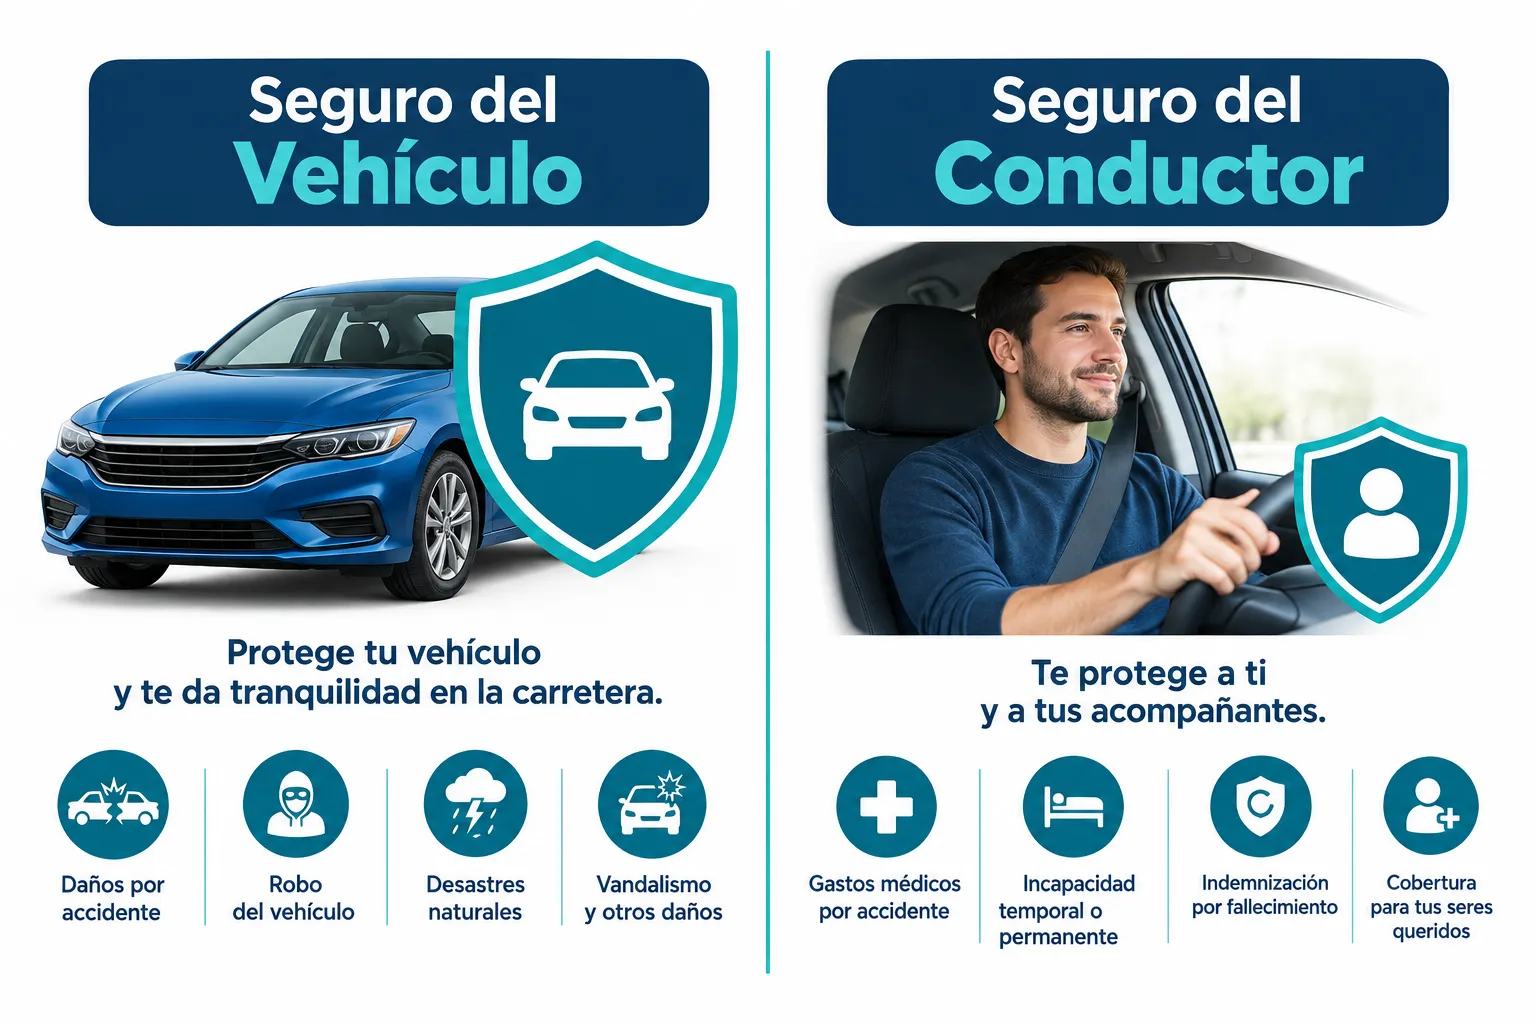
Un choque estándar involucra a dos conductores, dos vehículos de pasajeros y pólizas de seguro con límites de cobertura que, en muchos casos, apenas logran cubrir una visita prolongada a la sala de emergencias. Sin embargo, cuando el vehículo que impacta su automóvil lleva el logotipo de una empresa, transporta mercancía o está registrado a nombre de una corporación, las reglas del juego cambian drásticamente. Usted ya no se enfrenta a un individuo aislado, sino a una entidad comercial con recursos sustanciales y equipos legales preparados para defender sus intereses financieros.
Si el conductor que lo chocó está bajo una póliza comercial, usted se enfrenta a límites de cobertura significativamente más altos y a un proceso de reclamación mucho más complejo. Las pólizas corporativas están diseñadas para proteger los activos de la empresa frente a demandas catastróficas, lo que significa que hay más capital disponible para compensar sus daños. No obstante, para acceder a esa compensación, deberá atravesar rigurosas investigaciones corporativas y demostrar no solo la negligencia del conductor, sino la responsabilidad legal de la empresa matriz.
Key Takeaways
- Las pólizas comerciales tienen límites de cobertura obligatorios por ley que superan ampliamente a los seguros personales, comenzando frecuentemente en los $750,000.
- La empresa empleadora suele ser legalmente responsable de los daños causados por su empleado bajo la doctrina de responsabilidad vicaria, siempre que el conductor estuviera trabajando en ese momento.
- Un choque comercial rara vez involucra a un solo culpable; la responsabilidad puede dividirse entre el conductor, la empresa, los mecánicos y los cargadores.
- Las aseguradoras corporativas envían investigadores al lugar del accidente de inmediato para construir una defensa y minimizar el pago.
- Aceptar una oferta de liquidación temprana o dar declaraciones grabadas sin representación legal son errores que destruyen el valor de su reclamo.
- La evidencia crucial, como los registros de la caja negra del vehículo comercial y las bitácoras del conductor, puede desaparecer si no se solicita legalmente a tiempo.
Diferencias Clave Entre una Póliza Comercial y una Personal
Cuando un vehículo comercial causa un accidente, la primera y más notable diferencia radica en la estructura financiera de la póliza de seguro que lo respalda. Las pólizas personales están diseñadas para proteger el patrimonio de un individuo promedio, mientras que las pólizas comerciales actúan como un escudo financiero para corporaciones enteras, flotas de vehículos y cadenas de suministro.
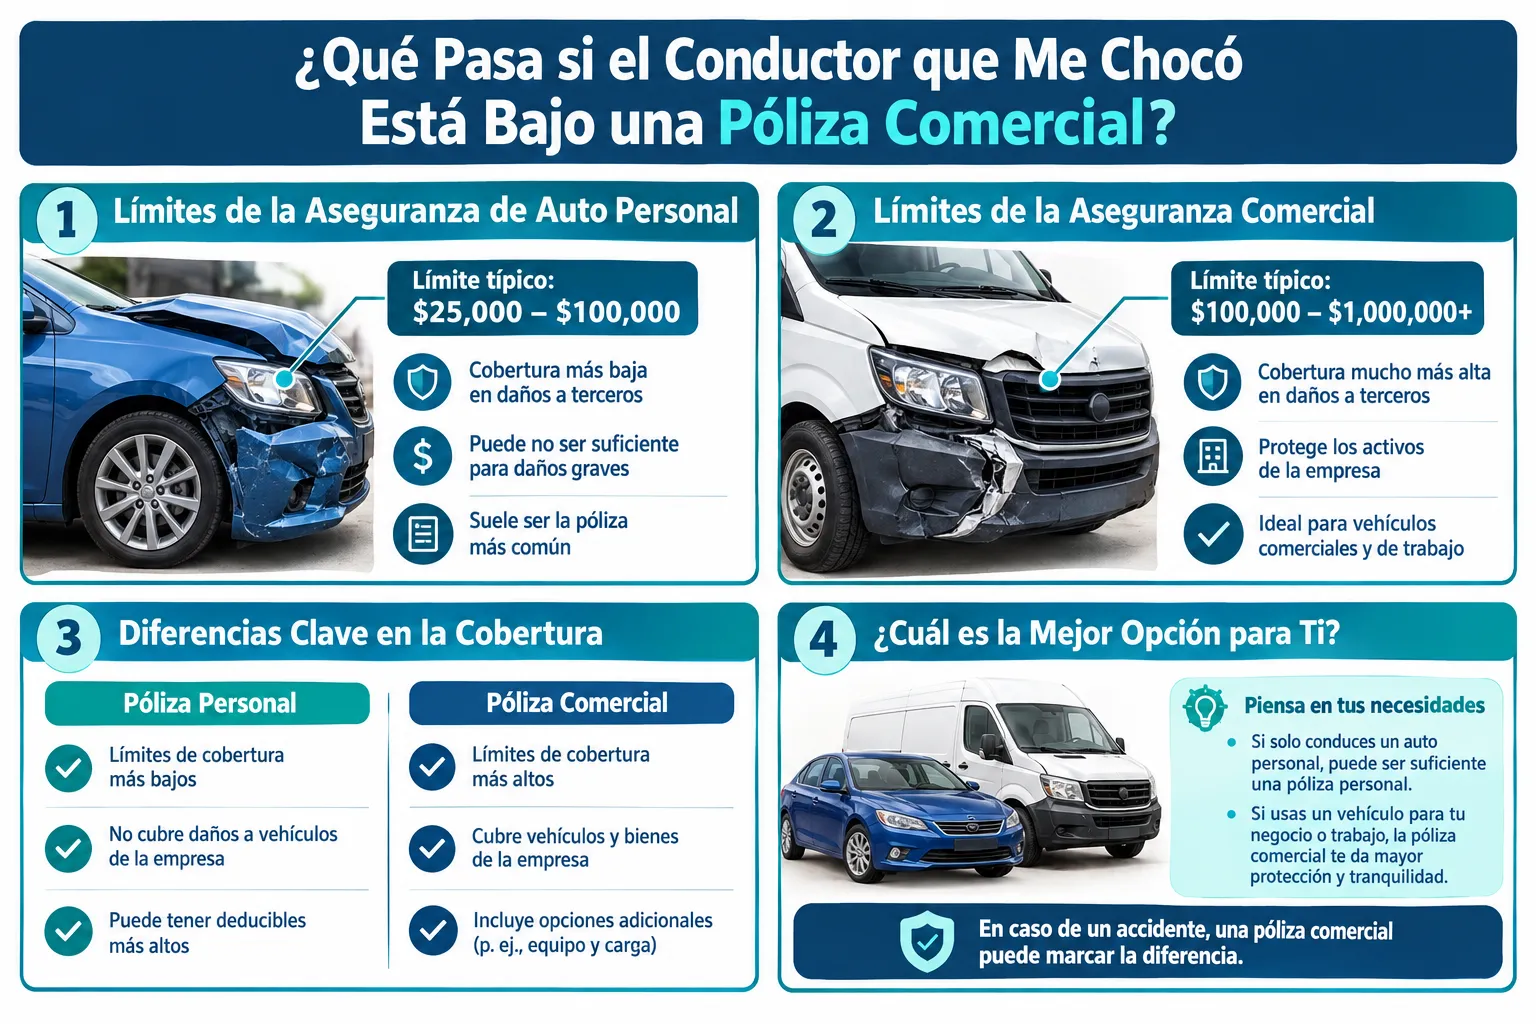
A diferencia de las pólizas personales, las pólizas comerciales están diseñadas para proteger los activos de una empresa. Según las regulaciones de la Administración Federal de Seguridad de Autotransportes (FMCSA), los vehículos comerciales interestatales deben mantener una cobertura mínima que oscila entre los $750,000 y los $5 millones, dependiendo del peso del vehículo y el tipo de carga transportada [1]. Esta disparidad en los límites de cobertura transforma por completo la dinámica de un reclamo por lesiones personales.
Límites de Cobertura y Requisitos Legales
En la mayoría de los estados, un conductor particular solo está obligado a mantener un seguro de responsabilidad civil mínimo, que puede ser tan bajo como $15,000 a $25,000 por persona lesionada. En accidentes graves, estos fondos se agotan rápidamente tan solo con el transporte en ambulancia y la atención inicial en traumatología, dejando a la víctima con facturas médicas impagables.
Por el contrario, los vehículos comerciales operan bajo regulaciones estrictas. Un camión de 18 ruedas que transporta bienes de consumo general debe tener al menos $750,000 de cobertura [1]. Si ese mismo camión transporta materiales peligrosos, explosivos o químicos tóxicos, la ley federal exige que la póliza comercial alcance los $5 millones [1]. Las empresas de transporte de pasajeros, como autobuses comerciales de gran capacidad, también enfrentan requisitos multimillonarios.
La Agresividad de la Defensa Corporativa
Con límites de póliza tan altos, el riesgo financiero para la compañía de seguros comercial es masivo. Por lo tanto, el enfoque que adoptan ante un reclamo es diametralmente opuesto al de un accidente menor. En un choque personal, el ajustador de seguros revisa el reporte policial, mira un par de fotografías y emite un cheque. En un accidente comercial, la aseguradora despliega un equipo de respuesta rápida.
Es común que las aseguradoras de camiones envíen investigadores privados, especialistas en reconstrucción de accidentes y abogados corporativos al lugar del accidente el mismo día del suceso. Su objetivo no es descubrir la verdad objetiva, sino encontrar evidencia para mitigar la responsabilidad de la empresa, culpar a las condiciones climáticas, a fallas mecánicas imprevisibles o, preferiblemente, culpar a la víctima del choque.
Regla de decisión: Actúe bajo la presunción de que su reclamo comercial será disputado. Si sus lesiones requieren hospitalización, cirugía o tiempo fuera del trabajo, no intente negociar directamente con un ajustador de seguros comerciales. La disparidad de recursos y conocimientos legales garantiza que la aseguradora tendrá la ventaja inicial.
¿Quién es Realmente el Responsable? La Doctrina "Respondeat Superior"
Una de las preguntas más críticas después de ser chocado por un vehículo de trabajo es determinar a quién demandar. Si un conductor de reparto se pasa un semáforo en rojo y destruye su automóvil, es evidente que el conductor cometió una negligencia. Sin embargo, el conductor probablemente no tiene los recursos financieros para compensar sus pérdidas catastróficas. Aquí es donde entra en juego un concepto legal fundamental.
Si el conductor comercial causó el accidente mientras realizaba tareas dentro del alcance de su empleo (como hacer una entrega o conducir hacia un lugar de trabajo), la empresa empleadora es legalmente responsable de los daños bajo el principio de responsabilidad vicaria [3]. Esta doctrina, conocida en el ámbito legal como "Respondeat Superior" (que el superior responda), permite a las víctimas buscar compensación directamente de la póliza corporativa de la empresa matriz.
El Alcance del Empleo
Para que la doctrina de Respondeat Superior se aplique y active la póliza comercial, el empleado debe haber estado actuando dentro del "alcance de su empleo" en el momento exacto del impacto. Esto significa que sus acciones deben haber estado beneficiando a la empresa o cumpliendo con sus deberes laborales.
Ejemplos claros donde la empresa es responsable:
- Un conductor de Amazon o FedEx en su ruta de entrega asignada.
- Un plomero conduciendo la camioneta de la compañía desde la oficina hacia la casa de un cliente.
- Un camionero de larga distancia transportando carga entre dos estados.
Desviaciones y Excepciones
Las compañías de seguros comerciales frecuentemente intentan evadir el pago argumentando que el conductor estaba fuera de su horario laboral o realizando tareas personales. Legalmente, esto se divide en dos categorías: desvíos menores y desvíos sustanciales.
Si un conductor de reparto se desvía dos cuadras de su ruta para comprar un café y causa un accidente, los tribunales generalmente consideran esto un desvío menor previsible, y la empresa sigue siendo responsable. Sin embargo, si el conductor termina su turno, usa el vehículo de la compañía sin autorización para ir a un bar a kilómetros de distancia y causa un choque, la aseguradora comercial argumentará un desvío sustancial. En este escenario, la empresa intentará negar la responsabilidad, dejando al conductor individualmente responsable de los daños.
Múltiples Partes Involucradas: Más Allá del Conductor
A diferencia de una colisión entre dos automóviles particulares donde la culpa recae en el Conductor A o el Conductor B, la industria del transporte comercial es una red fragmentada de contratistas, corporaciones y proveedores de servicios. Un solo camión en la carretera es el resultado del trabajo de múltiples entidades distintas.
En un choque con un vehículo bajo póliza comercial, la responsabilidad puede recaer en varias entidades simultáneamente, incluyendo al conductor, la empresa empleadora, el propietario del camión, la compañía encargada del mantenimiento o la empresa que cargó la mercancía [2]. Identificar a todas las partes culpables es esencial para maximizar la compensación y asegurar que todos los responsables rindan cuentas.
El Conductor Comercial
El conductor es la primera línea de responsabilidad. La negligencia puede incluir exceso de velocidad, conducción distraída (uso del teléfono celular), conducir bajo la influencia de sustancias, o la violación de las normas de horas de servicio de la FMCSA, lo que resulta en fatiga extrema al volante.
La Empresa Empleadora (El Transportista)
Además de la responsabilidad vicaria, la empresa puede ser directamente negligente. Las causas comunes de responsabilidad directa de la empresa incluyen:
- Contratación negligente: Contratar a un conductor con un historial de múltiples accidentes, suspensiones de licencia o condenas por conducir ebrio (DUI).
- Retención negligente: Mantener empleado a un conductor después de descubrir que viola repetidamente las normas de seguridad.
- Falta de capacitación: No instruir adecuadamente a los conductores sobre el manejo de vehículos pesados específicos o cargas peligrosas.
- Presión corporativa: Obligar a los conductores a cumplir con plazos de entrega poco realistas, incentivándolos a ignorar los límites de velocidad y los períodos de descanso obligatorios.
Propietarios de Equipos y Contratistas
En la industria del transporte por carretera, es común que la cabina del camión pertenezca a una empresa, mientras que el remolque pertenece a otra entidad completamente distinta. Si un defecto en el remolque (como luces traseras fundidas o frenos defectuosos) contribuyó al accidente, el propietario del remolque tiene responsabilidad independiente y su propia póliza comercial entrará en juego.
Empresas de Mantenimiento de Terceros
Las flotas comerciales a menudo subcontratan el mantenimiento de sus vehículos a talleres mecánicos independientes. Si un accidente ocurre debido a una falla mecánica catastrófica, como el desgaste de las pastillas de freno, el reventón de un neumático recapado de manera deficiente o un fallo en el sistema de dirección, la empresa de mantenimiento puede ser demandada por negligencia en sus inspecciones y reparaciones.
Instalaciones de Carga y Remitentes
El peso y el equilibrio son vitales para la estabilidad de un camión comercial. Si una empresa de logística o un almacén de terceros carga un remolque de manera desigual, o no asegura correctamente la carga, el camión puede volverse inestable. Una carga mal distribuida puede causar que un camión vuelque en una curva o necesite una distancia de frenado mucho mayor, resultando en una colisión trasera. En estos casos, la empresa que cargó la mercancía comparte la culpa [2].
¿Qué Cubre Exactamente la Póliza de Responsabilidad Civil Comercial?
Cuando se determina que el vehículo comercial tuvo la culpa del accidente, la póliza de la empresa se activa para compensar a las víctimas. Es fundamental entender exactamente qué categorías de daños son recuperables bajo la ley civil.
La póliza comercial de responsabilidad civil del vehículo culpable es la encargada de cubrir los daños corporales (gastos médicos, pérdida de salarios) y los daños a la propiedad (reparación o reemplazo de su vehículo) causados a terceros durante el accidente [4]. Debido a los altos límites de estas pólizas, las víctimas tienen la oportunidad de recuperar la totalidad de sus pérdidas pasadas y futuras.
Daños Corporales (Bodily Injury)
Esta es la porción más sustancial de cualquier reclamo severo. La póliza comercial está diseñada para cubrir:
- Gastos médicos pasados y actuales: Facturas de ambulancia, salas de emergencia, cirugías, hospitalización, medicamentos recetados y copagos.
- Costos médicos futuros: Si sus lesiones requieren atención a largo plazo, la póliza debe cubrir cirugías futuras previsibles, fisioterapia continua, equipos médicos (sillas de ruedas, camas de hospital) y modificaciones en el hogar para acomodar discapacidades permanentes.
- Pérdida de ingresos: Compensación por los salarios que no pudo ganar mientras se recuperaba del accidente.
- Pérdida de capacidad de ganancia futura: Si el choque lo deja con una discapacidad que le impide regresar a su profesión anterior o lo obliga a aceptar un trabajo peor remunerado, la póliza debe cubrir la diferencia en sus ingresos proyectados por el resto de su vida laboral.
- Dolor y sufrimiento: Compensación financiera por el trauma físico, la angustia mental, la depresión, el trastorno de estrés postraumático (TEPT) y la pérdida de disfrute de la vida resultantes del accidente.
Daños a la Propiedad (Property Damage)
Esta cobertura se encarga de las pérdidas materiales [4]. En un choque con un vehículo comercial masivo, los vehículos de pasajeros suelen ser declarados pérdida total.
- Reparación o reemplazo: El costo de reparar su vehículo en un taller de su elección, o el valor justo de mercado de su automóvil si es declarado pérdida total.
- Vehículo de alquiler: El costo de un automóvil de alquiler comparable mientras su vehículo está en el taller o mientras espera el cheque de liquidación.
- Pérdida de uso: Compensación por los días que estuvo sin un vehículo.
- Bienes personales: Reembolso por artículos dañados dentro del automóvil durante el impacto, como computadoras portátiles, teléfonos celulares, gafas o asientos de seguridad para niños (los cuales deben ser reemplazados por ley después de un choque moderado a severo).
Pasos Inmediatos Tras un Choque con un Vehículo de Compañía
Los primeros momentos después de una colisión con un vehículo comercial son caóticos, pero las acciones que tome en la escena y en los días posteriores dictarán el éxito o el fracaso de su futuro reclamo legal. La evidencia desaparece rápidamente, y la maquinaria corporativa comienza a trabajar en su contra desde el minuto uno.
Debe asegurar su bienestar físico inmediatamente, documentar exhaustivamente la escena, obtener un informe policial oficial y notificar a las autoridades pertinentes sin proporcionar declaraciones grabadas a los representantes de la aseguradora comercial. Seguir un protocolo estricto protege su derecho a la compensación.
1. Busque Atención Médica Inmediata
La adrenalina enmascara el dolor. Incluso si se siente bien, debe ser evaluado por paramédicos en la escena o acudir a una sala de emergencias el mismo día. Las lesiones graves, como hemorragias internas, latigazo cervical severo o lesiones cerebrales traumáticas (TBI), pueden no presentar síntomas evidentes hasta 24 o 48 horas después. Un retraso en la atención médica no solo pone en riesgo su vida, sino que le da a la aseguradora comercial el argumento perfecto de que sus lesiones no fueron causadas por el accidente.
2. Llame a la Policía y Asegure un Reporte Oficial
Nunca acepte resolver el asunto "fuera de los libros" con un conductor comercial. La presencia policial es obligatoria. El oficial documentará la posición de los vehículos, tomará declaraciones iniciales, emitirá citaciones por infracciones de tránsito y, lo más importante, documentará los detalles de la póliza de seguro comercial y los números de registro del Departamento de Transporte (DOT).
3. Documente la Escena (Si Físicamente Puede Hacerlo)
Si no está gravemente herido, use su teléfono para recolectar evidencia vital antes de que los vehículos sean movidos:
- Fotografíe los daños de ambos vehículos desde múltiples ángulos.
- Tome fotos de las marcas de derrape en el asfalto, escombros y señales de tráfico cercanas.
- Capture imágenes de los logotipos de la empresa en las puertas del camión o camioneta.
- Fotografíe la placa de matrícula y cualquier número de identificación del vehículo (VIN) o número DOT impreso en la cabina.
- Obtenga nombres y números de teléfono de cualquier testigo ocular neutral. Sus testimonios son invaluables si el conductor comercial cambia su historia más tarde.
4. Identifique a Todas las Partes en el Lugar
Solicite la licencia de conducir comercial (CDL) del operador, la tarjeta del seguro y la información de registro. Pregunte explícitamente el nombre de la empresa para la que trabaja y si es un empleado directo o un contratista independiente. Anote toda esta información.
Errores Comunes que Pueden Arruinar su Reclamo
Las compañías de seguros que manejan pólizas comerciales de alto valor entrenan a sus ajustadores en tácticas psicológicas y legales diseñadas para socavar los reclamos de las víctimas. Un solo error por parte del demandante puede reducir un acuerdo de seis cifras a una fracción de su valor real, o resultar en la negación total del reclamo.
Admitir culpa parcial en la escena, proporcionar declaraciones grabadas a ajustadores hostiles, retrasar el tratamiento médico continuo y aceptar ofertas de liquidación prematuras son los errores más destructivos en casos de accidentes comerciales. Las aseguradoras corporativas explotan la vulnerabilidad financiera y el desconocimiento legal de las víctimas.
Proporcionar una Declaración Grabada a la Aseguradora Contraria
En los días posteriores al accidente, recibirá una llamada de un ajustador muy amable representando a la empresa responsable. Le pedirán que dé una declaración grabada "solo para aclarar algunos detalles y procesar su pago más rápido". Nunca acceda. Estas conversaciones están diseñadas para engañarlo y hacer que minimice sus lesiones o admita inadvertidamente algún grado de culpa. Usted no tiene ninguna obligación legal de hablar con la aseguradora de la otra parte. Toda comunicación debe pasar por su representante legal.
Aceptar la Primera Oferta de Liquidación
Cuando la aseguradora comercial sabe que su conductor es claramente culpable y que sus lesiones son graves, a menudo intentarán emitir un cheque de liquidación rápido antes de que usted contrate a un abogado o conozca el alcance real de sus daños médicos. Si firma el acuerdo y acepta ese dinero, perderá para siempre su derecho a demandar por fondos adicionales. Una lesión en la columna vertebral puede requerir cirugías cinco años después; un acuerdo temprano y bajo nunca cubrirá esos costos futuros.
Inconsistencia en el Tratamiento Médico
Las brechas en el tratamiento son el mejor amigo de un ajustador de seguros. Si su médico le receta sesiones de fisioterapia tres veces por semana y usted falta a la mitad de ellas, o si deja de ir al médico durante un mes porque "se sentía un poco mejor", la aseguradora argumentará que usted no está realmente herido o que está exagerando sus síntomas para obtener ganancias financieras. Debe seguir estrictamente las órdenes médicas hasta alcanzar la máxima mejoría médica (MMI).
Publicar en Redes Sociales
Las aseguradoras comerciales investigarán sus perfiles públicos. Si usted afirma tener una lesión debilitante en la espalda pero publica fotos de usted mismo bailando en una boda, levantando objetos pesados o de vacaciones en la playa, utilizarán esas imágenes en el tribunal para destruir su credibilidad y desestimar su caso. La regla de oro durante un reclamo activo es el silencio total en las redes sociales.
¿Por Qué Estos Casos Tardan Más en Resolver?
Las víctimas de accidentes a menudo se sienten frustradas cuando los meses pasan sin un cheque de liquidación. Es natural querer cerrar el capítulo y seguir adelante, pero la resolución rápida en un caso de accidente comercial generalmente significa dejar cientos de miles de dólares sobre la mesa.
Los reclamos contra pólizas comerciales tardan significativamente más en resolverse debido a la necesidad de investigaciones exhaustivas, el análisis de datos electrónicos federales, la identificación de múltiples acusados corporativos y el alto valor financiero en juego que motiva a las aseguradoras a retrasar y defender agresivamente el caso.
La Fase de Descubrimiento e Investigación
A diferencia de un automóvil normal, los camiones comerciales modernos son computadoras rodantes. Para probar la negligencia, su equipo legal debe enviar inmediatamente "cartas de preservación de evidencia" (spoliation letters) a la empresa matriz. Esta carta legalmente obliga a la empresa a no destruir evidencia crucial, que incluye:
- Módulo de Control Electrónico (ECM o "Caja Negra"): Registra la velocidad del camión, el uso de los frenos, la posición del acelerador y si se usó el control de crucero en los segundos previos al impacto.
- Bitácoras del Conductor (Logbooks): Registros electrónicos que demuestran si el conductor violó las horas máximas de servicio permitidas por la ley federal, probando la fatiga del conductor.
- Registros de Mantenimiento: Historial de inspecciones de frenos, neumáticos y sistemas de dirección.
- Resultados de Pruebas de Drogas y Alcohol: Obligatorias bajo las regulaciones de la FMCSA después de accidentes severos.
- Archivos de Personal: Para descubrir si la empresa contrató a un conductor con un historial peligroso.
Recopilar, analizar y contratar peritos expertos para testificar sobre todos estos datos toma meses.
El Principio de Máxima Mejoría Médica (MMI)
Ningún abogado ético negociará un acuerdo final hasta que usted haya alcanzado su MMI. Este es el punto en el que su condición médica se ha estabilizado y los médicos pueden pronosticar con precisión qué atención futura necesitará por el resto de su vida. Si sufre una lesión cerebral traumática o requiere fusiones espinales, alcanzar el MMI puede tomar de un año a dieciocho meses. Intentar resolver el caso antes de este punto es financieramente irresponsable.
Tácticas de Retraso de las Aseguradoras
Las corporaciones saben que las víctimas de accidentes enfrentan presiones financieras inmediatas (facturas médicas acumuladas, pérdida de ingresos). Al retrasar el proceso legal mediante mociones judiciales, solicitudes de extensión y negociaciones lentas, las aseguradoras esperan que la víctima se desespere financieramente y acepte una oferta baja solo para obtener alivio económico inmediato. La paciencia y una representación legal sólida son los únicos antídotos contra esta estrategia.
FAQ: Preguntas Frecuentes Sobre Accidentes con Vehículos Comerciales
¿Cuánto tiempo tengo para presentar una demanda contra una empresa comercial?
El límite de tiempo se conoce como el estatuto de limitaciones y varía estrictamente según el estado donde ocurrió el accidente. Generalmente oscila entre uno y tres años desde la fecha del choque. Si no presenta una demanda formal dentro de este plazo, pierde permanentemente su derecho a cualquier compensación, sin importar cuán claras sean las pruebas.
¿Qué pasa si el conductor comercial estaba usando el vehículo fuera de su horario de trabajo?
Si el conductor estaba realizando un recado personal no autorizado o estaba fuera del alcance de su empleo (un "desvío sustancial"), la empresa matriz probablemente no será legalmente responsable bajo la doctrina de Respondeat Superior. En este caso, el reclamo procedería contra la póliza de seguro personal del conductor, que tendrá límites mucho más bajos.
¿Me pagarán el alquiler de un auto mientras reparan el mío?
Sí. La cobertura de daños a la propiedad de la póliza de responsabilidad civil comercial del conductor culpable debe cubrir los costos razonables de un vehículo de alquiler comparable durante el tiempo que su automóvil esté en el taller de reparación, o hasta que le ofrezcan un acuerdo por la pérdida total de su vehículo.
¿Necesito un abogado para lidiar con una aseguradora comercial?
Absolutamente. Intentar manejar un reclamo comercial por su cuenta es un error crítico. Las aseguradoras corporativas emplean equipos de abogados y ajustadores experimentados cuyo único trabajo es minimizar su pago. Un abogado especializado nivelará el campo de juego, asegurará la evidencia electrónica volátil y maximizará el valor de su compensación.
¿Qué es la "caja negra" de un camión comercial y por qué es importante?
El Módulo de Control Electrónico (ECM) es un dispositivo integrado en el motor de los vehículos comerciales pesados. Registra datos telemáticos críticos en el momento de un choque, incluyendo la velocidad exacta, la fuerza de frenado, los cambios de marcha y el tiempo de reacción del conductor. Es la evidencia más irrefutable de negligencia técnica en un juicio.
¿Qué sucede si mis gastos médicos superan los límites de la póliza comercial?
Aunque es raro debido a los altos límites obligatorios (frecuentemente $1 millón o más), si sus daños catastróficos exceden la póliza, su abogado puede buscar compensación adicional persiguiendo los activos corporativos directos de la empresa, o recurriendo a su propia cobertura de automovilista con seguro insuficiente (UIM) si la tiene contratada.
¿El estatus migratorio afecta mi derecho a reclamar contra una póliza comercial?
En la gran mayoría de las jurisdicciones de los Estados Unidos, su estatus migratorio no le impide presentar un reclamo por lesiones personales ni recibir compensación por facturas médicas y dolor y sufrimiento causados por la negligencia de un conductor comercial.
Conclusión
Ser impactado por un vehículo amparado bajo una póliza comercial es una experiencia abrumadora que transforma un simple accidente de tránsito en una compleja batalla corporativa y legal. Las apuestas financieras son inmensamente altas; mientras usted lucha por recuperar su salud y estabilidad económica, las aseguradoras comerciales y sus equipos de defensa trabajan activamente para proteger las ganancias de la empresa matriz y minimizar su responsabilidad.
Entender la doctrina de la responsabilidad vicaria, reconocer que múltiples partes pueden compartir la culpa y saber cómo proteger la evidencia crítica desde el primer día son pasos fundamentales para asegurar la justicia. No permita que las tácticas intimidatorias de las corporaciones lo obliguen a aceptar menos de lo que merece. Documente la escena, priorice su recuperación médica y busque orientación legal profesional de inmediato. Frente a una póliza corporativa multimillonaria, la preparación, la paciencia y la representación estratégica son sus mejores herramientas para reconstruir su vida tras el impacto.