Un conductor sufre un accidente severo que deja su automóvil con daños mayores. El peritaje determina que el otro vehículo es el responsable, pero surge un problema financiero crítico: la póliza del conductor culpable tiene un límite básico que apenas cubre una fracción de las reparaciones. Al intentar recurrir a su propio seguro, el conductor descubre que la póliza básica impuesta por su agencia automotriz no ofrece la protección necesaria para cubrir el déficit. Ante esta vulnerabilidad, surge la pregunta central: ¿Se Puede Cambiar de Compañía de Seguros Antes de Terminar de Pagar el Financiamiento para obtener una mejor cobertura?
La respuesta directa es sí. Es completamente posible cambiar de compañía de seguros antes de terminar de pagar el financiamiento de un auto, siempre y cuando la nueva póliza cumpla estrictamente con los requisitos estipulados en el contrato de crédito original [1]. Las instituciones financieras permiten esta transición porque su principal interés no es vender seguros, sino garantizar que el vehículo, que funge como garantía del préstamo, mantenga una protección financiera total en caso de pérdida o daño.
Key Takeaways
- Libertad de elección: Tienes el derecho de elegir la aseguradora que mejor se adapte a tus necesidades, incluso si el vehículo sigue bajo un contrato de crédito automotriz.
- Requisito de cobertura amplia: La nueva póliza debe ser obligatoriamente de cobertura amplia, protegiendo contra daños materiales, robo total y responsabilidad civil.
- Endoso de beneficiario preferente: Es el documento más crítico del proceso; garantiza que, en caso de pérdida total, la aseguradora pagará primero a la financiera para liquidar la deuda.
- Protección contra terceros subasegurados: Cambiar de póliza te permite contratar coberturas específicas que te protegen si el seguro del culpable de un accidente no cubre todos los daños de tu vehículo.
- Sin vacíos de cobertura: Nunca debes cancelar tu seguro actual hasta que la financiera haya aprobado por escrito la nueva póliza y esta se encuentre activa.
- Devolución de primas: Si pagaste el seguro de agencia de contado por varios años, tienes derecho a solicitar la devolución de la prima no devengada al cancelar anticipadamente.
- Aprobación formal: El proceso requiere enviar la nueva póliza al banco o financiera y esperar un periodo de revisión que suele tomar entre 5 y 15 días hábiles.
Requisitos del Banco o Financiera para Cambiar de Seguro
Cuando adquieres un vehículo a través de un crédito automotriz, el automóvil no es legalmente tuyo en su totalidad hasta que realizas el último pago. Durante este periodo, el auto es la garantía del préstamo. Por lo tanto, si te preguntas si ¿Se Puede Cambiar de Compañía de Seguros Antes de Terminar de Pagar el Financiamiento?, la respuesta afirmativa viene acompañada de condiciones estrictas. La institución financiera dictará exactamente qué nivel de protección debe tener la nueva póliza.
Cobertura Amplia Obligatoria
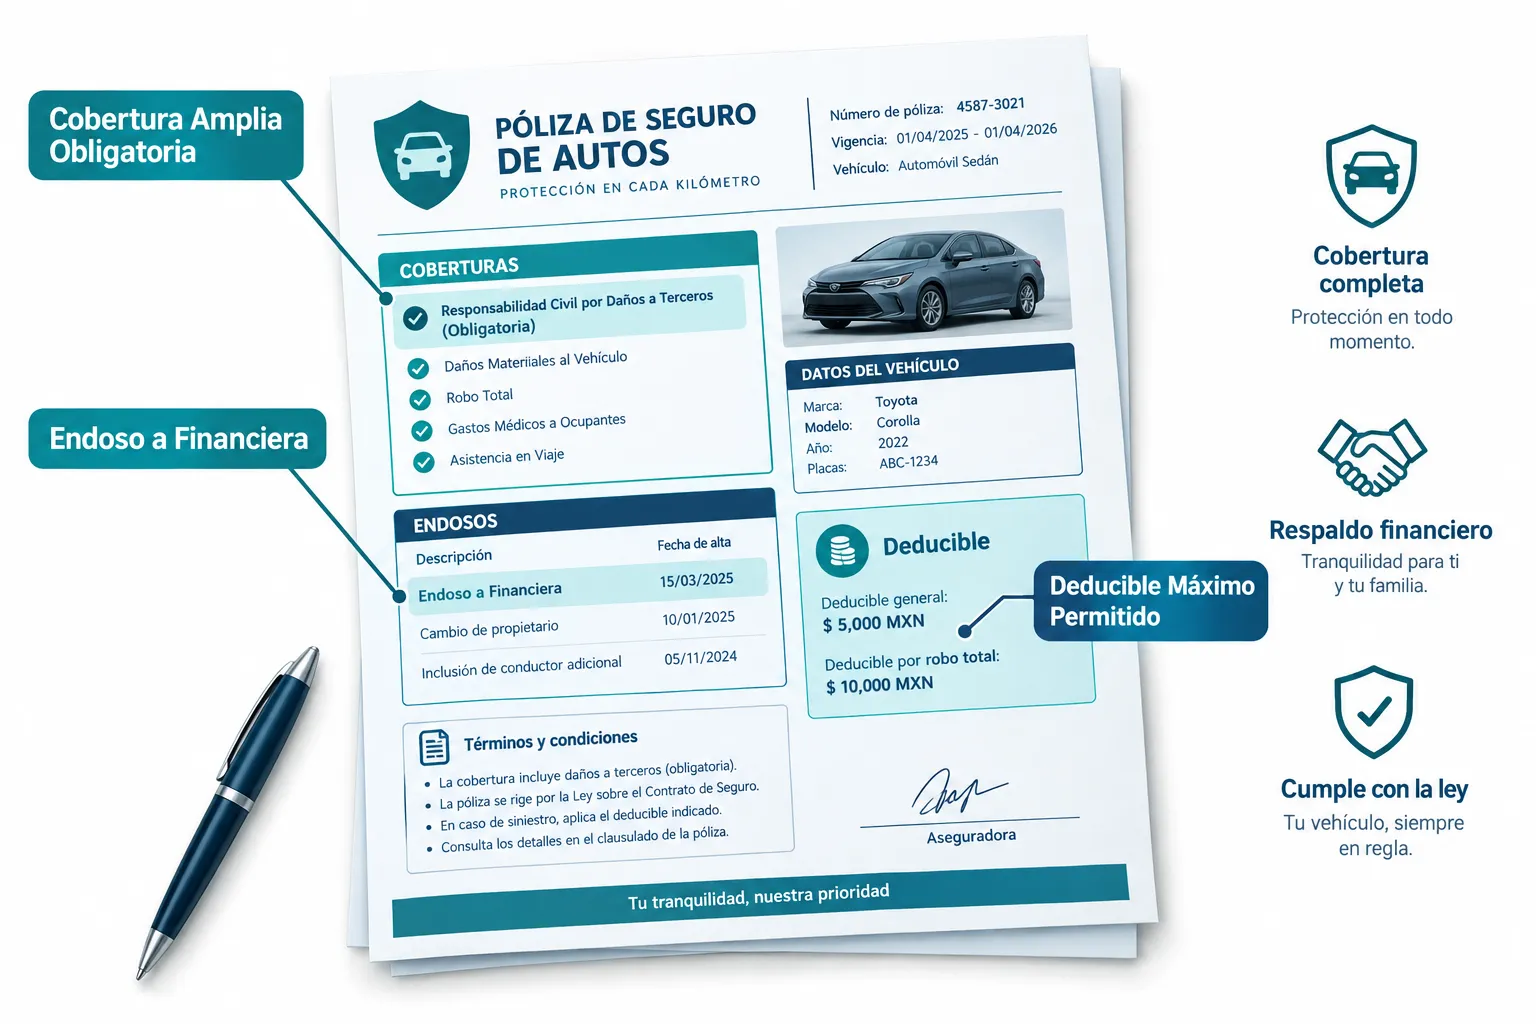
El requisito universal de cualquier entidad financiera es que el vehículo mantenga una "cobertura amplia". No puedes cambiar a un seguro básico de solo responsabilidad civil mientras exista una deuda. La cobertura amplia garantiza que la financiera recuperará su dinero si el auto es robado o declarado pérdida total tras un accidente. Esta cobertura debe incluir:
- Daños materiales al vehículo asegurado.
- Robo total.
- Responsabilidad civil por daños a terceros.
- Gastos médicos para los ocupantes.
- Defensa legal y asistencia vial.
Límites de Deducibles
Las financieras establecen límites máximos para los deducibles que puedes contratar. Si un deducible es demasiado alto, existe el riesgo de que el cliente no pueda pagarlo tras un siniestro, dejando el auto sin reparar y devaluando la garantía del préstamo. Por lo general, los contratos exigen que el deducible no supere el 5% del valor del auto para daños materiales y el 10% para robo total. Algunas instituciones son aún más estrictas y requieren deducibles del 3% y 5%, respectivamente.
Suma Asegurada (Valor Comercial vs. Valor Factura)
Durante el primer o segundo año del crédito, muchas financieras exigen que la póliza cubra el vehículo a "valor factura" (el precio original de compra). Esto evita que la rápida depreciación inicial deje un saldo deudor si el auto es pérdida total. En los años posteriores, se acepta el "valor comercial" (el valor del auto en el mercado al momento del siniestro), pero la póliza debe especificar claramente este término.
El Endoso de Beneficiario Preferente
Este es el documento legal no negociable. Un endoso de beneficiario preferente es una cláusula añadida a tu nueva póliza que establece que, en caso de indemnización por pérdida total o robo, el cheque se emitirá a nombre de la institución financiera hasta por el monto del saldo insoluto de la deuda. Solo si sobra dinero después de liquidar el crédito, el remanente se entregará a ti. Sin este endoso, la financiera rechazará inmediatamente tu nueva póliza.
¿Qué Pasa si el Seguro del Culpable No Cubre Todos los Daños de Mi Vehículo?
Esta es la principal razón por la que muchos conductores deciden investigar si ¿Se Puede Cambiar de Compañía de Seguros Antes de Terminar de Pagar el Financiamiento?. Las pólizas que ofrecen las agencias automotrices suelen tener coberturas estándar que protegen la deuda del banco, pero a veces dejan al conductor vulnerable ante situaciones complejas en la vía pública.
Cuando sufres un accidente y el otro conductor es declarado culpable, su aseguradora es legalmente responsable de pagar los daños de tu vehículo. Sin embargo, en 2026, un gran porcentaje de conductores solo cuenta con el seguro obligatorio de responsabilidad civil, el cual suele tener sumas aseguradas muy bajas.
El Problema del Tercero Subasegurado
Si las reparaciones de tu auto cuestan 150,000 pesos, pero el seguro del culpable tiene un límite máximo de daños a terceros de 100,000 pesos, existe un déficit de 50,000 pesos. La aseguradora del responsable no pagará un centavo más allá de su límite contratado.
En este escenario, tienes dos opciones:
- Demandar al conductor culpable: Un proceso legal largo, costoso y sin garantía de éxito, especialmente si la persona no tiene bienes o solvencia económica.
- Usar tu propia cobertura de daños materiales: Tu aseguradora paga la reparación completa de tu auto (menos tu deducible) y luego ellos se encargan de subrogar los derechos, es decir, de cobrarle a la aseguradora del culpable y al conductor responsable por la vía legal.
Por Qué Necesitas Mejorar tu Póliza
Si mantienes un seguro de agencia muy básico y te enfrentas a un conductor subasegurado o sin seguro, podrías verte obligado a pagar un deducible alto o descubrir que ciertas piezas originales no están cubiertas en tu plan actual.
Al cambiar de compañía de seguros por tu cuenta, puedes agregar coberturas premium como:
- Exención de deducible por tercero responsable: Si el otro conductor tiene la culpa pero su seguro no alcanza (o huye del lugar), tu aseguradora repara tu auto sin cobrarte el deducible.
- Reparación exclusiva en agencia: Garantiza que, sin importar la edad del auto, las reparaciones se harán con piezas originales en la concesionaria.
- Auto sustituto: Te proporcionan un vehículo mientras el tuyo está en el taller, algo que rara vez incluyen los seguros financiados por defecto.
Si te preguntas ¿Qué Pasa si el Seguro del Culpable No Cubre Todos los Daños de Mi Vehículo?, la respuesta es que tu propia póliza debe actuar como red de seguridad. Si tu póliza actual no tiene la fortaleza para hacerlo, es el momento exacto para realizar un cambio de aseguradora.
Pasos Exactos para Cambiar de Compañía de Seguros
Saber que sí ¿Se Puede Cambiar de Compañía de Seguros Antes de Terminar de Pagar el Financiamiento? es solo el primer paso. El procedimiento debe ejecutarse con precisión clínica. Un error en los tiempos puede resultar en que el banco te penalice o te imponga un seguro forzoso muy costoso.
Sigue este proceso estructurado para garantizar una transición segura:
Paso 1: Revisa tu Contrato de Crédito Actual
Antes de solicitar cotizaciones, localiza tu contrato de financiamiento automotriz original. Busca la sección de "Seguros" o "Garantías". Allí encontrarás las especificaciones exactas que exige tu banco. Anota el valor máximo de deducibles permitidos, el tipo de valor requerido (comercial o factura) y la razón social exacta de la financiera para el endoso.
Paso 2: Solicita Cotizaciones y Confirma el Endoso
Contacta a diferentes aseguradoras o a un broker de seguros. Explica claramente que el auto está financiado. Pide cotizaciones para cobertura amplia.
- Regla de decisión: Elige una aseguradora solo si te confirman por escrito que pueden emitir el "Endoso de Beneficiario Preferente" a favor de tu financiera específica desde el primer día.
Paso 3: Contrata la Nueva Póliza
Una vez que elijas la mejor opción, procede a la contratación. Deberás proporcionar los datos de tu vehículo, tu información personal y los datos exactos del contrato de crédito. Paga la póliza (ya sea de contado o con la primera mensualidad de tu tarjeta) para que se emita oficialmente.
Paso 4: Entrega la Documentación a la Financiera
No asumas que las aseguradoras se comunican entre sí. Es tu responsabilidad notificar al banco. Envía la nueva póliza, el recibo de pago y el endoso de beneficiario preferente al departamento de atención a clientes o seguros de tu financiera. Solicita un número de folio o acuse de recibo de este trámite.
Paso 5: Espera la Carta de Aceptación
La financiera revisará los documentos para asegurar que cumplen con sus políticas de riesgo. Este proceso toma entre 5 y 15 días hábiles. Una vez que validan la información, te emitirán una carta o correo electrónico confirmando que aceptan la nueva póliza como garantía del crédito.
Paso 6: Cancela la Póliza Anterior (Solo hasta este punto)
Este es el paso más crítico. Nunca canceles tu seguro de agencia hasta tener la aprobación por escrito de la financiera sobre tu nuevo seguro. Una vez que tengas la luz verde, contacta a la aseguradora original, solicita la cancelación y, si aplica, pide el reembolso de las primas no devengadas.
Errores Comunes al Cancelar una Póliza Financiada
El proceso de cambiar de aseguradora mientras pagas un crédito es administrativo y burocrático. Los conductores suelen cometer errores que resultan en dobles pagos o problemas legales con el banco.
Dejar un Vacío de Cobertura (Lapse)
El error más grave es cancelar la póliza actual antes de que la nueva entre en vigor. Si ocurre un accidente durante esos días, serás responsable del 100% de los daños y la financiera te exigirá el pago total e inmediato del crédito por incumplimiento de contrato. Además, los sistemas de los bancos detectan automáticamente la falta de seguro.
El Riesgo del Seguro de Colocación Forzosa
Si la financiera detecta que tu auto no tiene seguro (porque lo cancelaste antes de tiempo o porque rechazaron tu nueva póliza por no cumplir los requisitos), ejercerán su derecho contractual de proteger su garantía. Contratarán un "seguro de colocación forzosa" a tu nombre.
- Estos seguros son notoriamente más caros que los del mercado abierto.
- Solo protegen el saldo deudor del banco, ofreciendo una protección mínima o nula para tus intereses personales o responsabilidad civil.
- El costo se sumará automáticamente a tu mensualidad del auto.
No Solicitar el Reembolso de Primas No Devengadas
Muchos créditos automotrices incluyen el costo del seguro de los primeros años de forma multianual y financiada. Si decides cambiar de aseguradora en el mes 14 de una póliza pagada por 36 meses, tienes derecho a que te devuelvan el dinero correspondiente a los 22 meses restantes. Muchos usuarios olvidan solicitar este reembolso, perdiendo miles de pesos. El trámite se realiza directamente con la aseguradora saliente, no con el banco.
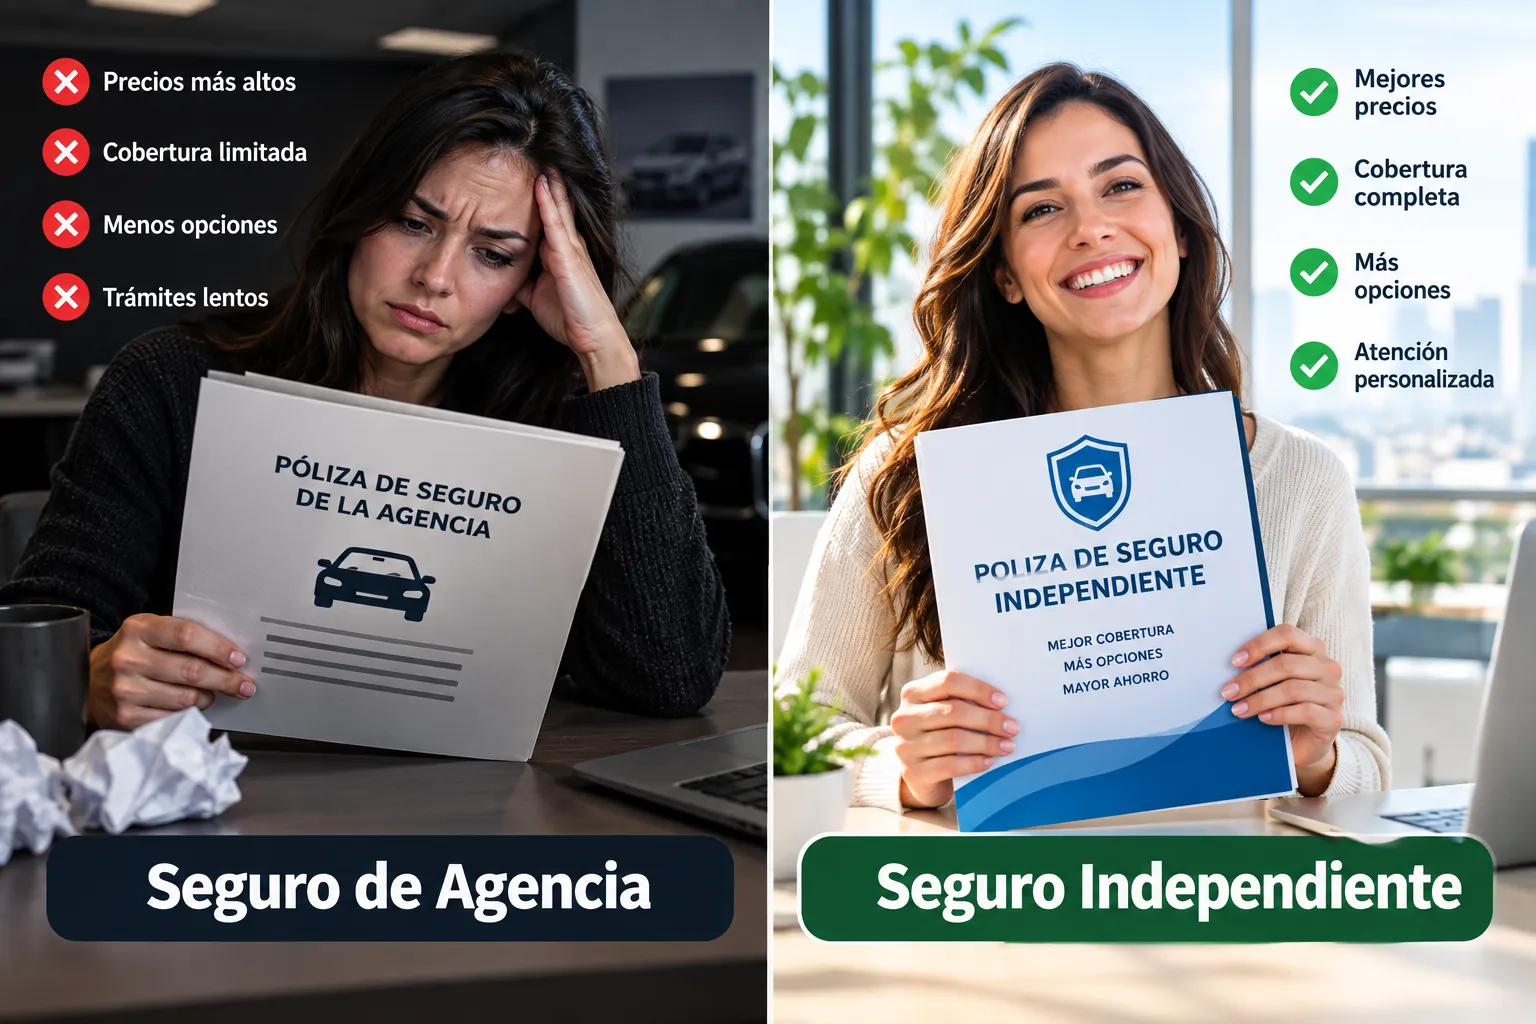
Comparativa: Seguro de Agencia vs. Seguro Independiente
Para entender por qué tantos conductores buscan cómo cambiar su póliza a mitad del financiamiento, es útil comparar las características típicas de un seguro impuesto por la concesionaria frente a uno contratado de forma independiente en el mercado abierto.
¿Qué Hacer si la Agencia Rechaza el Cambio de Aseguradora?
En ocasiones, los ejecutivos de la agencia automotriz o del banco te dirán verbalmente que "¿Se Puede Cambiar de Compañía de Seguros Antes de Terminar de Pagar el Financiamiento?" es imposible y que estás obligado a mantener su póliza hasta el final del crédito. Esto suele ser una táctica de retención de clientes, ya que las agencias reciben comisiones por las pólizas que administran.
Tus Derechos Legales
En la mayoría de las jurisdicciones y regulaciones financieras (como las establecidas por organismos de protección al usuario de servicios financieros), las cláusulas que obligan a un consumidor a contratar seguros exclusivamente con una compañía vinculada al banco se consideran prácticas abusivas.
El banco tiene derecho a exigir que el auto esté asegurado con ciertas características, pero no tiene derecho a obligarte a usar una aseguradora específica.
Pasos para Resolver una Negativa Injustificada
- Exige la negativa por escrito: Si un ejecutivo te dice que no puedes cambiar, pídele que te muestre la cláusula exacta en tu contrato firmado que lo prohíbe, o que te entregue una carta formal de rechazo.
- Verifica el endoso: Asegúrate de que el rechazo no sea un error técnico. Si tu nueva póliza no tiene el endoso de beneficiario preferente escrito exactamente como el banco lo pide (hasta en las comas de la razón social), el rechazo es válido. Corrige el endoso y vuelve a enviar.
- Escala a protección al consumidor: Si cumples todos los requisitos técnicos y el banco sigue bloqueando el trámite, presenta una queja formal ante la entidad gubernamental de protección al usuario de servicios financieros de tu país. Generalmente, la simple mención de esta queja destraba el proceso interno en el banco.
El Impacto de la Depreciación y el Valor Factura
Al analizar si ¿Se Puede Cambiar de Compañía de Seguros Antes de Terminar de Pagar el Financiamiento?, debes prestar especial atención a cómo la nueva aseguradora valorará tu vehículo en caso de pérdida total.
Durante los primeros dos años, un auto nuevo sufre su mayor depreciación. Si compraste un vehículo por 400,000 pesos, al salir de la agencia podría valer comercialmente 320,000 pesos. Si sufres una pérdida total en ese momento y tu seguro paga a "valor comercial", el cheque será por 320,000 pesos (menos deducible). Sin embargo, tu deuda con el banco, sumando intereses, podría ser de 380,000 pesos.
En este escenario, te quedarías sin auto y con una deuda de 60,000 pesos que tendrías que seguir pagando de tu bolsillo.
La Solución: Valor Factura y Seguro GAP
Si vas a cambiar de seguro durante los primeros 24 meses de tu crédito, es imperativo que la nueva póliza incluya indemnización a Valor Factura. Esto garantiza que la aseguradora pagará el precio original del auto, cubriendo completamente la deuda con el banco e incluso dejándote un saldo a favor para el enganche de un auto nuevo.
Alternativamente, algunas pólizas independientes ofrecen la cobertura GAP (Guaranteed Asset Protection), que cubre específicamente la diferencia entre el valor comercial del auto y el saldo deudor del préstamo. Verifica que tu nueva póliza cuente con estas protecciones antes de realizar el cambio.
Preguntas Frecuentes
¿Puedo cambiar de seguro durante el primer año de financiamiento?
Sí, técnicamente es posible en cualquier momento, pero debes revisar tu contrato. Algunos créditos automotrices regalan el seguro del primer año o lo integran en el costo inicial sin opción a reembolso. En esos casos, es mejor esperar al mes 11 para gestionar el cambio para el segundo año, evitando pagar doble.
¿Me penalizan económicamente por cancelar anticipadamente el seguro de la agencia?
No deberían cobrarte una multa o penalización por cancelar la póliza de seguro, ya que es un contrato independiente al del crédito automotriz. Sin embargo, la aseguradora retendrá el costo proporcional a los días que sí te brindaron el servicio y te devolverá el resto (prima no devengada).
¿Qué pasa con la prima no devengada si el seguro estaba incluido en mi crédito?
Si el seguro de tres años se sumó al monto total de tu préstamo y tú pagas intereses por él, al cancelar la póliza la aseguradora emitirá el reembolso. Dependiendo del banco, este dinero puede entregártelo a ti directamente mediante transferencia, o puede aplicarse automáticamente como un abono a capital para reducir tu deuda con la financiera.
¿Puedo bajar la cobertura a responsabilidad civil para ahorrar dinero?
No. Mientras el vehículo esté financiado, la institución crediticia exige por contrato que mantengas una cobertura amplia. Bajar el nivel de cobertura resultará en el rechazo inmediato de la póliza por parte del banco y la posible imposición de un seguro forzoso.
¿Qué pasa si tengo un siniestro durante el trámite de cambio de aseguradora?
La cobertura que responderá será aquella que esté activa en la fecha y hora exacta del accidente. Por esto es fundamental la regla de oro: nunca canceles la póliza original hasta que la nueva esté pagada, emitida y aprobada por el banco. Si ambas están activas por un breve empalme de días, deberás declarar el siniestro a una sola de ellas.
¿Puedo incluir el costo del nuevo seguro independiente en mis mensualidades del auto?
No. Al separar el seguro de la financiera, cortas el vínculo de facturación. Deberás pagar la nueva póliza directamente a la aseguradora. Puedes hacerlo de contado o aprovechar los meses sin intereses que ofrecen las compañías de seguros con tarjetas de crédito personales, pero ya no vendrá cobrado en el recibo de tu auto.
¿Qué hago si el seguro del culpable de un choque no tiene cobertura suficiente?
Si ya cambiaste a una póliza independiente robusta, debes activar tu propia cobertura de daños materiales. Tu aseguradora evaluará los daños, autorizará la reparación de tu auto y, gracias a las coberturas premium que contrataste, es posible que te exenten del pago del deducible. Posteriormente, el equipo legal de tu aseguradora se encargará de demandar al conductor culpable para recuperar los costos.
Conclusión
Saber que ¿Se Puede Cambiar de Compañía de Seguros Antes de Terminar de Pagar el Financiamiento? otorga a los conductores el poder de tomar el control de su protección financiera y patrimonial. No estás atado a las pólizas costosas y poco flexibles de las agencias automotrices.
Si te preocupa qué pasa si el seguro del culpable no cubre todos los daños de tu vehículo, o simplemente buscas reducir tus costos anuales, el mercado abierto ofrece opciones superiores. El secreto del éxito en este trámite radica en la meticulosidad administrativa: asegúrate de contratar una cobertura amplia, exige el endoso de beneficiario preferente a favor de tu institución financiera, y jamás canceles tu póliza actual hasta tener la aprobación por escrito del banco.
Revisa tu contrato de crédito hoy mismo, solicita cotizaciones comparativas y da el paso hacia un seguro que no solo proteja los intereses del banco, sino que verdaderamente resguarde tu tranquilidad en el camino.


0 $type={blogger}:
Publicar un comentario