 El costo promedio de asegurar un vehículo con protección total se disparó un 24% en un solo año, alcanzando cifras récord que superan los $2,241 anuales en la actualidad [3], [6]. Con primas en niveles históricos, los conductores necesitan entender exactamente por qué están pagando. Si te estás preguntando ¿Qué Cubre la Aseguranza Full Cover? Guía Completa es exactamente lo que necesitas para desglosar cada detalle de esta póliza. La aseguranza "full cover" no es un tipo de póliza oficial, sino un paquete estratégico que combina responsabilidad civil, colisión y cobertura amplia para proteger tanto los daños a terceros como tu propio vehículo, independientemente de quién tenga la culpa en un accidente.
Key Takeaways
- El término "full cover" no existe legalmente; es una combinación de tres coberturas distintas: responsabilidad civil, colisión y cobertura amplia.
- La responsabilidad civil es obligatoria por ley y cubre los daños que tú causes a otras personas o a sus propiedades.
- La cobertura de colisión paga las reparaciones de tu propio vehículo si chocas, sin importar de quién sea la culpa.
- La cobertura amplia (comprehensive) protege tu auto contra eventos fuera de tu control, como robo, vandalismo, incendios o desastres naturales.
- Si estás financiando o arrendando un vehículo, el prestamista te exigirá por contrato mantener una póliza full cover hasta liquidar la deuda.
- El full cover no cubre el desgaste natural del vehículo, fallas mecánicas por falta de mantenimiento, ni el uso del auto para aplicaciones de transporte comercial sin un endoso específico.
¿Qué es realmente el "Full Cover"? (La verdad sobre el término)
El término "full cover" (cobertura completa) es uno de los conceptos más malentendidos en la industria de los seguros. La realidad es que no es un tipo de póliza oficial ni un término legal estándar [1]. Ninguna compañía de seguros vende un producto que se llame literalmente "full cover". En su lugar, se refiere a un paquete estructurado que combina varias protecciones individuales para crear una red de seguridad integral para el conductor.
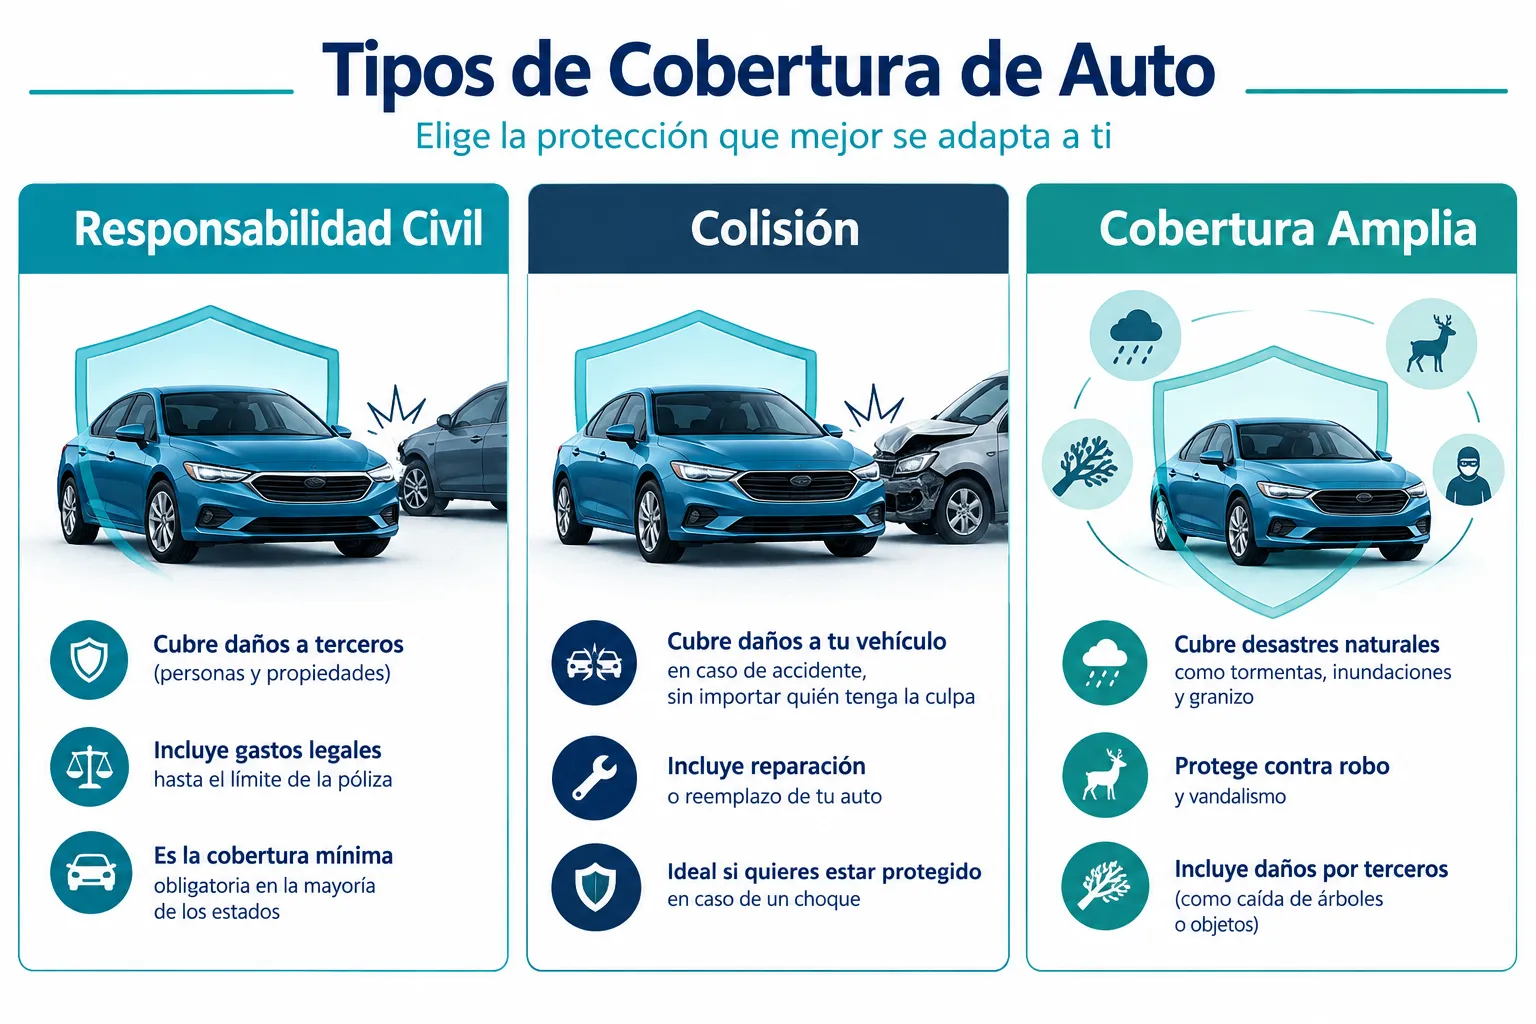
Cuando solicitas una aseguranza full cover, el agente de seguros está armando una póliza que incluye, como mínimo, la responsabilidad civil exigida por el estado, sumada a las coberturas de colisión y amplia (comprehensive) [1]. Esta combinación asegura que no solo cumplas con la ley, sino que tu propio patrimonio esté protegido si tu vehículo sufre daños o es pérdida total.
Es fundamental comprender que "cobertura completa" no significa cobertura ilimitada. Cada componente de este paquete tiene sus propios límites máximos de pago y deducibles que debes asumir antes de que la aseguradora comience a pagar. Creer que el full cover paga por absolutamente cualquier problema del auto es un error común que lleva a sorpresas desagradables al momento de presentar un reclamo.
Los tres pilares: ¿Qué Cubre la Aseguranza Full Cover? Guía Completa
Para entender el alcance de tu protección, debes desglosar los tres componentes principales que conforman este paquete de seguros. Cada uno tiene un propósito específico y se activa bajo diferentes circunstancias.
1. Responsabilidad Civil (Liability)
Esta es la base obligatoria de cualquier póliza de auto en casi todos los estados. Cubre los gastos médicos por lesiones corporales y los daños a la propiedad que tú causes a otras personas en un accidente donde se determine que tienes la culpa [2].
La responsabilidad civil se divide en dos partes:
- Lesiones corporales: Paga las facturas médicas, pérdida de salarios y, en algunos casos, compensación por dolor y sufrimiento de los ocupantes del otro vehículo o peatones afectados.
- Daños a la propiedad: Cubre el costo de reparar o reemplazar el auto de la otra persona, así como daños a estructuras físicas como cercas, buzones, postes de luz o edificios comerciales.
Esta cobertura nunca paga por tus propias lesiones ni por los daños de tu auto. Su objetivo exclusivo es proteger tus finanzas de demandas legales si causas un accidente.
2. Cobertura de Colisión (Collision)
A diferencia de la responsabilidad civil, la porción de colisión paga por la reparación o el reemplazo de tu propio vehículo si chocas contra otro auto u objeto, independientemente de quién tenga la culpa del accidente [1].
Esta cobertura se activa en escenarios como:
- Chocar por detrás a otro vehículo en un semáforo.
- Perder el control y golpear un poste de luz, un árbol o una barrera de contención.
- Encontrar tu auto chocado en un estacionamiento por un conductor que se dio a la fuga.
- Volcar tu vehículo debido a condiciones resbaladizas en la carretera.
Si tu auto es declarado pérdida total (el costo de reparación supera el valor del vehículo), la cobertura de colisión te reembolsará el valor real en efectivo de tu auto en el momento del accidente, menos el deducible que hayas elegido.
3. Cobertura Amplia (Comprehensive)
Esta sección protege tu vehículo contra daños que no son causados por un choque con otro auto o estructura [5]. Es la protección contra lo impredecible y los factores ambientales.
La cobertura amplia incluye compensación por:
- Robo total del vehículo o daños causados durante un intento de robo.
- Vandalismo, como pintura rayada o ventanas rotas intencionalmente.
- Incendios, ya sean forestales o fallas eléctricas del auto.
- Caída de objetos, como ramas de árboles pesadas o escombros de construcción.
- Eventos climáticos severos como granizo, inundaciones, huracanes o tornados.
- Daños por golpear a un animal (como un ciervo) en la carretera [5].
Cobertura de colisión frente a cobertura amplia (Comprehensive)
Una confusión frecuente entre los conductores es distinguir cuándo se aplica la cobertura de colisión y cuándo entra en juego la cobertura amplia. Aunque ambas protegen tu propio vehículo, los eventos que las activan son completamente diferentes.
Para simplificar la decisión y entender cómo actúa tu aseguradora ante un reclamo, revisa esta tabla comparativa de escenarios comunes:
Regla de decisión: Si el daño ocurrió porque estabas conduciendo e impactaste contra algo (excepto un animal), generalmente es un reclamo de colisión. Si el daño le ocurrió a tu auto mientras estaba estacionado o por fuerzas de la naturaleza, es un reclamo de cobertura amplia.
Exclusiones principales en la póliza: ¿Qué Cubre la Aseguranza Full Cover? Guía Completa y lo que queda fuera
A pesar de su nombre, el "full cover" tiene límites estrictos. Las compañías de seguros diseñan estas pólizas para cubrir accidentes y eventos imprevistos, no el costo de mantener un vehículo en funcionamiento. A pesar de su nombre, el "full cover" tiene exclusiones comunes que debes conocer [4].
Las situaciones que tu póliza de cobertura completa NO pagará incluyen:
- Mantenimiento de rutina y desgaste natural: Los cambios de aceite, reemplazo de frenos, llantas desgastadas o fallas mecánicas por envejecimiento del motor son tu responsabilidad financiera. El seguro no es una garantía mecánica.
- Uso comercial o aplicaciones de transporte: Si usas tu auto personal para trabajar en Uber, Lyft, o hacer entregas de comida, tu póliza personal full cover quedará anulada durante esas horas a menos que compres un endoso específico para viajes compartidos (rideshare endorsement).
- Daños intencionales: Si causas daños a tu propio vehículo a propósito para intentar cobrar el dinero del seguro, la aseguradora denegará el reclamo e investigará el caso por fraude.
- Bienes personales dentro del auto: Si te roban el vehículo y tenías una computadora portátil costosa en el asiento trasero, la cobertura amplia pagará por el auto, pero no por la computadora. Los bienes personales suelen estar cubiertos por el seguro de propietarios o inquilinos de vivienda.
- Daños por conductores no autorizados: Si permites que alguien que vive en tu casa conduzca tu auto, pero esa persona está explícitamente excluida en tu póliza, el seguro no cubrirá ningún accidente que cause.
Cómo funcionan los deducibles y límites en tu póliza Full Cover
Tener un seguro completo no significa que la aseguradora extenderá un cheque en blanco tras un accidente. Tu responsabilidad financiera se define a través de los deducibles y los límites de la póliza.
El deducible es la cantidad de dinero que debes pagar de tu propio bolsillo antes de que la cobertura de colisión o amplia comience a pagar las reparaciones de tu auto. Por ejemplo, si tienes un accidente que causa $3,000 en daños a tu vehículo y tu deducible es de $500, tú pagas los primeros $500 al taller mecánico y la aseguradora cubre los $2,500 restantes.
- Deducibles altos: Reducen el costo de tu prima mensual, pero requieren que tengas más dinero en efectivo disponible en caso de un accidente.
- Deducibles bajos: Aumentan tu pago mensual del seguro, pero minimizan el impacto financiero inmediato si chocas.
Los límites, por otro lado, se aplican principalmente a la responsabilidad civil. Representan la cantidad máxima que la aseguradora pagará por los daños que causes a otros. Si causas un accidente severo que resulta en $100,000 en facturas médicas para la otra persona, pero el límite de tu póliza es de solo $50,000, tú serás legalmente responsable de pagar los $50,000 restantes de tu propio patrimonio. Por esta razón, los expertos financieros recomiendan adquirir límites de responsabilidad civil muy superiores a los mínimos exigidos por el estado.
¿Cuánto cuesta una póliza Full Cover en 2026?
El mercado de seguros de automóviles ha experimentado una volatilidad sin precedentes en los últimos años. En Estados Unidos, el costo promedio de un seguro de auto con cobertura completa alcanzó aproximadamente los $2,148 anuales en 2023, y los datos más recientes reportados para el periodo 2024-2026 muestran que las primas han seguido subiendo, situándose alrededor de $2,241 al año [3].
Este encarecimiento no es arbitrario. La Asociación Nacional de Comisionados de Seguros (NAIC) documentó que el gasto promedio nacional por vehículo asegurado subió a $1,438 en 2023, lo que representó un incremento del 14.42% respecto a 2022, reflejando la fuerte presión inflacionaria en el sector automotriz a nivel general [7].
El costo de la cobertura completa experimentó un aumento drástico del 24% durante 2023 [6]. Este incremento fue impulsado principalmente por tres factores macroeconómicos que siguen vigentes en 2026:
- Tecnología avanzada en los vehículos: Los autos modernos están equipados con sensores, cámaras y sistemas de radar en los parachoques y parabrisas. Un choque menor que hace una década costaba $500 en reparaciones, hoy puede costar miles de dólares debido a la recalibración tecnológica necesaria.
- Inflación en piezas y mano de obra: La cadena de suministro automotriz y la escasez de mecánicos especializados han elevado significativamente el costo de las reparaciones.
- Frecuencia de clima severo: El aumento de tormentas de granizo, inundaciones e incendios forestales ha disparado los reclamos bajo la cobertura amplia (comprehensive), obligando a las aseguradoras a ajustar sus tarifas a nivel nacional para mantener la solvencia.
¿Quiénes están obligados a tener una aseguranza Full Cover?
Aunque la ley estatal generalmente solo exige la responsabilidad civil básica para circular legalmente, existen situaciones donde la cobertura completa es un mandato ineludible.
Si estás financiando o arrendando (leasing) un vehículo, el prestamista o concesionario exigirá por contrato que mantengas una póliza "full cover" para proteger su inversión hasta que el auto esté totalmente pagado [2]. Desde la perspectiva del banco, ellos son los dueños legales del vehículo. Si el auto es destruido en un accidente y tú dejas de pagar el préstamo, el banco perdería su dinero. La cobertura de colisión y amplia garantiza que el banco recupere el valor del vehículo.
¿Qué sucede si cancelas el full cover en un auto financiado?
Si decides eliminar la cobertura de colisión o amplia para ahorrar dinero, tu compañía de seguros notificará inmediatamente a tu prestamista. El banco, ejerciendo sus derechos contractuales, comprará una póliza por ti (conocida como seguro de colocación forzosa o "force-placed insurance") y agregará el costo a tu pago mensual del vehículo. Este tipo de seguro es extremadamente costoso, a menudo el doble o triple del precio del mercado, y curiosamente, solo protege los intereses del banco, no los tuyos.
¿Vale la pena mantener el Full Cover en autos antiguos?
A medida que un vehículo envejece, su valor de mercado disminuye constantemente debido a la depreciación. Llega un punto en el ciclo de vida de un auto en el que pagar por una aseguranza full cover deja de tener sentido financiero.
Las aseguradoras nunca te pagarán más por las reparaciones que el valor actual en efectivo (Actual Cash Value) de tu vehículo. Si tienes un auto de 15 años valorado en $2,500 y sufres un accidente que causa $3,000 en daños, la aseguradora declarará el auto como pérdida total y te entregará un cheque por $2,500, menos tu deducible de $500. El pago final sería de solo $2,000.
Regla de decisión (La regla del 10%): Suma el costo anual de tus coberturas de colisión y amplia. Si esa cifra representa más del 10% del valor actual de tu vehículo, matemáticamente es momento de considerar cancelar el full cover y mantener solo la responsabilidad civil.
Por ejemplo, si pagas $400 al año por la porción de colisión y amplia, pero tu auto solo vale $3,000, estás pagando más del 13% del valor del auto cada año. En este escenario, es más inteligente financieramente guardar esos $400 anuales en un fondo de emergencia para reparaciones o para el pago inicial de tu próximo vehículo.
Pasos prácticos para configurar tu aseguranza Full Cover
Elegir la póliza adecuada requiere más que simplemente aceptar la primera cotización que recibas. Para asegurar una protección sólida sin pagar de más, sigue este proceso estructurado.
- Evalúa tus necesidades de responsabilidad civil: Ignora los mínimos estatales. Los expertos recomiendan límites de al menos 100/300/50 ($100,000 por persona lesionada, $300,000 por accidente para lesiones corporales y $50,000 para daños a la propiedad) para proteger adecuadamente tus activos en caso de una demanda.
- Elige deducibles estratégicos: Selecciona el deducible más alto que puedas pagar cómodamente en efectivo en caso de una emergencia (generalmente $500 o $1,000). Esto reducirá significativamente tu prima mensual.
- Considera la protección contra conductores sin seguro (UM/UIM): Aunque no siempre se considera parte estricta del "full cover", agregar cobertura contra conductores sin seguro o con seguro insuficiente es vital. Paga tus facturas médicas si eres chocado por alguien que huye de la escena o no tiene seguro.
- Agrega cobertura de brecha (Gap Insurance) si es necesario: Si compraste un auto nuevo con un pago inicial bajo, la depreciación inicial hará que debas más al banco de lo que vale el auto. Si el auto es pérdida total, el seguro full cover solo paga el valor actual. El seguro Gap cubre la diferencia restante para que no quedes endeudado por un auto que ya no existe.
- Compara cotizaciones anualmente: La lealtad a una aseguradora rara vez es recompensada financieramente. Las tarifas cambian constantemente. Compara precios de al menos tres compañías diferentes cada vez que tu póliza esté por renovarse para asegurar que sigues recibiendo una tarifa competitiva.
Preguntas Frecuentes (FAQ)
¿El full cover cubre daños al motor si se descompone?
No. Las pólizas de seguro de auto están diseñadas para cubrir accidentes y daños externos. Las fallas mecánicas, los problemas eléctricos por desgaste y el mantenimiento general son responsabilidad del propietario, a menos que el daño mecánico sea resultado directo de un choque cubierto.
¿Qué pasa si otra persona conduce mi auto y choca?
En la mayoría de los casos, el seguro sigue al vehículo, no al conductor. Si prestas tu auto a un amigo con tu permiso y esta persona causa un accidente, tu aseguranza full cover generalmente pagará los daños. Sin embargo, tú serás responsable de pagar el deducible y tus tarifas probablemente aumentarán.
¿La aseguranza full cover incluye auto de alquiler?
No automáticamente. El reembolso por auto de alquiler es una cobertura opcional que debe agregarse por separado a tu póliza. Si no la incluyes explícitamente, tendrás que pagar de tu bolsillo el transporte mientras tu auto está en el taller.
¿Me cubre el seguro si choco en otro país, como México?
Las pólizas estándar de Estados Unidos generalmente no brindan cobertura fuera de los EE. UU. y sus territorios, o Canadá. Si conduces hacia México, necesitarás comprar una póliza de seguro de auto turística mexicana específica para estar protegido legalmente.
¿Cuánto tiempo tengo para reportar un accidente a mi aseguradora?
Debes reportar el incidente lo más pronto posible, idealmente dentro de las primeras 24 a 48 horas. Retrasar el reporte puede complicar la investigación del reclamo y, en casos extremos, dar a la aseguradora motivos para denegar la cobertura por incumplimiento de contrato.
¿El seguro full cover paga si me roban pertenencias del auto?
No. La cobertura amplia (comprehensive) paga por el robo del vehículo en sí o los daños causados para entrar (como una ventana rota). Los artículos personales robados del interior, como teléfonos, ropa o computadoras, deben reclamarse a través del seguro de propietarios o inquilinos de vivienda.
Conclusión
Entender a fondo ¿Qué Cubre la Aseguranza Full Cover? Guía Completa es el paso definitivo para tomar el control de tus finanzas automotrices. Lejos de ser un escudo mágico contra cualquier inconveniente mecánico, el "full cover" es una herramienta financiera precisa, diseñada para protegerte de la ruina económica tras un accidente severo, el robo de tu vehículo o un desastre natural.
Al comprender que esta protección se divide en responsabilidad civil, colisión y cobertura amplia, puedes ajustar tus deducibles y límites para crear una póliza que se adapte a tu presupuesto y nivel de riesgo. Recuerda evaluar el valor actual de tu vehículo anualmente; mantener una cobertura completa en un auto que se ha depreciado drásticamente es un error financiero común. Revisa tu póliza actual hoy mismo, verifica tus límites de responsabilidad y compara cotizaciones para asegurarte de que estás obteniendo la máxima protección por cada dólar invertido.


0 $type={blogger}:
Publicar un comentario