Quick Answer: La elección entre un Seguro de Auto Comercial para Flotas Pequeñas vs. Póliza Individual de Trabajo depende directamente del volumen de vehículos y la estructura de su negocio. Las pólizas individuales aseguran vehículos específicos basándose en el historial del conductor y el tipo de unidad, siendo ideales para contratistas con un solo vehículo. Por el contrario, las pólizas de flota consolidan la cobertura de múltiples vehículos bajo un solo contrato, requiriendo típicamente un mínimo de 10 unidades para acceder a descuentos por volumen, aunque existen estructuras de "mini-flota" para empresas con 2 a 9 vehículos.
Key Takeaways:
- Las aseguradoras requieren generalmente un mínimo de 10 vehículos para otorgar una verdadera póliza de flota comercial con descuentos por volumen.
- Las empresas con 2 a 9 vehículos suelen depender de estructuras de "mini-flota" o pólizas comerciales individuales agrupadas.
- Las flotas pequeñas enfrentan una penalización de costos significativa, pagando casi el doble por milla en responsabilidad civil en comparación con las flotas medianas.
- El costo promedio nacional de una póliza comercial individual para negocios generales oscila entre $270 y $276 mensuales.
- Los vehículos de alto riesgo, como grúas y camiones de transporte, enfrentan primas individuales extremas que pueden superar los $1,000 mensuales.
- La adopción de tecnología telemática y cámaras de tablero se ha convertido en un requisito estándar de suscripción para mitigar los altos costos.
- Las primas continúan aumentando en 2026 debido a la inflación social (litigios costosos) y los altos costos de reparación de vehículos equipados con tecnología avanzada.
¿Qué es el Seguro de Auto Comercial para Flotas Pequeñas vs. Póliza Individual de Trabajo?
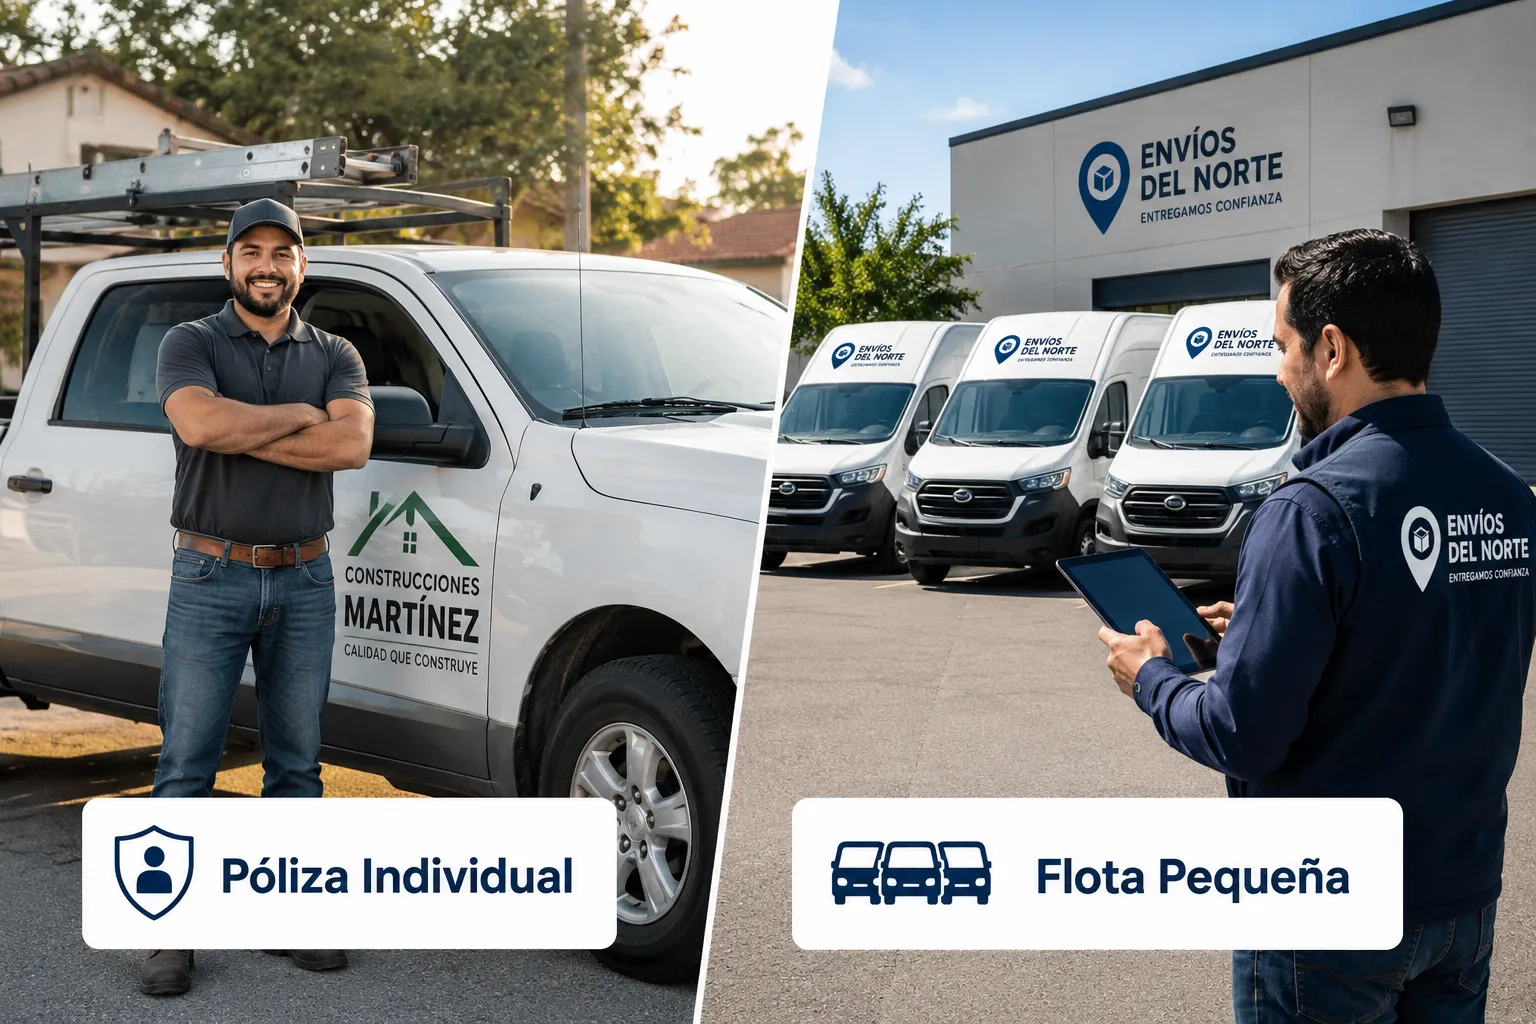
El Seguro de Auto Comercial para Flotas Pequeñas vs. Póliza Individual de Trabajo representa dos enfoques fundamentalmente distintos para gestionar el riesgo vehicular en un negocio. Una póliza individual de trabajo está diseñada para cubrir un vehículo específico, evaluando el riesgo basándose en quién lo conduce, para qué se utiliza y el historial personal del operador. Es el contrato estándar para contratistas independientes, plomeros autónomos o agentes inmobiliarios que utilizan un solo automóvil para sus operaciones diarias.
Por otro lado, el seguro para flotas pequeñas busca consolidar la cobertura de múltiples vehículos comerciales bajo un único contrato maestro. En lugar de emitir tarjetas de seguro individuales con fechas de renovación dispares, una póliza de flota unifica los límites de responsabilidad, las fechas de vencimiento y la facturación. Esto simplifica la administración para los dueños de negocios que operan varias furgonetas de reparto, camiones de servicio o vehículos de ventas.
La diferencia más crítica radica en cómo las compañías de seguros perciben el riesgo. En una póliza individual, el riesgo está aislado; si el vehículo se accidenta, afecta esa póliza específica. En una flota, el riesgo se distribuye entre todas las unidades, pero la siniestralidad de un solo conductor puede impactar las primas de toda la empresa. Comprender esta dinámica es el primer paso para estructurar una cobertura que proteja los activos de la empresa sin asfixiar el flujo de caja.
¿Cuál es el umbral para clasificar como flota comercial?
Las aseguradoras estructuran y cotizan las pólizas de "flota comercial" típicamente para empresas que operan 10 o más vehículos [2]. Este umbral de 10 unidades es el estándar de la industria donde comienzan a aplicarse los descuentos por alto volumen y las metodologías de suscripción basadas en la experiencia de la flota en su conjunto.
Para las empresas que se encuentran en fase de crecimiento, este umbral presenta un desafío estratégico. Las empresas con 2 a 9 vehículos generalmente deben asegurar cada unidad bajo pólizas comerciales individuales o estructuras de "mini-flota", perdiendo los descuentos por alto volumen [2].
El concepto de la "Mini-Flota"
Cuando un negocio opera entre 2 y 9 vehículos, se encuentra en una zona de transición. Las aseguradoras han creado productos de "mini-flota" para este segmento. Estas pólizas ofrecen la conveniencia administrativa de una sola fecha de renovación y una factura unificada, pero generalmente se cotizan sumando el riesgo individual de cada vehículo y conductor, en lugar de aplicar un descuento global de flota.
Regla de decisión: Elija agrupar sus vehículos en una mini-flota si tiene 3 o más unidades. Aunque no obtenga los descuentos masivos de una flota de 10 vehículos, la reducción de la carga administrativa y la estandarización de los límites de responsabilidad civil justifican el cambio.
Diferencias clave en la evaluación de riesgos y suscripción
El proceso de suscripción (underwriting) determina cuánto pagará su empresa por la cobertura. Las diferencias en los criterios de suscripción son abismales al comparar pólizas individuales con flotas estructuradas.
Las pólizas de flotas grandes se evalúan basándose en el historial de pérdidas agregadas y los programas de seguridad corporativos [6]. Los suscriptores analizan la frecuencia y severidad de los reclamos a lo largo de los años, confiando en la ley de los grandes números para predecir pérdidas futuras. Si una empresa tiene un manual de seguridad robusto y un historial limpio, puede negociar tarifas excepcionales.
En contraste, las pólizas individuales y de flotas pequeñas dependen casi exclusivamente del tipo de vehículo específico, el historial individual del conductor y la jurisdicción estatal [6]. Esto significa que una sola multa por exceso de velocidad de uno de sus empleados puede disparar la prima de ese vehículo específico en su próxima renovación.
Factores determinantes para pólizas individuales
- Historial de Vehículos Motorizados (MVR): Las aseguradoras revisan el historial de manejo de cada individuo nombrado en la póliza.
- Radio de operación: Un vehículo que opera dentro de un radio local de 50 millas pagará menos que uno que cruza líneas estatales.
- Clasificación de peso: Los vehículos ligeros (sedanes, furgonetas pequeñas) tienen primas base más bajas que los vehículos medianos o pesados.
- Uso del vehículo: Transportar herramientas propias (como un carpintero) se clasifica con menor riesgo que transportar bienes de terceros (como un servicio de mensajería).
Análisis de costos: Póliza individual frente a la penalización de flotas pequeñas
El costo es el factor decisivo para la mayoría de las empresas en 2026. Los datos revelan que la economía de escala juega un papel crucial en los seguros comerciales, castigando severamente a las operaciones más pequeñas.
Los datos demuestran que las flotas pequeñas (25 vehículos o menos) pagan 20.3 centavos por milla en seguro de responsabilidad civil, lo que representa casi el doble del costo de las flotas medianas (101 a 250 vehículos), las cuales pagan 10.4 centavos por milla [1]. Esta "penalización de costos" es un obstáculo importante para el crecimiento de las pequeñas empresas de transporte y servicios.
Costos promedio de pólizas individuales
Para el período de evaluación reciente, el costo promedio nacional de una póliza de auto comercial individual para negocios generales es de aproximadamente $270 a $276 por mes, con una mediana de $207 a $219 mensuales [3].
Sin embargo, estos promedios varían significativamente según la profesión. Los contratistas independientes que aseguran un solo vehículo de trabajo bajo una póliza individual pagan un promedio de $257 a $260 mensuales, con una mediana de $203 a $212 por mes, variando según el historial del conductor y la ubicación geográfica [4].
El extremo del espectro: Vehículos pesados y de alto riesgo
El tipo de vehículo dicta la prima más que cualquier otro factor en las pólizas individuales. Las pólizas individuales para vehículos de trabajo pesado tienen primas significativamente más altas; las grúas promedian entre $600 y $606 mensuales, mientras que los camiones de transporte contratados promedian entre $926 y $1,041 mensuales por vehículo [3].
Comparativa de Costos Mensuales Estimados (Póliza Individual)
Nota: Los costos varían según el estado, los límites de cobertura y el historial de pérdidas.
Impacto de la inflación y tendencias del mercado en 2026
El entorno económico de 2026 continúa ejerciendo presión sobre las pólizas de seguros comerciales. Los dueños de negocios deben comprender las fuerzas macroeconómicas que impulsan sus primas al alza, independientemente de si tienen un historial de conducción perfecto.
Las tarifas de seguros de autos comerciales han experimentado incrementos continuos que oscilan entre un dígito alto y más del 10%, impulsados por la inflación en los costos de reparación y la severidad de los litigios [5].
Inflación Social y Veredictos Nucleares
El encarecimiento de las pólizas, tanto individuales como de flotas pequeñas, está directamente vinculado a la "inflación social" (veredictos nucleares en demandas por accidentes) y al alto costo de reparar vehículos modernos equipados con sensores avanzados y tecnología de asistencia al conductor [5].
Un "veredicto nuclear" se define en la industria aseguradora como una adjudicación del jurado que supera los 10 millones de dólares. Cuando los jurados otorgan sumas masivas contra empresas comerciales involucradas en accidentes de tránsito, las aseguradoras se ven obligadas a aumentar las primas en todo el mercado para mantener su solvencia. Las flotas pequeñas, que a menudo carecen de los equipos legales internos de las grandes corporaciones, son particularmente vulnerables a estas demandas.
Moderación del Mercado
A pesar de las presiones inflacionarias, hay noticias ligeramente positivas para los compradores de seguros. Los análisis de la industria indican que el sector de autos comerciales mantiene una tendencia al alza en las primas, aunque los informes documentan una ligera moderación en la velocidad de estos incrementos en comparación con los picos del mercado duro vistos en años anteriores [7]. Esto significa que, si bien pagará más en su renovación de 2026, el porcentaje de aumento probablemente será menos drástico que los choques de tarifas experimentados recientemente.
Cómo la telemática reduce los costos del Seguro de Auto Comercial para Flotas Pequeñas vs. Póliza Individual de Trabajo
Frente a la implacable escalada de costos, la tecnología se ha convertido en la principal línea de defensa para las empresas. El Seguro de Auto Comercial para Flotas Pequeñas vs. Póliza Individual de Trabajo está siendo revolucionado por la telemática.
Para combatir las altas primas por vehículo, las flotas pequeñas están adoptando sistemas de telemática y cámaras de tablero (dashcams). Estas tecnologías han pasado de ser herramientas opcionales a requisitos estándar de suscripción para acceder a mejores tarifas [1].
El valor de los datos en tiempo real
La telemática implica la instalación de dispositivos GPS y sensores de diagnóstico en los vehículos comerciales. Estos dispositivos transmiten datos en tiempo real a la aseguradora sobre el comportamiento del conductor.
- Monitoreo de velocidad: Registra eventos de exceso de velocidad en relación con los límites locales.
- Frenado brusco: Detecta paradas repentinas que indican conducción distraída o agresiva.
- Aceleración rápida: Identifica patrones de conducción que aumentan el desgaste y el riesgo de colisión.
- Horarios de conducción: Evalúa si los vehículos operan durante horas de alto riesgo (como la madrugada).
El impacto de las Dashcams: Las cámaras de tablero orientadas hacia adelante y hacia la cabina proporcionan evidencia irrefutable en caso de accidente. En un entorno de "inflación social" donde las empresas comerciales suelen ser culpadas injustamente en colisiones con vehículos de pasajeros, un video que demuestre que su conductor tenía el derecho de paso puede evitar un reclamo de cientos de miles de dólares y proteger su historial de pérdidas.
Cuándo elegir una póliza individual para su vehículo de trabajo
No todas las empresas necesitan o califican para una póliza de flota. Mantener pólizas comerciales individuales separadas es a menudo la decisión estratégica correcta bajo ciertas circunstancias operativas.
Escenarios ideales para pólizas individuales:
- Contratistas independientes (Solopreneurs): Si usted es el único dueño y conductor de un vehículo de trabajo (por ejemplo, un electricista independiente o un consultor), una póliza comercial individual es la opción más eficiente y económica.
- Vehículos altamente especializados: Si su negocio opera principalmente sedanes para ventas, pero posee una sola grúa pesada, a menudo es mejor aislar el riesgo de la grúa en una póliza individual. Mezclar un vehículo de riesgo extremo con vehículos de bajo riesgo en una mini-flota puede contaminar la tarifa de todo el grupo.
- Rotación extrema de vehículos: Si su modelo de negocio implica comprar, vender o rotar vehículos constantemente (como un pequeño concesionario que usa placas de distribuidor), las pólizas específicas o de garaje individuales pueden ser más apropiadas.
"Aislar el riesgo de un vehículo especializado en una póliza individual evita que un posible siniestro contamine las primas de toda su flota de vehículos ligeros."
Cuándo hacer la transición a una póliza de flota pequeña
El crecimiento empresarial exige una evolución en la gestión de riesgos. Mantener múltiples pólizas individuales se vuelve administrativamente insostenible y financieramente ineficiente a medida que se añaden vehículos y empleados.
Debe considerar seriamente la transición a una estructura de mini-flota o flota comercial cuando se cumplan las siguientes condiciones:
- Alcanza los 3-5 vehículos: Aunque el umbral oficial para grandes descuentos es de 10 vehículos [2], gestionar tres o más pólizas individuales con diferentes fechas de renovación, facturas y límites de responsabilidad es una pérdida de tiempo administrativo.
- Contrata empleados no propietarios: Cuando personas distintas a los dueños del negocio comienzan a conducir los vehículos de la empresa, el riesgo de responsabilidad civil aumenta exponencialmente. Una póliza de flota permite establecer el estado de "Cualquier Auto" (Any Auto) o asegurar a cualquier empleado con licencia que conduzca en nombre de la empresa.
- Requiere límites de responsabilidad uniformes: Los contratos comerciales a menudo exigen que los proveedores mantengan límites de responsabilidad civil de $1 millón o más. Es más fácil y seguro garantizar este cumplimiento a través de una póliza maestra de flota que actualizando múltiples pólizas individuales.
Pasos para unificar sus pólizas
- Auditoría de conductores: Antes de solicitar cotizaciones de flota, obtenga los MVR de todos sus empleados. Despida o reasigne a conductores con historiales de manejo deficientes (DUI, múltiples accidentes), ya que un solo mal conductor arruinará la cotización de toda la flota.
- Alineación de fechas: Trabaje con su corredor de seguros para alinear las fechas de vencimiento de sus pólizas individuales actuales.
- Implementación de telemática: Instale dashcams y rastreadores GPS antes de solicitar la cotización de flota para presentarse como un riesgo proactivo ante los suscriptores [1].
Errores comunes al asegurar vehículos comerciales
Independientemente de si elige el Seguro de Auto Comercial para Flotas Pequeñas vs. Póliza Individual de Trabajo, existen trampas costosas que los dueños de negocios deben evitar.
Error 1: Depender del seguro de auto personal para uso comercial
Este es el error más peligroso. Las pólizas de auto personal excluyen explícitamente el uso comercial. Si un plomero causa un accidente grave mientras conduce hacia un trabajo en su camioneta asegurada personalmente, la aseguradora denegará el reclamo, dejando los activos personales y comerciales del plomero expuestos a demandas.
Error 2: Límites de responsabilidad insuficientes
Comprar los límites mínimos requeridos por el estado (a menudo tan bajos como $25,000) es negligencia financiera para un negocio. En caso de un accidente con lesiones graves, los costos médicos y legales superarán rápidamente esos límites. Se recomienda un mínimo de $500,000 a $1,000,000 en responsabilidad civil comercial.
Error 3: No actualizar la lista de conductores (Roster)
En las pólizas de flotas pequeñas, permitir que un empleado no listado en la póliza conduzca el vehículo de la empresa puede resultar en problemas masivos de cobertura si ocurre un accidente. Las aseguradoras fijan el precio basándose en los conductores declarados; ocultar conductores jóvenes o con mal historial es fraude de seguros.
Error 4: Ignorar el mantenimiento del vehículo
Los suscriptores de seguros comerciales a menudo solicitan registros de mantenimiento, especialmente para vehículos pesados. Un accidente causado por frenos defectuosos que no fueron mantenidos adecuadamente puede llevar a acusaciones de negligencia grave, multiplicando los daños punitivos en un tribunal.
Preguntas Frecuentes (FAQ)
¿Puede un contratista independiente tener una póliza de flota?
No típicamente. Las pólizas de flota requieren múltiples vehículos (generalmente 10 o más para flotas completas, o 2-9 para mini-flotas). Un contratista con un solo vehículo debe utilizar una póliza comercial individual.
¿Qué es una mini-flota en seguros comerciales?
Es una estructura de póliza diseñada para empresas con 2 a 9 vehículos. Unifica la facturación y las fechas de renovación bajo un solo contrato, aunque generalmente no ofrece los profundos descuentos por volumen de una flota de 10+ vehículos.
¿Cubre mi seguro de auto personal el uso comercial?
No. Las pólizas personales excluyen las actividades comerciales (como transportar bienes, llevar equipos de construcción o entregar paquetes). Necesita una póliza comercial para evitar que se denieguen los reclamos.
¿Por qué es tan caro asegurar una grúa o camión de transporte?
Debido a la severidad potencial de los accidentes. Los vehículos pesados causan daños masivos en las colisiones. Por ello, las grúas promedian más de $600 mensuales y los camiones de transporte superan los $900 mensuales en pólizas individuales.
¿Qué es la inflación social en los seguros?
Se refiere al aumento de los costos de los seguros impulsado por litigios agresivos y "veredictos nucleares" (adjudicaciones de jurados superiores a $10 millones) contra empresas comerciales involucradas en accidentes.
¿Cómo afecta el historial del conductor a una póliza comercial individual?
De manera directa y severa. En pólizas individuales y flotas pequeñas, la aseguradora evalúa el riesgo basándose en el historial de manejo específico (MVR) del conductor asignado. Las multas o accidentes recientes aumentarán drásticamente la prima.
¿Puedo agrupar vehículos de diferentes clases en una sola póliza?
Sí, una póliza de flota o mini-flota puede incluir una mezcla de sedanes de ventas, camionetas de servicio y camiones pesados, aunque la prima total reflejará el riesgo combinado de las diferentes clases de vehículos.
¿Qué papel juegan las cámaras de tablero en la reducción de primas?
Las dashcams proporcionan evidencia visual en caso de accidentes, protegiendo a la empresa de reclamos fraudulentos o culpas injustas. Su uso se ha convertido en un requisito estándar de las aseguradoras para otorgar tarifas competitivas a flotas pequeñas.
Conclusión
Navegar por el panorama del Seguro de Auto Comercial para Flotas Pequeñas vs. Póliza Individual de Trabajo requiere una evaluación honesta del tamaño de su negocio, la naturaleza de sus operaciones y su tolerancia al riesgo. Si usted es un profesional independiente con un solo vehículo, la póliza comercial individual es su única y mejor opción, ofreciendo protección específica a un costo predecible.
Sin embargo, a medida que su negocio se expande más allá de su primer vehículo, la carga administrativa y el riesgo de mantener pólizas separadas se vuelven insostenibles. Aunque el umbral dorado para los descuentos masivos por volumen se sitúa en los 10 vehículos, la transición temprana a una estructura de mini-flota (2 a 9 vehículos) sienta las bases para un crecimiento escalable. En el desafiante mercado de seguros de 2026, caracterizado por la inflación social y el aumento de las tarifas, la adopción proactiva de tecnología telemática y la aplicación de estrictos estándares de contratación de conductores no son solo tácticas para reducir primas, sino estrategias de supervivencia empresarial esenciales. Revise su cobertura anualmente con un corredor especializado en líneas comerciales para asegurarse de que su póliza evolucione al mismo ritmo que su negocio.


0 $type={blogger}:
Publicar un comentario