Descubre qué cubre la aseguranza full cover, sus exclusiones, costos en 2026 y deducibles. Guía completa para proteger tu auto y evitar sorpresas.
Last updated: September 22, 2026
Respuesta Rápida:
Contrario a la creencia popular, la "aseguranza full cover" no lo cubre absolutamente todo. Es un término informal de la industria que combina tres protecciones fundamentales: responsabilidad civil (daños a terceros), colisión (daños a tu vehículo por choques) y cobertura a todo riesgo o comprehensive (daños por eventos fuera de tu control, como robo o clima) [1]. Entender la aseguranza full cover que cubre exactamente es vital, ya que excluye el desgaste normal, averías mecánicas y modificaciones personalizadas.
Puntos Clave
- La cobertura completa no es una póliza única, sino un paquete de tres seguros distintos trabajando en conjunto.
- La responsabilidad civil paga los daños médicos y materiales que causes a otros, pero no cubre tus propias lesiones ni tu auto.
- La protección de colisión repara tu vehículo sin importar quién causó el accidente, sujeta al pago de un deducible.
- La cobertura comprehensive te protege contra robo, vandalismo, incendios, inundaciones y accidentes con animales.
- El mantenimiento rutinario, las fallas mecánicas y las piezas personalizadas (como rines de lujo) no están incluidos en una póliza estándar.
- Si financias o arriendas tu vehículo, el prestamista te exigirá mantener este nivel de cobertura de forma obligatoria.
- El costo promedio nacional en 2026 oscila entre $2,241 y $2,578 anuales, dependiendo de tu perfil y ubicación.
Qué significa realmente tener una póliza full cover
Para septiembre de 2026, el costo promedio de proteger un vehículo en Estados Unidos alcanza los $2,578 anuales [6], pero millones de conductores pagan esta cifra sin entender exactamente qué están comprando. Cuando los agentes de seguros o los concesionarios de autos hablan de un seguro completo, utilizan un atajo verbal.
La "aseguranza full cover" no es una póliza única o un producto mágico que pague por cualquier problema que tenga tu auto. En realidad, es un término informal utilizado en la industria para describir una combinación específica de seguros [1]. Esta combinación está diseñada para proteger tu patrimonio en caso de que causes un accidente, y al mismo tiempo proteger tu inversión financiera en tu propio vehículo.
Para que una póliza sea considerada "full cover", debe incluir obligatoriamente tres componentes:
- Seguro de responsabilidad civil (Liability)
- Seguro de colisión (Collision)
- Seguro a todo riesgo (Comprehensive)
Si decides eliminar la cobertura de colisión o la de todo riesgo para ahorrar dinero en tus primas mensuales, tu póliza automáticamente deja de ser de cobertura completa y pasa a ser únicamente de responsabilidad civil (liability only). Entender la aseguranza full cover que cubre es el primer paso para evitar sorpresas financieras desagradables en el taller mecánico.
Cobertura de responsabilidad civil: Protección básica obligatoria
La base de cualquier póliza de seguro de auto en Estados Unidos es la responsabilidad civil. Esta es la parte del seguro que exige la ley en casi todos los estados. Su propósito principal no es protegerte a ti o a tu auto, sino proteger a las demás personas de tus errores al volante.
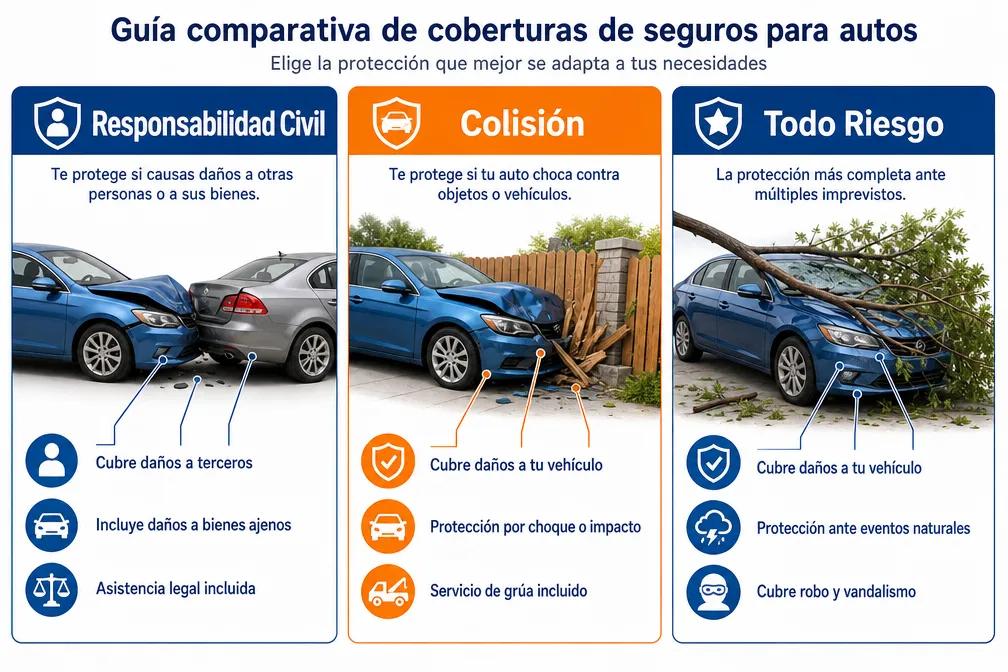
La porción de responsabilidad civil cubre los daños corporales y materiales que el conductor cause a terceras personas o a sus propiedades en caso de ser el culpable de un accidente [2].
Cómo se divide la responsabilidad civil
Esta cobertura se divide invariablemente en dos categorías:
- Daños corporales (Bodily Injury): Paga las facturas médicas, la pérdida de ingresos y el dolor y sufrimiento de los conductores, pasajeros o peatones que resulten heridos en un accidente donde tú tienes la culpa. También cubre tus gastos de defensa legal si la otra parte decide demandarte.
- Daños a la propiedad (Property Damage): Paga las reparaciones del vehículo de la otra persona. También cubre daños a estructuras físicas si, por ejemplo, pierdes el control y chocas contra la cerca de una casa, un buzón de correo, una tienda o un poste de luz del municipio.
Regla de decisión: Elige límites de responsabilidad civil que igualen o superen tu patrimonio neto total. Si tienes $100,000 en ahorros y bienes, los límites mínimos del estado (que suelen ser de $25,000) no serán suficientes. Si los daños exceden tu cobertura, los abogados pueden ir tras tus ahorros personales.
Cobertura de colisión: Reparaciones de tu propio vehículo
Mientras que la responsabilidad civil paga por el auto del otro conductor, la cobertura de colisión se encarga del tuyo. Esta es la primera mitad de la protección física de tu vehículo dentro de un paquete full cover .
La cobertura de colisión paga por las reparaciones o el reemplazo de tu propio vehículo si chocas contra otro auto u objeto, independientemente de quién tenga la culpa del accidente [1]. Esto incluye chocar contra un poste, una cerca, un árbol o sufrir una volcadura.
El papel del deducible en la colisión
A diferencia de la responsabilidad civil, que paga desde el primer dólar, la cobertura de colisión requiere que asumas una parte del riesgo. Las coberturas de colisión y a todo riesgo requieren el pago de un deducible que el asegurado debe cubrir de su bolsillo antes de que la aseguradora pague el resto de los daños [1].
Generalmente, los deducibles se configuran entre $250 y $1,000 [1]. Funciona de la siguiente manera:
- Sufres un accidente y los daños a tu auto se evalúan en $4,000.
- Tienes un deducible de $500.
- Tú pagas los primeros $500 al taller mecánico.
- Tu compañía de seguros emite un cheque por los $3,500 restantes.
Error común: Muchos conductores eligen un deducible de $1,000 para bajar su prima mensual, pero no mantienen esos $1,000 ahorrados. Si ocurre un accidente, no pueden sacar el auto del taller porque no tienen el dinero del deducible. Si eliges un deducible alto, asegúrate de tener ese monto en tu fondo de emergencia.
Cobertura a todo riesgo (Comprehensive): Daños sin choque
La cobertura comprehensive, a menudo traducida como "a todo riesgo" o "cobertura integral", es el tercer pilar. Es la que protege tu vehículo mientras está estacionado o ante fuerzas de la naturaleza.
La cobertura integral protege el vehículo contra daños no relacionados con choques, incluyendo robo, vandalismo, incendios, caída de objetos, granizo, inundaciones y accidentes con animales [2].
Escenarios cubiertos por el seguro a todo riesgo
Para entender mejor la aseguranza full cover que cubre en la sección comprehensive, considera estos escenarios de la vida real:
- Robo total o parcial: Si te roban el auto completo, la aseguradora te pagará el valor actual de mercado del vehículo. Si te roban piezas de fábrica (como el catalizador), también está cubierto.
- Fenómenos meteorológicos: Daños por huracanes, tornados, granizo severo que abolla el techo, o inundaciones que arruinan el motor del auto.
- Impactos de animales: Chocar contra un venado cruzando la carretera no se considera una "colisión" estándar, sino un reclamo comprehensive.
- Caída de objetos: Una rama de árbol que cae sobre tu parabrisas durante una tormenta, o escombros de construcción que caen sobre tu techo.
Al igual que la colisión, la cobertura a todo riesgo requiere el pago de un deducible antes de que el seguro intervenga.
Lo que NO cubre la aseguranza full cover
El nombre "cobertura completa" genera una falsa sensación de invulnerabilidad. Existen exclusiones muy claras en todas las pólizas estándar. Saber lo que no está cubierto es tan importante como saber lo que sí lo está.
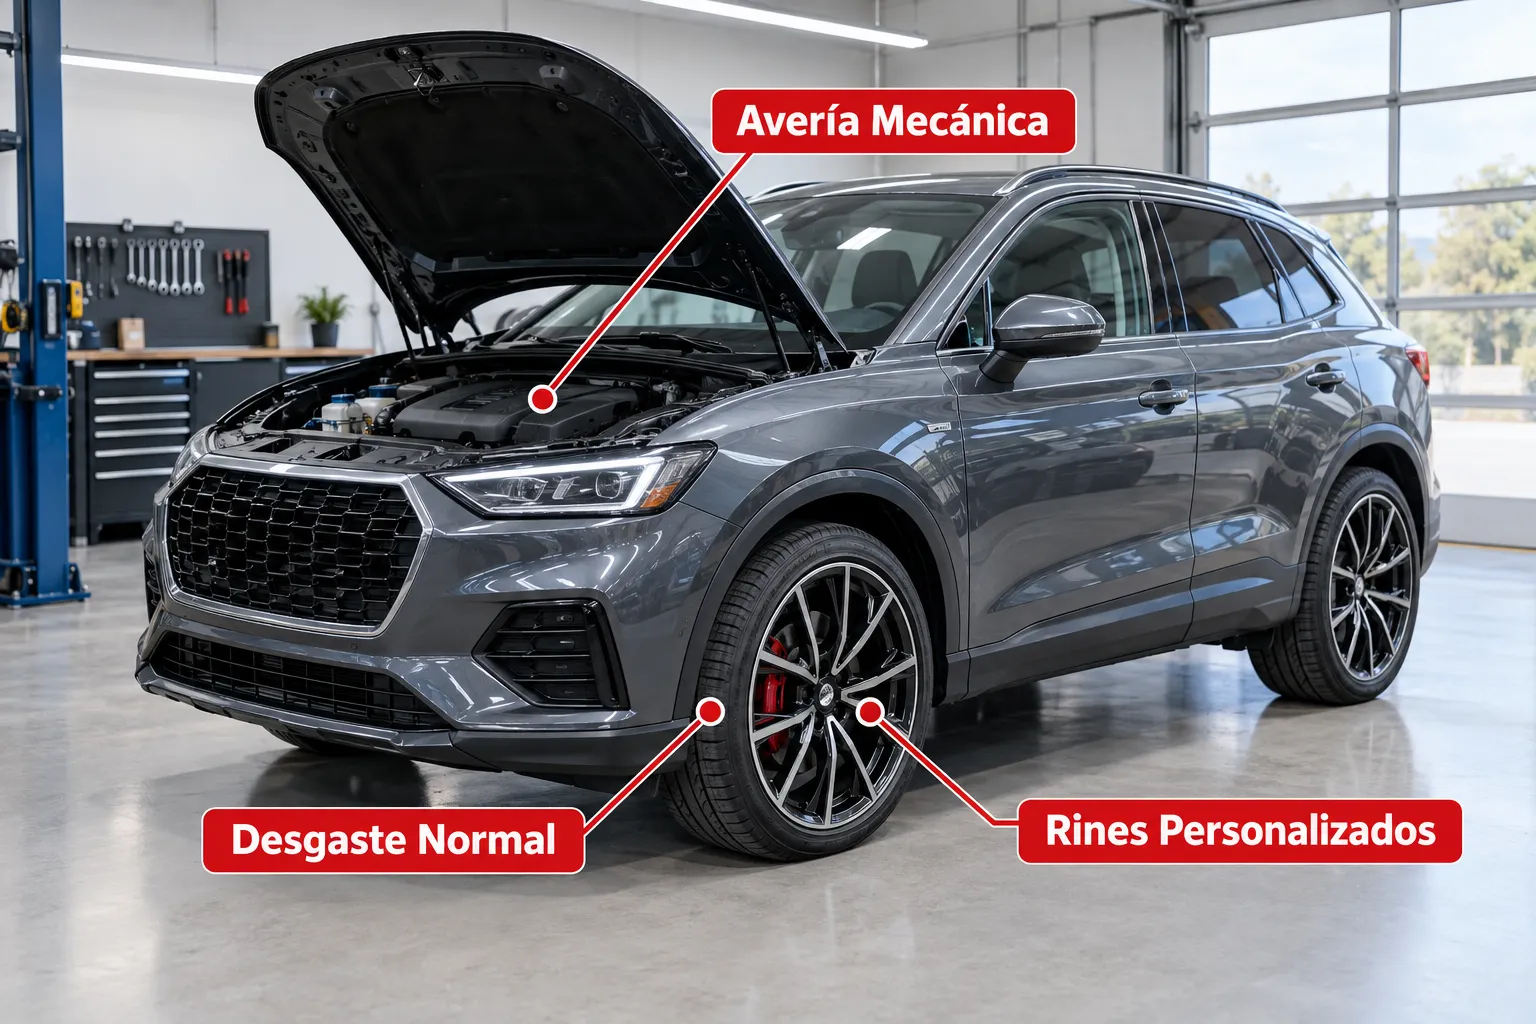
La aseguranza full cover excluye explícitamente el desgaste normal del vehículo, averías mecánicas, mantenimiento de rutina y daños causados intencionalmente [2].
Exclusiones principales
- Mantenimiento y desgaste: Cambios de aceite, rotación de llantas, reemplazo de frenos desgastados o escobillas del limpiaparabrisas son responsabilidad exclusiva del propietario [2].
- Fallas mecánicas: Si tu transmisión se rompe a las 80,000 millas o el motor falla por un defecto, el seguro de auto no pagará la reparación. Para esto necesitas una garantía extendida o un seguro de avería mecánica.
- Piezas y modificaciones personalizadas: La cobertura completa estándar no cubre automáticamente modificaciones personalizadas, rines de lujo o equipos de sonido de posventa [4]. Si instalas rines de $3,000 y te los roban, el seguro solo pagará el valor de los rines de acero originales de fábrica, a menos que el conductor adquiera un endoso adicional para piezas personalizadas [4].
- Uso comercial o de aplicaciones: Si tienes un accidente mientras conduces para Uber, Lyft, o entregas comida para DoorDash, tu póliza personal full cover negará el reclamo. Necesitas un endoso de viaje compartido (rideshare) o una póliza comercial.
- Pertenencias personales: Si te roban el auto y tenías una laptop de $1,500 en el asiento trasero, el seguro de auto paga por la ventana rota y el auto, pero no por la laptop. Las pertenencias personales están cubiertas por tu seguro de inquilino o de propietario de vivienda.
Costos promedio de un seguro full cover en 2026
El entorno económico y los altos costos de reparación de vehículos modernos, llenos de sensores y cámaras, han impactado directamente las primas de seguros.
Para el año 2026, el costo promedio nacional de una póliza de cobertura completa en Estados Unidos se sitúa en aproximadamente $2,578 anuales, lo que equivale a alrededor de $215 al mes [6]. Sin embargo, este es solo un promedio y las tarifas varían drásticamente según la base de datos consultada y el perfil del conductor. Datos recientes de septiembre de 2026 muestran promedios nacionales alternativos que comienzan desde los $2,241 anuales (unos $187 mensuales), reflejando los ajustes actuales por inflación y costos de reparación [7].
Factores que alteran tu tarifa mensual
El precio que pagarás por tu aseguranza full cover que cubre tu vehículo dependerá de:
- Tu código postal: Las áreas urbanas con altas tasas de robo y tráfico denso tienen primas más altas que las zonas rurales.
- Historial de manejo: Multas por exceso de velocidad, accidentes previos o un DUI dispararán los costos.
- Puntaje de crédito: En la mayoría de los estados, las aseguradoras utilizan tu historial crediticio para calcular el riesgo. Un mal crédito puede duplicar el costo de tu seguro.
- Tipo de vehículo: Los autos deportivos, los vehículos eléctricos de lujo y los autos con altas tasas de robo histórico cuestan más de asegurar.
- Edad y género: Los conductores menores de 25 años pagan las tarifas más altas del mercado debido a su falta de experiencia y mayor riesgo estadístico.
Cuándo es obligatorio y cuándo es opcional
A nivel legal, ningún estado te obliga a comprar cobertura de colisión o a todo riesgo. El estado solo exige la responsabilidad civil. Sin embargo, esto cambia si no eres el dueño absoluto del vehículo.
Los prestamistas y las compañías de arrendamiento (leasing) exigen obligatoriamente que los conductores mantengan una póliza de "full cover" hasta que el vehículo esté completamente pagado [3]. Hacen esto para proteger su inversión financiera. Si destruyes un auto que aún debes, el prestamista quiere asegurarse de que la compañía de seguros liquidará la deuda.
¿Qué pasa si cancelas la cobertura completa financiando el auto?
Si decides reducir tu seguro a solo responsabilidad civil mientras aún tienes un préstamo activo, tu compañía de seguros notificará al banco. El banco procederá a comprar una póliza por ti (conocida como seguro de colocación forzosa o force-placed insurance). Esta póliza es extremadamente costosa (a menudo el doble o triple del precio normal) y solo protege al banco, no a ti. El costo se añadirá a tu pago mensual del auto.
Regla de decisión: ¿Cuándo deberías cancelar el full cover ? Una regla financiera general indica que si el costo anual de tu cobertura de colisión y a todo riesgo supera el 10% del valor actual de tu auto, podrías considerar cancelarla. Por ejemplo, si tu auto viejo vale $2,000 y pagas $400 al año solo por colisión y comprehensive, financieramente tiene más sentido ahorrar ese dinero y asumir el riesgo tú mismo.
Beneficios adicionales comunes en pólizas completas
Dependiendo de la aseguradora y la región, los paquetes comercializados como "full cover" pueden incluir beneficios adicionales integrados [5]. Aunque la responsabilidad civil, colisión y comprehensive forman el núcleo, muchas compañías añaden endosos para hacer sus ofertas más atractivas.
Endosos que complementan tu póliza
Si estás buscando la máxima protección, verifica si tu cotización incluye los siguientes elementos, o si debes añadirlos por un costo nominal:
- Asistencia en carretera (Roadside Assistance): Cubre servicios de grúa, cambio de llantas pinchadas, entrega de gasolina si te quedas vacío, y servicios de cerrajería si dejas las llaves adentro [5].
- Reembolso de auto de alquiler (Rental Reimbursement): Si tu auto está en el taller durante tres semanas después de un accidente cubierto, esta opción paga por un auto de alquiler (hasta un límite diario, por ejemplo, $40 al día por 30 días) [5].
- Cobertura de gastos médicos (MedPay o PIP): Paga las facturas médicas tuyas y de tus pasajeros después de un accidente, independientemente de quién tuvo la culpa [5]. En algunos estados, el PIP (Protección contra Lesiones Personales) es obligatorio.
- Seguro de brecha (Gap Insurance): Si tu auto es declarado pérdida total, el seguro regular solo paga el valor actual depreciado. Si debes $25,000 en el préstamo pero el auto solo vale $20,000, el seguro de brecha paga esos $5,000 de diferencia para que no quedes endeudado por un auto que ya no existe.
Preguntas Frecuentes (FAQ)
¿Es lo mismo full cover que seguro a todo riesgo?
No. El seguro a todo riesgo (comprehensive) es solo una de las tres partes que conforman una póliza full cover. El comprehensive cubre daños sin choque (robo, clima), mientras que el full cover incluye también responsabilidad civil y colisión.
¿El seguro full cover cubre si alguien más maneja mi carro?
Por lo general, sí. El seguro de auto sigue al vehículo, no al conductor. Si le prestas tu auto a un amigo de forma ocasional y tiene un accidente, tu póliza de cobertura completa pagará los daños, aunque tú serás responsable de pagar el deducible.
¿El seguro completo cubre fallas del motor o transmisión?
No. La aseguranza full cover excluye explícitamente averías mecánicas y el desgaste normal. Para cubrir fallas de motor necesitas la garantía del fabricante o un seguro de avería mecánica separado.
¿Qué pasa si mis rines deportivos son robados?
La cobertura estándar solo pagará por el reemplazo de piezas originales de fábrica. Si tienes rines personalizados o estéreos de posventa, necesitas un endoso específico de piezas y equipos personalizados para que estén cubiertos.
¿Puedo comprar full cover sin tener licencia de conducir de EE. UU.?
Depende de la aseguradora y del estado. Algunas compañías aceptan licencias internacionales o pasaportes, pero las tarifas suelen ser significativamente más altas hasta que obtengas un historial de manejo local establecido.
¿Cuánto es un buen deducible para mi seguro?
Un deducible de $500 es el estándar de la industria, ofreciendo un equilibrio entre primas mensuales manejables y un gasto de bolsillo razonable en caso de accidente. Solo elige un deducible de $1,000 si tienes ese dinero disponible en efectivo en todo momento.
Conclusión
Saber exactamente la aseguranza full cover que cubre es el factor más crítico para proteger tu estabilidad financiera en la carretera. Ya no puedes asumir que pagar una prima alta significa que absolutamente todo está cubierto. Recuerda que este paquete te protege contra demandas (responsabilidad civil), accidentes en movimiento (colisión) y eventos fuera de tu control (todo riesgo).
Para tomar el control de tu póliza este 2026, revisa tu página de declaraciones actual. Verifica tus límites de responsabilidad civil para asegurarte de que protegen tu patrimonio actual. Evalúa si tus deducibles de colisión y comprehensive tienen sentido para tu presupuesto de emergencia, y si tienes piezas personalizadas en tu auto, llama a tu agente hoy mismo para agregar un endoso específico. Un conductor informado es un conductor seguro.


0 $type={blogger}:
Publicar un comentario