Un solo accidente con culpa puede aumentar las primas de seguro de automóvil en un promedio del 40% al 50%, y ese recargo financiero no desaparece de la noche a la mañana. Para los conductores que buscan reducir sus gastos en 2026, comprender los plazos exactos de penalización es fundamental. Si te preguntas ¿cuánto tiempo puede permanecer un accidente en tu historial de seguro?, la respuesta determina cuándo podrás volver a acceder a las tarifas más competitivas del mercado.
Respuesta Rápida: Por lo general, un accidente permanece en tu historial de seguro y afecta tus primas durante un período de 3 a 5 años [1]. Sin embargo, el registro del incidente se mantiene en bases de datos nacionales de reclamos (como el reporte C.L.U.E.) hasta por 7 años [7], y las infracciones graves, como conducir bajo los efectos del alcohol (DUI), pueden castigar tus tarifas hasta por 10 años dependiendo del estado [4].
Puntos Clave
- El período estándar de revisión (lookback period) que utilizan las aseguradoras para calcular recargos es de 3 a 5 años.
- Las leyes estatales dictan variaciones importantes: California suele revisar 3 años, Nueva York 4 años, y Florida entre 3 y 5 años.
- El historial del Departamento de Vehículos Motorizados (DMV) opera de manera independiente a los registros internos de tu aseguradora.
- Los accidentes sin culpa (not-at-fault) aparecen en tu historial, pero su impacto financiero es significativamente menor o nulo.
- La base de datos C.L.U.E. retiene el historial de reclamos durante 7 años, lo que significa que cambiar de aseguradora no ocultará un accidente reciente.
- Los reclamos menores (generalmente por debajo de los $500 dólares) pueden no generar un aumento en la prima, dependiendo de la tolerancia de la compañía.
¿Cuánto Tiempo Puede Permanecer un Accidente en tu Historial de Seguro en Promedio?
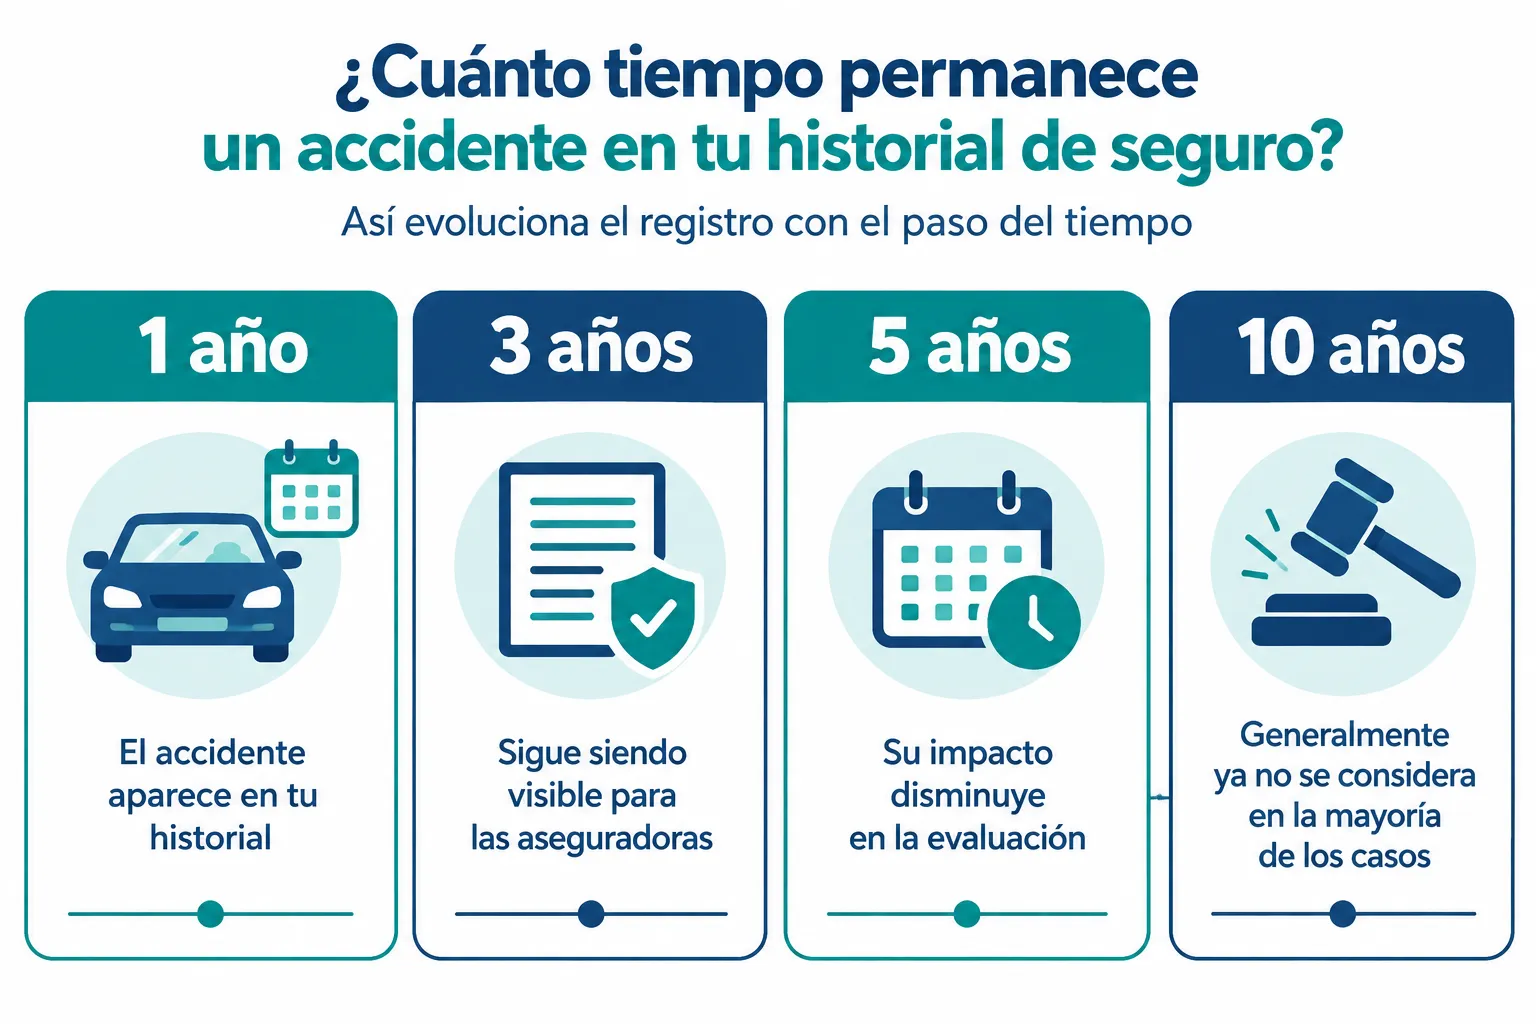
Para la mayoría de los conductores, un accidente afecta las tarifas de seguro de automóvil durante un período de 3 a 5 años [1]. Este lapso se conoce en la industria aseguradora como el "período de revisión" (lookback period). Durante este tiempo, la aseguradora considera que representas un riesgo estadísticamente mayor de presentar futuros reclamos, lo que justifica un recargo en tu prima mensual o anual.
El reloj comienza a correr típicamente desde la fecha en que ocurrió el accidente o la fecha en que se pagó el reclamo, no desde la fecha en que se renueva la póliza. A medida que te acercas al final de este período de 3 a 5 años sin incidentes adicionales, el recargo suele ir disminuyendo gradualmente hasta desaparecer por completo.
Variaciones Según el Estado
El lugar donde vives juega un papel determinante en las reglas que deben seguir las aseguradoras. Los departamentos de seguros estatales regulan estrictamente hasta cuándo una compañía puede penalizarte financieramente por un siniestro.
- California: Las regulaciones estatales son estrictas a favor del consumidor. En California, los accidentes suelen permanecer 3 años en el historial para propósitos de cálculo de tarifas [2].
- Nueva York: En el estado de Nueva York, la mayoría de los accidentes permanecen visibles y activos en el historial de manejo para las compañías de seguros durante aproximadamente 4 años [1].
- Florida: El rango estándar en Florida permite a las aseguradoras revisar el historial de 3 a 5 años [2]. Las compañías tienen cierta flexibilidad dentro de este marco legal para establecer sus propias políticas de suscripción.
- Texas: Similar a Florida, las aseguradoras en Texas generalmente aplican recargos durante un período de 3 años para accidentes estándar, pero pueden extender la revisión a 5 años para incidentes múltiples.
Eliminación Automática del Recargo
Una de las ventajas del sistema actual es que no necesitas realizar trámites legales complejos para limpiar tu póliza. Una vez que se cumple el plazo estipulado por el estado o la política de la aseguradora, el recargo por el accidente se elimina automáticamente de la póliza en la siguiente renovación [1]. Esto permite que la prima regrese a niveles normales, asumiendo que mantuviste un historial limpio y no hay otras infracciones recientes.
"El recargo no desaparece a mitad de tu término de póliza. Si tu accidente cumple 3 años en marzo, pero tu póliza se renueva en julio, verás la reducción de la tarifa reflejada en la factura de julio."
La Diferencia Entre el Historial del DMV y tu Aseguradora
Un error común entre los conductores es confundir el registro del Departamento de Vehículos Motorizados (DMV) con el historial interno de la compañía de seguros. Entender esta diferencia es crucial para saber exactamente dónde y cómo se registra tu información vial.
El tiempo que un accidente permanece en el registro de vehículos motorizados (MVR) es dictado por la ley estatal y funciona de manera independiente al período de revisión de 3 a 5 años que usa la aseguradora [6].
Historial del DMV (MVR)
El Motor Vehicle Record es un documento oficial del gobierno. Registra tu historial de licencias, suspensiones, multas de tránsito, puntos acumulados y accidentes reportados a la policía.
- Propósito: Monitorear tu privilegio de conducir y aplicar la ley.
- Duración: En muchos estados, los accidentes y multas menores permanecen en el MVR de 3 a 5 años. Sin embargo, las infracciones mayores pueden quedarse de 10 años a toda la vida.
- Acceso: Las aseguradoras compran acceso a tu MVR cuando solicitas una cotización o renuevas una póliza para evaluar tu nivel de riesgo.
Historial de la Aseguradora
Las compañías de seguros utilizan el MVR como fuente de datos, pero aplican sus propias fórmulas matemáticas (algoritmos de suscripción) para determinar el precio.
- Propósito: Calcular el riesgo financiero y establecer la prima de seguro.
- Duración: Limitado por las leyes estatales de seguros, restringiendo el recargo financiero a un máximo de 3 a 5 años para accidentes estándar.
- Independencia: Incluso si logras que un juez desestime una multa de tránsito en la corte y no aparezca en tu MVR, si presentaste un reclamo por daños a tu aseguradora, el accidente seguirá existiendo en el historial de la compañía.
Regla de decisión: Si tuviste un accidente leve que no involucró a la policía ni generó una multa, es posible que no aparezca en tu DMV. Sin embargo, si usaste tu seguro para reparar el auto, la aseguradora sí lo tendrá registrado y aplicará el recargo correspondiente.
El Reporte C.L.U.E.: ¿Qué Es y Cuánto Dura la Información Ahí?
Muchos conductores piensan que la solución a un aumento de tarifas después de un accidente es simplemente cancelar la póliza y cambiar de compañía de seguros. En 2026, esto no funciona debido a una base de datos centralizada llamada C.L.U.E. (Comprehensive Loss Underwriting Exchange).
El reporte C.L.U.E., administrado por la empresa de análisis de datos LexisNexis, es un historial detallado de todos los reclamos de seguros de automóviles y propiedades asociados a tu nombre, fecha de nacimiento y número de licencia.
Tiempo de Retención en C.L.U.E.
Aunque el recargo directo en la prima de tu aseguradora actual dure de 3 a 5 años, el historial de reclamos en la base de datos C.L.U.E. conserva la información del accidente hasta por 7 años desde la fecha del siniestro [7].
Esto significa que cuando solicitas una cotización con una aseguradora completamente nueva, esta empresa consultará tu reporte C.L.U.E. y verá el accidente, incluso si ocurrió hace 6 años. Dependiendo de las políticas de suscripción de la nueva compañía, podrían usar esa información para negar la cobertura o ajustar la tarifa inicial, aunque legalmente no puedan aplicar el recargo máximo de un accidente reciente.
Qué Información Contiene el Reporte
Cada entrada en tu reporte C.L.U.E. incluye detalles específicos que las aseguradoras utilizan para evaluar tu perfil:
- Fecha exacta del incidente.
- Tipo de reclamo (colisión, responsabilidad civil, robo, vandalismo).
- Estado del reclamo (abierto, cerrado, denegado).
- Cantidades pagadas por la aseguradora.
- Compañía que manejó el reclamo.
Por ley (bajo la Ley de Informes Crediticios Justos o FCRA), tienes derecho a solicitar una copia gratuita de tu reporte C.L.U.E. una vez al año. Es una práctica altamente recomendada revisar este documento para asegurar que no haya reclamos duplicados o accidentes fraudulentos atribuidos a tu identidad, lo cual podría estar inflando tus primas injustamente.
Cómo Afecta la Culpabilidad en el Tiempo que un Accidente Puede Permanecer en tu Historial de Seguro
No todos los accidentes se evalúan de la misma manera. El factor más crítico que determina el impacto financiero de un siniestro es la asignación de culpabilidad. Las aseguradoras penalizan principalmente los accidentes donde el conductor tuvo la culpa (at-fault) [3].
Accidentes Con Culpa (At-Fault)
Si las autoridades o los ajustadores de seguros determinan que tú fuiste responsable de causar el accidente (por ejemplo, chocar por detrás a otro vehículo, pasarse un semáforo en rojo o perder el control del auto), enfrentarás las penalizaciones más severas.
- Impacto en la prima: Aumento promedio del 40% al 50%.
- Duración del recargo: 3 a 5 años garantizados en la mayoría de los estados.
- Riesgo de cancelación: Múltiples accidentes con culpa en un período corto pueden resultar en la no renovación de tu póliza.
Accidentes Sin Culpa (Not-At-Fault)
Los incidentes sin culpa aparecen en el historial, pero su impacto en la tarifa suele ser significativamente menor [3]. Estos ocurren cuando otro conductor choca contra ti, o cuando tu vehículo sufre daños por eventos fuera de tu control (cobertura a todo riesgo o comprehensive), como la caída de un árbol, granizo, o el impacto con un animal salvaje.
En muchos estados, las leyes prohíben explícitamente a las compañías de seguros aumentar tus tarifas por un accidente en el que no tuviste la culpa. Sin embargo, en estados sin estas protecciones legales, una aseguradora podría argumentar que vivir en un área con alta incidencia de accidentes o clima severo te hace estadísticamente más propenso a futuros reclamos, aplicando un ligero aumento general a tu perfil de riesgo.
Caso Especial: Estados "No-Fault" (Sin Culpa)
En estados con leyes de seguro "no-fault" (como Florida, Michigan o Nueva York), tu propio seguro de Protección contra Lesiones Personales (PIP) paga tus gastos médicos independientemente de quién causó el accidente. A pesar del nombre, la culpabilidad por los daños a la propiedad aún se asigna, y el conductor responsable verá un aumento en sus tarifas durante el período estándar de 3 a 5 años.
Excepciones: Casos Graves y Reclamos Menores
La regla general de 3 a 5 años tiene excepciones notables en ambos extremos del espectro de gravedad. El sistema está diseñado para castigar severamente la negligencia extrema y, en ocasiones, perdonar los incidentes superficiales.
Infracciones Graves y DUI
Los accidentes que involucran infracciones graves, como conducir bajo los efectos del alcohol (DUI), conducir bajo la influencia de drogas (DWI) o manejo imprudente, permanecen en el historial y afectan las tarifas de seguro por un período mucho mayor, alcanzando hasta 10 años en varios estados [4].
Un accidente combinado con un DUI cambia drásticamente tu clasificación de riesgo. Las consecuencias incluyen:
- Aumento extremo de tarifas: Las primas pueden duplicarse o triplicarse inmediatamente.
- Requisito SR-22/FR-44: Es probable que el estado te exija presentar un certificado de responsabilidad financiera, lo que notifica a la aseguradora que eres un conductor de alto riesgo.
- Mercado secundario: Muchas aseguradoras estándar cancelarán tu póliza, obligándote a buscar cobertura en compañías especializadas en conductores de alto riesgo, las cuales cobran tarifas premium.
El Umbral de los Reclamos Menores
En el extremo opuesto, no todo rasguño resultará en años de castigo financiero. Algunas aseguradoras mantienen umbrales de tolerancia para incidentes leves [3]. Por ejemplo, los reclamos pequeños de $500 dólares o menos no aumentan la tarifa del seguro en la mayoría de los estados.
Si raspas tu auto contra un poste en tu propio garaje y la reparación cuesta $400 dólares, presentar el reclamo dejará un registro en tu historial C.L.U.E., pero es muy probable que tu aseguradora no aplique un recargo en tu próxima renovación, especialmente si tu deducible es de $500 (lo que significa que la aseguradora no pagó nada de todos modos).
Tabla Comparativa: Severidad del Incidente y su Impacto
¿Qué es el Perdón de Accidentes y Cómo Funciona?
Una de las herramientas más efectivas para proteger tu estabilidad financiera después de un siniestro es la cobertura de "Perdón de Accidentes" (Accident Forgiveness). Esta es una cláusula especial que puedes agregar a tu póliza (generalmente por un costo adicional) o que algunas aseguradoras otorgan como recompensa por lealtad a los conductores que mantienen un historial limpio durante varios años.
Si el conductor cuenta con esta cobertura específica, la aseguradora omite el primer accidente con culpa al calcular la prima, aunque el siniestro sigue registrado legalmente en el historial del DMV y en las bases de datos de reclamos [5].
Limitaciones del Perdón de Accidentes
Es vital entender que el perdón de accidentes no borra el evento de la existencia legal. Tiene limitaciones estrictas:
- Aplica solo al primer accidente: Si tienes un segundo accidente con culpa dentro del período de revisión, la aseguradora aplicará recargos por ambos incidentes.
- No se transfiere: El perdón de accidentes es una promesa interna de tu aseguradora actual. Si decides cambiar de compañía al año siguiente para buscar mejores tarifas, la nueva aseguradora verá el accidente en tu reporte C.L.U.E. y basará su cotización en ese historial, sin importar que tu compañía anterior te haya "perdonado".
- No aplica a infracciones graves: Ninguna aseguradora perdonará un accidente que involucre un DUI o cargos criminales.
Elige el perdón de accidentes si: Tienes conductores adolescentes en tu póliza, conduces largas distancias diariamente, o vives en áreas urbanas de alto tráfico donde la probabilidad estadística de un accidente menor es elevada.
Estrategias para Minimizar el Impacto de un Accidente en 2026
Saber cuánto tiempo puede permanecer un accidente en tu historial de seguro es solo la mitad de la batalla. Mientras esperas a que pasen los 3 a 5 años reglamentarios, existen estrategias proactivas que puedes implementar de inmediato para aliviar la carga financiera de las primas elevadas.
1. Toma un Curso de Manejo Defensivo
Muchos estados y compañías de seguros ofrecen descuentos sustanciales (generalmente entre el 5% y el 10%) a los conductores que completan un curso aprobado de conducción defensiva o prevención de accidentes. En algunos estados, completar este curso también puede eliminar puntos de tu historial del DMV, lo que mejora tu perfil de riesgo general.
2. Aumenta tu Deducible
Si tienes un recargo por accidente, puedes compensar el aumento de la prima asumiendo un mayor riesgo financiero inicial. Aumentar tu deducible de $500 a $1,000 dólares puede reducir tu prima mensual significativamente. Solo asegúrate de tener esos $1,000 en un fondo de emergencia en caso de que ocurra otro incidente.
3. Utiliza Programas Telemáticos (Seguro Basado en el Uso)
En 2026, casi todas las aseguradoras principales ofrecen programas telemáticos (aplicaciones móviles o dispositivos enchufables) que monitorean tus hábitos de conducción en tiempo real. Si demuestras que frenas suavemente, respetas los límites de velocidad y no conduces a altas horas de la noche, puedes ganar descuentos de hasta un 30%, lo que ayuda a contrarrestar el recargo del accidente.
4. Reevalúa tus Coberturas
Si el vehículo involucrado en el accidente ya es antiguo, podría ser el momento de eliminar las coberturas de colisión y a todo riesgo (comprehensive). La regla general es que si el costo anual de estas coberturas más el deducible supera el 10% del valor actual del vehículo, financieramente tiene más sentido cancelar la cobertura y ahorrar ese dinero.
5. Compara Precios Constantemente
No asumas que todas las aseguradoras penalizan los accidentes de la misma manera. El algoritmo de la Compañía A podría aplicar un recargo del 50% por un choque por alcance, mientras que la Compañía B solo aplica un 30%. Especialmente cuando cruces la marca de los 3 años de tu accidente, es el momento ideal para solicitar nuevas cotizaciones en el mercado.
Preguntas Frecuentes (FAQ)
¿Un accidente sin reclamo va a mi historial de seguro?
Si pagas los daños de tu bolsillo y no informas a tu aseguradora, no habrá un reclamo en el reporte C.L.U.E. Sin embargo, si hubo un reporte policial, el accidente aparecerá en tu historial del DMV (MVR), el cual tu aseguradora podría ver durante la renovación.
¿Cuánto tiempo dura un reclamo de parabrisas en el seguro?
Los reclamos de cristales y parabrisas suelen considerarse reclamos a todo riesgo (comprehensive) y permanecen en el reporte C.L.U.E. por hasta 7 años. No obstante, rara vez causan un aumento significativo en la tarifa, ya que se consideran incidentes menores sin culpa.
¿Puede una aseguradora cancelar mi póliza después de un accidente?
Sí. Si el accidente involucró un DUI, fraude, o si es tu tercer accidente con culpa en un período corto (generalmente 3 años), la aseguradora puede clasificar tu perfil como de riesgo inaceptable y enviar un aviso de no renovación al final de tu término actual.
¿Qué pasa si el reporte C.L.U.E. tiene información incorrecta sobre un accidente?
Tienes derecho a disputar errores. Debes contactar a LexisNexis directamente. Ellos tienen 30 días para investigar y verificar la información con la aseguradora. Si no pueden verificarla, deben eliminar el registro de tu reporte.
¿El historial de accidentes se transfiere a un auto nuevo?
Sí. El historial de manejo y el registro de accidentes están vinculados a ti como conductor (a través de tu licencia y número de seguro social), no al número de identificación del vehículo (VIN). Comprar un auto nuevo no borrará tu historial de accidentes.
¿Las multas de estacionamiento afectan mi seguro de auto?
No. Las multas de estacionamiento, las multas por parquímetros vencidos y las multas por cámaras de luz roja (en la mayoría de los estados) son infracciones no móviles. No aparecen en tu historial de manejo del DMV y no afectan las tarifas de tu seguro.
Conclusión
Saber con exactitud cuánto tiempo puede permanecer un accidente en tu historial de seguro te permite planificar financieramente y tomar decisiones informadas sobre tu póliza. Aunque la regla general dicta un castigo financiero de 3 a 5 años para los accidentes con culpa, factores como las leyes de tu estado, la gravedad del incidente y herramientas como el perdón de accidentes pueden alterar este panorama drásticamente.
Si tienes un accidente reciente en tu historial, no te conformes con pagar tarifas exorbitantes año tras año. Mantén un registro limpio a partir de hoy, considera inscribirte en programas telemáticos de conducción segura y, sobre todo, marca en tu calendario el tercer aniversario de tu accidente. Ese es el momento exacto en el que debes volver al mercado y comparar cotizaciones, ya que muchas aseguradoras comenzarán a tratarte nuevamente como un conductor de bajo riesgo.


0 $type={blogger}:
Publicar un comentario