Un error común entre los conductores en Estados Unidos es creer que existe una póliza única y universal llamada "cobertura total" que protege contra absolutamente cualquier eventualidad en la carretera. La realidad es muy distinta. En la industria de seguros estadounidense, el término "full cover" no es un producto legalmente definido, sino un paquete estratégico de diferentes coberturas combinadas para ofrecer la máxima protección posible. Comprender exactamente qué incluye este paquete, cómo interactúan sus límites y deducibles, y cuándo es financieramente inteligente contratarlo, es la diferencia entre una recuperación rápida tras un accidente y la bancarrota personal.
Key Takeaways
- El "full cover" no es una póliza individual, sino la combinación de tres protecciones fundamentales: responsabilidad civil, colisión y cobertura a todo riesgo (comprehensive).
- La responsabilidad civil es obligatoria en casi todos los estados y paga los daños que tú causes a terceros, pero nunca cubre tus propios gastos médicos ni las reparaciones de tu vehículo.
- La cobertura de colisión se activa para reparar tu auto si chocas contra otro vehículo u objeto, independientemente de quién tenga la culpa del accidente.
- La cobertura a todo riesgo (comprehensive) protege tu patrimonio contra eventos fuera de tu control, como robo, vandalismo, caída de árboles, granizo o impactos con animales..
- Las pólizas full cover requieren el pago de un deducible (usualmente entre 500 y 1000 dólares) antes de que la aseguradora cubra los daños de colisión o eventos a todo riesgo.
- Para una protección verdaderamente completa en 2026, se recomienda agregar cobertura para conductores sin seguro (UM/UIM) y seguro GAP si el auto es nuevo o financiado.
¿Qué es Exactamente la Aseguranza Full Cover en Estados Unidos: Coberturas Explicadas?
La "aseguranza full cover" en Estados Unidos es un término comercial utilizado para describir un paquete de seguros que incluye protección tanto para terceros como para el propio conductor y su vehículo. No existe un documento legal emitido por el estado que se llame "Full Cover". En el mercado de seguros de EE. UU., la aseguranza full cover es un término de la industria para un paquete que incluye coberturas de responsabilidad civil, colisión y a todo riesgo [1].
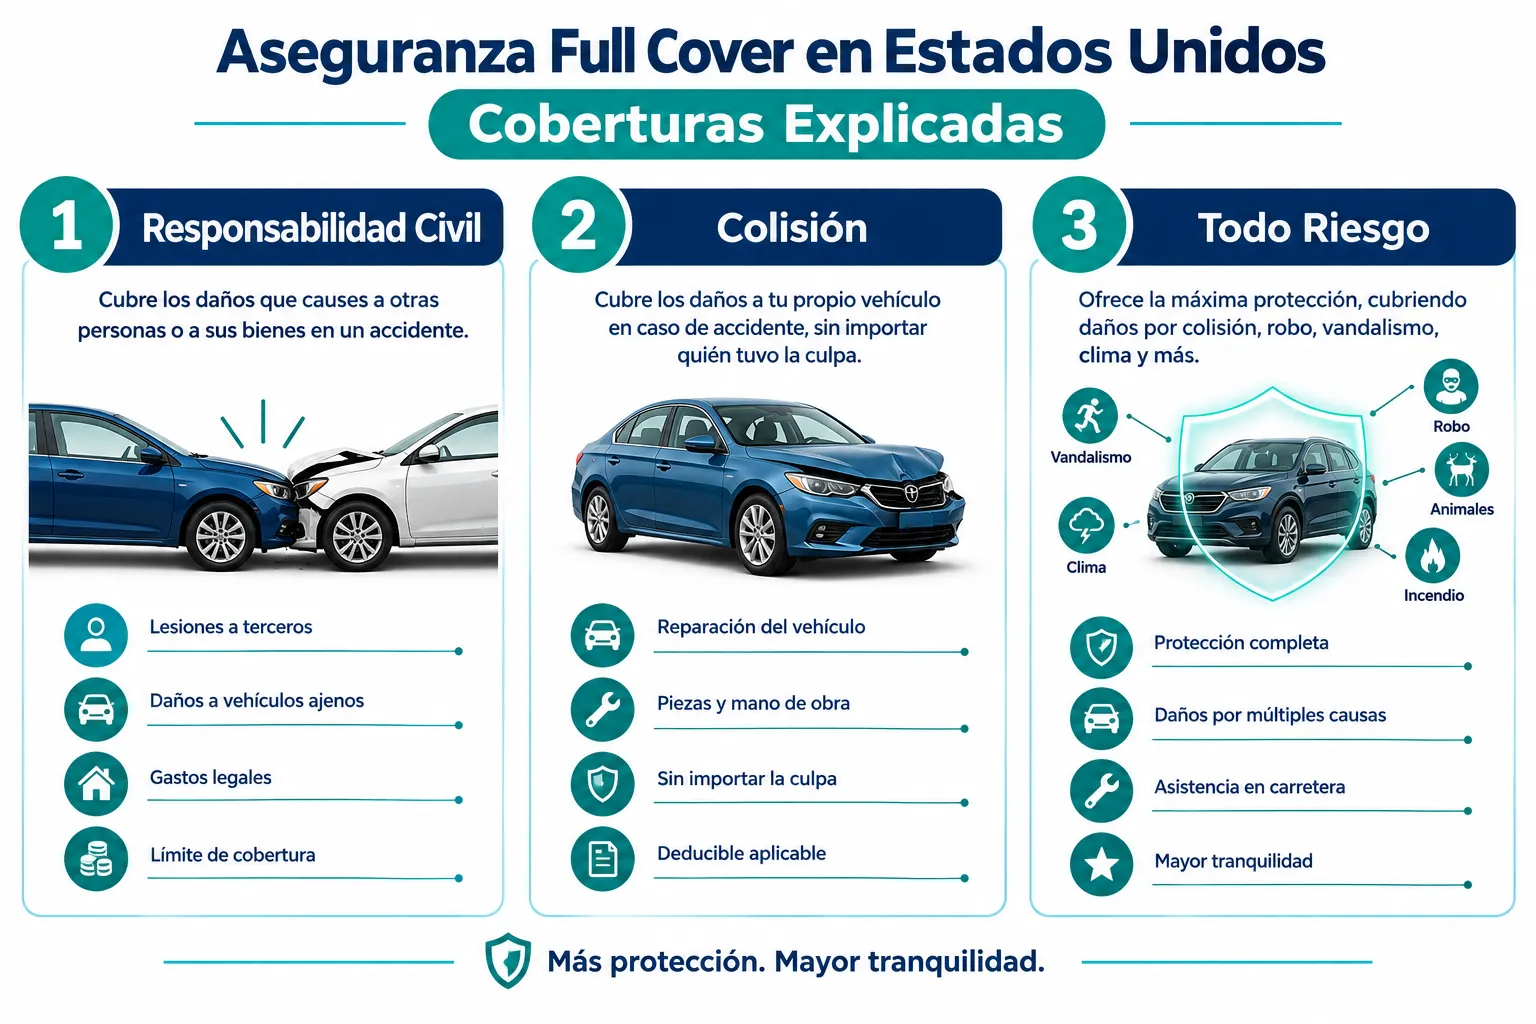
Para entender este concepto, es necesario desglosar el paquete en sus componentes individuales. Cuando solicitas una cotización de "cobertura total", el agente de seguros está construyendo una póliza que agrupa diferentes niveles de protección. Si falta uno de estos componentes principales, tu póliza deja de ser considerada full cover.
Los Tres Pilares del Full Cover
- Responsabilidad Civil (Liability): Cubre los daños corporales y materiales que tú causes a otras personas en un accidente donde eres el culpable.
- Colisión (Collision): Cubre los daños a tu propio vehículo en caso de un choque, sin importar quién causó el accidente.
- A todo riesgo (Comprehensive): Cubre los daños a tu vehículo causados por incidentes que no son choques (clima, robo, vandalismo).
El Mito de la Cobertura "Infinita"
Un error grave es asumir que el full cover paga cualquier cantidad de dinero en cualquier situación. Toda póliza tiene límites máximos de pago. Si los daños de un accidente superan esos límites, tú eres legalmente responsable de pagar la diferencia de tu propio bolsillo. Por lo tanto, tener full cover con los límites mínimos exigidos por el estado puede ser insuficiente para proteger tus bienes personales en caso de una demanda grave.
Responsabilidad Civil (Liability): La Base Obligatoria
La cobertura de responsabilidad civil es el cimiento de cualquier póliza de auto en Estados Unidos y es exigida por ley en 49 de los 50 estados (con la notable excepción de New Hampshire, aunque incluso allí debes demostrar capacidad financiera si causas un accidente). Esta cobertura nunca paga por tus propias lesiones o las reparaciones de tu auto; su único propósito es indemnizar a las víctimas de un accidente causado por ti.
Esta sección de la póliza se divide en dos categorías estrictas:
Daños Corporales (Bodily Injury - BI)
La cobertura de lesiones corporales paga los gastos médicos, pérdida de salarios y compensación por dolor y sufrimiento de las personas a las que lastimes en un accidente. Los límites se presentan en dos números, por ejemplo, 50/100.
- El primer número (50,000 dólares) es el máximo que la aseguradora pagará por persona lesionada.
- El segundo número (100,000 dólares) es el máximo total que pagará por todas las lesiones combinadas en un solo accidente.
Daños a la Propiedad (Property Damage - PD)
Esta porción cubre el costo de reparar o reemplazar la propiedad de otra persona que hayas dañado con tu vehículo. Esto incluye el auto del otro conductor, pero también abarca cercas, buzones, postes de luz o edificios comerciales. Se representa con un tercer número en tu póliza (por ejemplo, 50/100/50, donde el último 50 significa 50,000 dólares para daños a la propiedad).
Regla de decisión: Elige límites de responsabilidad civil que igualen o superen tu patrimonio neto total (ahorros, valor líquido de tu casa, inversiones). Si causas un accidente múltiple y tus límites son bajos (como los mínimos estatales de 15/30/5), los abogados de la parte contraria pueden demandarte para embargar tus bienes futuros y saldar la deuda.
Cobertura de Colisión (Collision): Protegiendo tu Vehículo en Accidentes
Mientras que la responsabilidad civil protege a los demás, la cobertura de colisión está diseñada exclusivamente para reparar o reemplazar tu propio vehículo tras un impacto, sin importar de quién fue la culpa. Si tienes Aseguranza Full Cover en Estados Unidos: Coberturas Explicadas correctamente configuradas, esta es la sección que te salvará de pagar miles de dólares en un taller mecánico tras un descuido.
Cuándo se Activa la Cobertura de Colisión
Esta protección entra en vigor en escenarios específicos donde tu vehículo está en movimiento o es impactado por otro objeto en movimiento:
- Chocas contra otro vehículo en una intersección o autopista.
- Otro conductor choca tu auto mientras está estacionado y se da a la fuga (hit-and-run).
- Pierdes el control y chocas contra un árbol, una barrera de contención, un poste o una casa.
- Tu vehículo sufre una volcadura debido a las condiciones de la carretera.
El Rol del Deducible en la Colisión
A diferencia de la responsabilidad civil, la cobertura de colisión siempre requiere el pago de un deducible. El deducible es la cantidad de dinero que aceptas pagar de tu bolsillo antes de que la aseguradora cubra el resto de la factura de reparación.
- Si tienes un accidente con 4,000 dólares en daños y tu deducible es de 500 dólares, tú pagas 500 al taller y el seguro emite un cheque por los 3,500 restantes.
- Si el costo de la reparación es menor que tu deducible (por ejemplo, un raspón de 300 dólares), el seguro no pagará nada y no tiene sentido presentar un reclamo.
Ejemplo práctico: Si tu auto es declarado pérdida total (totaled) porque el costo de reparación supera su valor actual en el mercado, la aseguradora te emitirá un cheque por el valor real en efectivo (Actual Cash Value o ACV) del vehículo en ese momento, menos la cantidad de tu deducible.
Cobertura a Todo Riesgo (Comprehensive): Más Allá de los Choques
La cobertura a todo riesgo, a menudo llamada "comprehensive" en inglés, es la tercera pieza fundamental de la Aseguranza Full Cover en Estados Unidos: Coberturas Explicadas. Esta sección protege tu vehículo contra "actos de Dios" y eventos impredecibles que ocurren cuando no estás conduciendo o que escapan a tu control directo.
Eventos Cubiertos por la Póliza Comprehensive
Esta cobertura es vital porque aborda riesgos que pueden destruir un vehículo sin que haya otro conductor involucrado. Los incidentes más comunes incluyen:
- Fenómenos meteorológicos: Daños por granizo severo, inundaciones, huracanes, tornados o terremotos.
- Robo y vandalismo: Si roban tu auto y no es recuperado, o si lo recuperan con daños (cristales rotos, estéreos arrancados, pintura rayada).
- Caída de objetos: Árboles que caen sobre el techo de tu auto durante una tormenta, o escombros de construcción.
- Impacto con animales: Chocar contra un ciervo (deer), alce o ganado en la carretera. (Nota importante: esquivar al animal y chocar contra un árbol se considera colisión; golpear al animal directamente se considera comprehensive).
- Incendios y explosiones: Daños estructurales por fuego, ya sea por un fallo eléctrico interno o un incendio forestal.
Al igual que la colisión, la cobertura a todo riesgo requiere un deducible. Muchos conductores en 2026 optan por un deducible más bajo en comprehensive (por ejemplo, 250 o 500 dólares) porque estos eventos son difíciles de prevenir y las primas de esta sección suelen ser más económicas que las de colisión.
Coberturas Adicionales Recomendadas para un Seguro Completo
Para que una póliza sea verdaderamente robusta, los expertos financieros recomiendan agregar ciertas extensiones (riders o add-ons) al paquete básico de full cover. Aunque no son estrictamente necesarias para cumplir con los requisitos de un prestamista, cierran brechas de protección peligrosas.
Protección contra Conductores Sin Seguro (UM/UIM)
Aproximadamente 1 de cada 7 conductores en Estados Unidos circula sin seguro, y muchos más tienen los límites mínimos legales que no cubrirán facturas médicas graves. La cobertura de Uninsured/Underinsured Motorist (UM/UIM) paga tus gastos médicos y, en algunos estados, las reparaciones de tu auto, si eres chocado por alguien que no tiene seguro o cuyo seguro es insuficiente.
Seguro GAP (Protección Garantizada del Auto)
Si financiaste o arrendaste un vehículo nuevo en 2026, el seguro GAP es crítico. Los autos nuevos pierden hasta un 20% de su valor en el primer año. Si tu auto es declarado pérdida total, el seguro tradicional solo pagará el valor actual del mercado (ACV). Si debes 30,000 dólares al banco pero el auto solo vale 22,000 en el mercado, tú eres responsable de pagar los 8,000 dólares de diferencia de tu bolsillo. El seguro GAP cubre exactamente esa brecha, liquidando tu deuda con el banco.
Pagos Médicos (MedPay) y Protección contra Lesiones Personales (PIP)
Dependiendo de tu estado, puedes (o debes) agregar MedPay o PIP. Estas coberturas pagan tus facturas médicas, deducibles de seguro de salud y, en el caso de PIP, pérdida de salarios y servicios de rehabilitación tras un accidente, independientemente de quién tuvo la culpa. En estados "No-Fault" (sin culpa) como Florida o Nueva York, tener PIP es un requisito legal obligatorio.
¿Cuánto Cuesta una Aseguranza Full Cover en Estados Unidos en 2026?
El costo de mantener una póliza completa ha experimentado ajustes significativos en los últimos años debido a la inflación, el aumento en los costos de las piezas de repuesto (especialmente sensores electrónicos y baterías de vehículos eléctricos) y las tasas de litigio. No existe un precio único, ya que las aseguradoras calculan el riesgo basándose en algoritmos altamente personalizados.
Factores Determinantes del Precio
Las compañías de seguros evalúan docenas de variables para determinar tu prima mensual:
- Historial de manejo: Accidentes previos, multas por exceso de velocidad y reclamos recientes aumentan drásticamente el costo. Un historial limpio (generalmente de 3 a 5 años) califica para los mejores descuentos.
- Ubicación geográfica (Código Postal): Las áreas urbanas con altas tasas de tráfico, accidentes, robos de autos o clima extremo (como zonas de huracanes o granizo) tienen primas mucho más altas que las zonas rurales.
- Edad y experiencia: Los conductores menores de 25 años pagan las tarifas más altas del mercado debido a su inexperiencia estadística.
- Marca y modelo del vehículo: Los autos deportivos, vehículos de lujo y ciertos modelos eléctricos tienen primas de colisión y comprehensive más altas debido al costo de reparación. Los autos con altas tasas de robo también aumentan la tarifa.
- Historial crediticio: En la mayoría de los estados (excepto donde está prohibido por ley, como California, Hawái y Massachusetts), las aseguradoras usan un "puntaje de seguro basado en crédito" para predecir la probabilidad de que presentes un reclamo.
Estrategia de ahorro: Para reducir el costo mensual sin sacrificar la cobertura, considera aumentar tus deducibles de 500 a 1,000 dólares. Esto puede reducir la prima de colisión y comprehensive entre un 15% y un 30%, siempre y cuando tengas esos 1,000 dólares guardados en un fondo de emergencia.
Cuándo Conviene (y Cuándo No) Comprar Aseguranza Full Cover en Estados Unidos: Coberturas Explicadas
Contratar un paquete completo no siempre es la decisión financiera más inteligente para todos los conductores. Evaluar el valor de tu vehículo frente al costo de la prima anual es el paso más importante antes de firmar un contrato.
Cuándo es Obligatorio o Altamente Recomendable
- Tienes un préstamo automotriz o un lease: Los bancos y las compañías financieras son los dueños legales del vehículo hasta que termines de pagarlo. Para proteger su inversión, exigen por contrato que mantengas coberturas de colisión y comprehensive con deducibles que generalmente no superen los 1,000 dólares.
- Tu auto tiene menos de 10 años o alto valor en el mercado: Si no podrías pagar de tu bolsillo para reemplazar tu vehículo mañana mismo en caso de pérdida total, necesitas full cover.
- Vives en zonas de alto riesgo: Si resides en áreas propensas a huracanes, inundaciones, tornados o con altos índices de robo de vehículos, la cobertura comprehensive es una red de seguridad indispensable.
Cuándo Considerar Eliminar el Full Cover (Regla del 10%)
Si eres dueño de tu auto por completo (sin deudas) y es un modelo antiguo, mantener el full cover puede ser un desperdicio de dinero. La industria de seguros utiliza una regla general matemática: si el costo anual de las coberturas de colisión y comprehensive supera el 10% del valor actual de tu vehículo, es financieramente sensato cancelarlas y mantener solo la responsabilidad civil.
Por ejemplo, si tu auto viejo vale 3,000 dólares en el mercado y estás pagando 400 dólares al año solo por las porciones de colisión y comprehensive, más un deducible de 500 dólares, en caso de pérdida total el seguro solo te daría 2,500 dólares. En pocos años, habrás pagado más en primas de lo que el auto vale. En este escenario, es mejor ahorrar ese dinero mensual en una cuenta bancaria para tu próximo vehículo.
Cómo Comparar y Elegir la Mejor Póliza para tu Auto
El mercado de seguros en 2026 es altamente competitivo. Las aseguradoras cambian sus algoritmos constantemente, lo que significa que la compañía que fue más barata para ti el año pasado podría no serlo hoy. La lealtad ciega a una marca suele resultar en pagos excesivos.
Proceso de Comparación en 4 Pasos
- Establece tus límites base: Antes de pedir cotizaciones, decide qué niveles de responsabilidad civil necesitas (ej. 100/300/100) y qué deducible puedes pagar (ej. 500 o 1000 dólares). Solicita exactamente los mismos límites a todas las compañías para poder comparar "manzanas con manzanas".
- Utiliza plataformas de comparación y corredores (brokers): Los agentes independientes trabajan con múltiples aseguradoras y pueden buscar la mejor tarifa para tu perfil específico. No te limites a las tres grandes compañías que ves en los anuncios de televisión.
- Maximiza los descuentos disponibles: Pregunta proactivamente por descuentos. Las aseguradoras ofrecen reducciones por pago automático, pago anual por adelantado, múltiples pólizas (auto y casa), buen estudiante, conducción segura (mediante aplicaciones telemáticas que monitorean tus hábitos de manejo) y dispositivos antirrobo.
- Verifica la solidez financiera y el servicio al cliente: Un seguro barato no sirve de nada si la compañía se niega a pagar los reclamos. Revisa las calificaciones de solidez financiera en AM Best y las quejas de servicio al cliente en la base de datos de la NAIC (National Association of Insurance Commissioners) o encuestas de J.D. Power.
Errores Comunes al Contratar Seguros de Auto en EE. UU.
Incluso los conductores experimentados cometen errores costosos al estructurar su Aseguranza Full Cover en Estados Unidos: Coberturas Explicadas. Evitar estas trampas te ahorrará dinero y dolores de cabeza legales.
Comprar Solo los Mínimos Estatales
El error más peligroso es pedir "lo mínimo para poder manejar". Los límites estatales en lugares como California (15/30/5) no han cambiado en décadas y son insuficientes en 2026. Si causas un accidente y destruyes un auto nuevo de 40,000 dólares, el límite de 5,000 dólares para daños a la propiedad se agotará instantáneamente, dejándote personalmente responsable por los 35,000 dólares restantes.
Mentir sobre el Uso del Vehículo o el Código Postal
Algunos conductores registran su auto en la dirección de un familiar en una zona rural para obtener tarifas más baratas, o no declaran que usan el auto para trabajar en aplicaciones de viajes compartidos (Uber/Lyft) o entregas (DoorDash). Esto se considera fraude de seguros. Si la aseguradora lo descubre durante la investigación de un accidente, negará el reclamo por completo y cancelará la póliza, dejándote sin protección.
No Actualizar la Póliza ante Cambios de Vida
Tu seguro debe evolucionar contigo. Olvidar notificar a la aseguradora cuando te casas (lo que suele bajar las tarifas), cuando reduces significativamente tus millas de conducción diaria (por cambiar a trabajo remoto), o cuando tu hijo adolescente obtiene su licencia, puede resultar en que pagues de más o que enfrentes penalizaciones graves en caso de siniestro.
FAQ
¿Existe una ley que me obligue a tener full cover?
No existe ninguna ley estatal que exija cobertura total. Los estados solo exigen responsabilidad civil (liability). Sin embargo, si tienes un préstamo o contrato de arrendamiento (lease) para tu auto, el banco o la financiera sí te obligará por contrato a mantener full cover.
¿El full cover paga si mi auto se descompone por fallas mecánicas?
No. El mantenimiento, el desgaste natural y las fallas mecánicas (como un motor averiado o una transmisión rota) no están cubiertos por ninguna póliza de seguro de auto tradicional. Para eso necesitas una garantía extendida o un seguro de avería mecánica.
¿Qué pasa si alguien más maneja mi auto y choca?
En la mayoría de los casos, "el seguro sigue al auto, no al conductor". Si le prestas tu auto a un amigo ocasionalmente y tiene un accidente, tu póliza de full cover pagará los daños, pero tú tendrás que pagar el deducible y tus tarifas probablemente aumentarán.
¿Cubre el seguro full cover los objetos robados dentro del auto?
No. La cobertura comprehensive paga por el daño al vehículo y el robo del auto en sí. Los objetos personales robados del interior (laptops, teléfonos, ropa) están cubiertos por tu seguro de inquilino o seguro de propietario de vivienda (renters/homeowners insurance).
¿Puedo comprar cobertura de colisión sin comprar comprehensive?
Técnicamente sí en algunas compañías, pero rara vez tiene sentido. La mayoría de las aseguradoras las venden juntas, y los prestamistas exigen ambas. Además, la cobertura comprehensive es generalmente la parte más económica del paquete.
¿Cuánto tiempo tengo para reportar un accidente a mi aseguradora?
Debes reportarlo "lo antes posible", idealmente dentro de las primeras 24 a 48 horas. Retrasar el reporte puede complicar la investigación y, en algunos casos extremos, dar motivos a la aseguradora para negar el reclamo por falta de cooperación oportuna.
Conclusion
Navegar por el sistema de seguros vehiculares no tiene por qué ser abrumador si comprendes los componentes básicos. La Aseguranza Full Cover en Estados Unidos: Coberturas Explicadas en esta guía demuestra que la protección financiera real proviene de estructurar adecuadamente la responsabilidad civil, la colisión y la cobertura a todo riesgo según tu situación patrimonial y el valor de tu vehículo. En 2026, con el aumento constante de los costos médicos y de reparación automotriz, escatimar en las coberturas fundamentales puede ser un riesgo demasiado alto.
El siguiente paso accionable es revisar la página de declaraciones (declarations page) de tu póliza actual. Verifica tus límites de responsabilidad civil asegurándote de que protejan tu patrimonio total, evalúa si tus deducibles de colisión y comprehensive son manejables para tu presupuesto de emergencia, y solicita cotizaciones comparativas al menos una vez al año. Mantenerte informado y proactivo es la mejor estrategia para asegurar tu tranquilidad en las carreteras.


0 $type={blogger}:
Publicar un comentario