 El seguro básico de responsabilidad civil no cubre los daños por inundación en el sistema eléctrico de un auto híbrido. Para recibir una indemnización, es absolutamente necesario contar con una póliza a todo riesgo (cobertura amplia o comprehensive coverage). Si el vehículo cuenta con esta protección, la aseguradora cubrirá los daños causados por eventos climáticos repentinos, aunque debido al alto costo de las baterías y la sensibilidad de los componentes electrónicos, estos casos suelen declararse como pérdida total.
Puntos Clave:
- El seguro de responsabilidad civil estándar excluye los daños causados por desastres naturales y factores climáticos.
- Los costos de reemplazo de una batería de alto voltaje dañada por agua oscilan entre 5,000 y más de 25,000 dólares.
- Las aseguradoras prefieren declarar el vehículo como pérdida total debido al riesgo latente de fallas eléctricas futuras y corrosión en el arnés principal.
- Nunca se debe intentar encender un vehículo híbrido que ha estado sumergido; existe un riesgo extremo de descarga eléctrica e incendio térmico.
- En ciertos países como España, los daños por inundaciones extraordinarias son asumidos por consorcios gubernamentales, siempre que exista una póliza en vigor.
- Las pólizas excluyen categóricamente los daños por agua si se demuestra que hubo negligencia por parte del conductor (como conducir intencionalmente hacia una zona inundada).
- El mercado de seguros en 2026 ofrece opciones especializadas para autos ecológicos que protegen explícitamente la batería de tracción.
¿El Seguro Cobre los Daños Causados por Inundación en el Sistema Eléctrico de un Auto Híbrido?: Lo Que Dicta la Póliza
Para saber si una póliza responderá ante un siniestro por agua, el factor determinante es el nivel de cobertura contratado. El seguro de responsabilidad civil básico, que es el mínimo exigido por la ley en la mayoría de las jurisdicciones, no cubre los daños por inundación en el sistema eléctrico de un auto híbrido; para que exista cobertura, el propietario debe tener contratada obligatoriamente una póliza a todo riesgo o de cobertura amplia [5].
Las pólizas de automóviles se dividen en categorías muy estrictas respecto a lo que protegen. La cobertura de responsabilidad civil solo paga por los daños que el conductor cause a terceros (ya sean lesiones físicas o daños a la propiedad ajena). No ofrece ninguna protección para el vehículo del asegurado. Por otro lado, la cobertura de colisión protege el auto en caso de accidentes contra otros vehículos u objetos fijos.
La única sección de una póliza de seguro automotriz que entra en vigor durante un desastre natural es la cobertura amplia (conocida en inglés como comprehensive coverage). Esta cobertura está diseñada específicamente para proteger el patrimonio del conductor contra eventos que escapan a su control. Esto incluye robos, vandalismo, caída de objetos, incendios y, de manera crucial, inundaciones y daños por agua.
Si un conductor posee un vehículo híbrido y vive en una zona propensa a huracanes, tormentas severas o desbordamientos de ríos, mantener activa la cobertura amplia no es opcional, sino una necesidad financiera. Sin embargo, las aseguradoras imponen condiciones estrictas. Aunque la póliza a todo riesgo cubre los daños repentinos causados por el agua en el sistema eléctrico, las aseguradoras excluyen categóricamente la cobertura si el daño se debe a la degradación natural o al desgaste por el paso del tiempo [4]. Además, si el perito determina que el conductor ingresó deliberadamente a una calle visiblemente inundada, la reclamación puede ser denegada bajo la cláusula de negligencia.
Por Qué las Aseguradoras Suelen Declarar Pérdida Total
Cuando un vehículo híbrido sufre una inundación, la resolución más común por parte de la compañía de seguros no es la reparación, sino la declaración de pérdida total. Debido a la extrema sensibilidad de los componentes electrónicos al agua y al alto costo de reemplazar el arnés eléctrico y la batería, las aseguradoras frecuentemente declaran los autos híbridos inundados como pérdida total en lugar de autorizar su reparación [2].
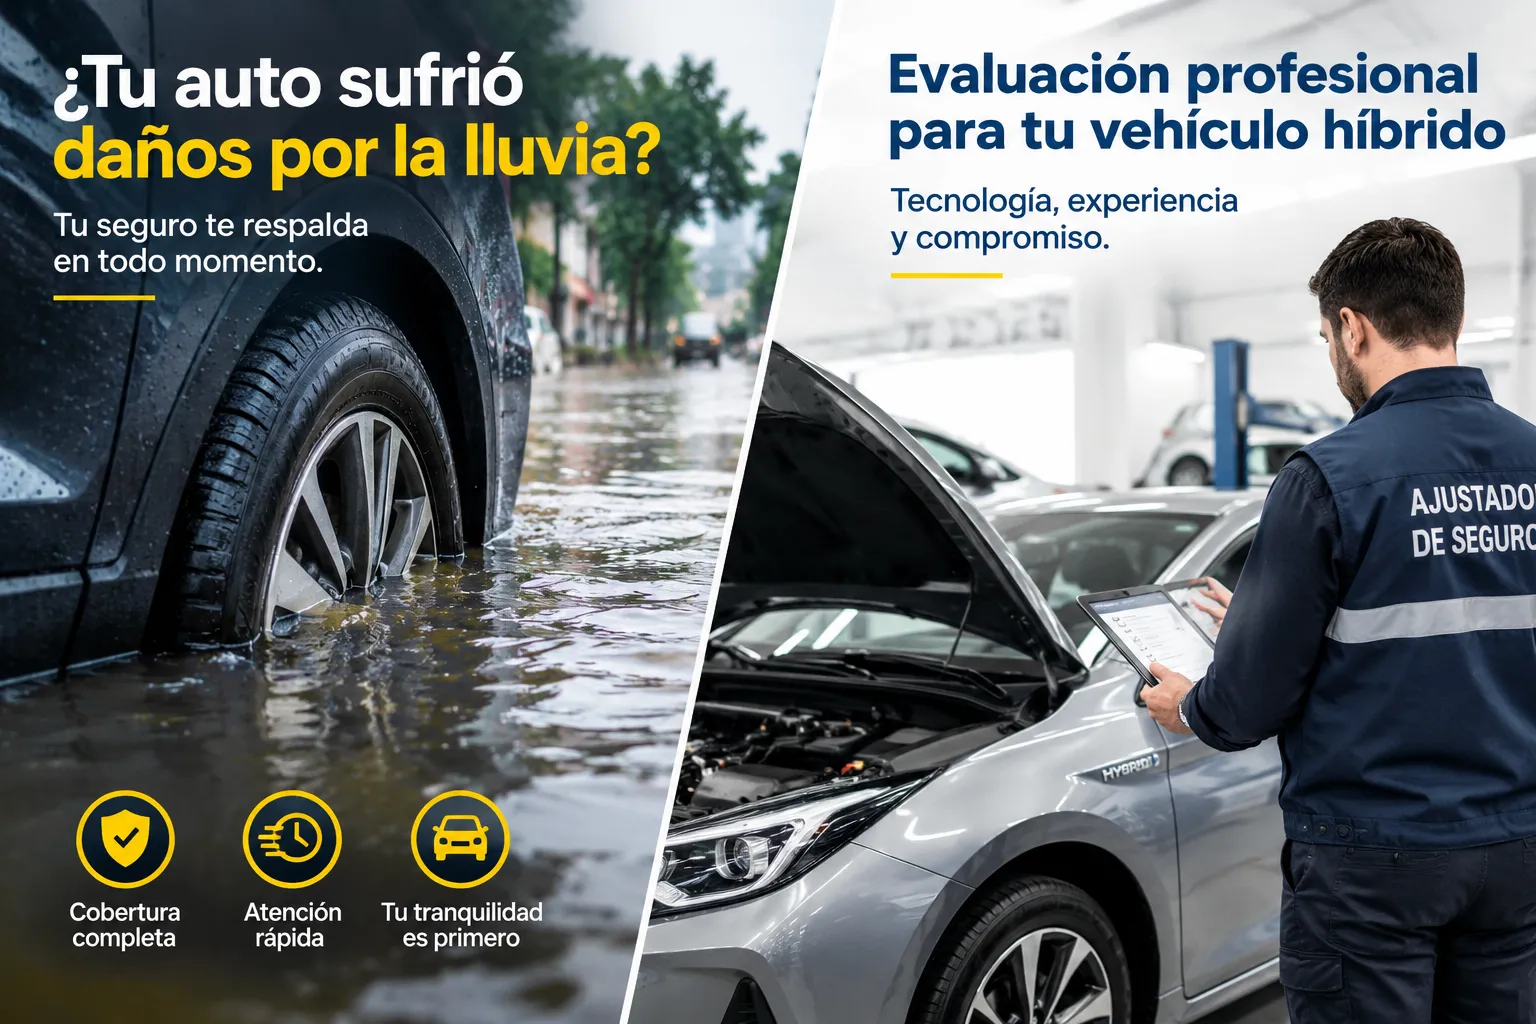
La arquitectura de un automóvil híbrido es fundamentalmente diferente a la de un vehículo de combustión interna tradicional. Mientras que un motor de gasolina sumergido a veces puede salvarse si se drena el agua, se cambian los fluidos y se limpia el sistema antes de encenderlo, el sistema de propulsión híbrido no ofrece esa flexibilidad.
El sistema eléctrico de un híbrido está compuesto por varios elementos críticos y sumamente costosos:
- La batería de alto voltaje: Generalmente ubicada en la parte inferior del vehículo o debajo de los asientos traseros, lo que la hace altamente vulnerable a las inundaciones a nivel de calle.
- El inversor/conversor: Un componente complejo que transforma la corriente continua de la batería en corriente alterna para el motor eléctrico, y viceversa.
- El arnés de cableado de alto voltaje: Los cables (usualmente de color naranja) que transportan grandes cantidades de energía a través del chasis del vehículo.
- Módulos de control electrónico (ECU): Computadoras distribuidas por todo el vehículo que gestionan desde la tracción hasta los sistemas de seguridad.
Si el agua daña irreversiblemente la batería de alto voltaje de un vehículo híbrido o eléctrico, los costos de reemplazo oscilan entre los 5,000 y más de 25,000 dólares, dependiendo de la capacidad de la batería y el modelo del vehículo, lo que hace indispensable contar con una cobertura amplia [1].
Incluso si el agua no destruye la batería de forma inmediata, la humedad que penetra en los conectores y en el cableado inicia un proceso de corrosión galvánica. Esta corrosión puede tardar meses en manifestarse por completo, provocando fallos intermitentes, cortocircuitos o incluso incendios mucho tiempo después de que el vehículo se haya secado. Las aseguradoras, conscientes de este riesgo a largo plazo y de la responsabilidad legal que implicaría devolver un vehículo inseguro a las calles, optan por indemnizar al propietario por el valor actual del mercado del auto y enviar la unidad al desguace.
Riesgos de Seguridad Inmediatos: Qué No Hacer Nunca
El peligro que representa un auto híbrido inundado va mucho más allá de la pérdida económica; es una cuestión de seguridad vital. La Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA) advierte que los vehículos híbridos y eléctricos inundados presentan riesgos graves de cortocircuitos de alto voltaje, descargas eléctricas e incendios térmicos, por lo que prohíben estrictamente a los propietarios intentar encender el sistema eléctrico tras una inundación [7].
El instinto natural de un propietario al encontrar su vehículo rodeado de agua o después de que el nivel del agua ha bajado es intentar encender el motor para moverlo a un lugar seguro o para comprobar si todavía funciona. En un vehículo híbrido, esta acción puede ser fatal.
El sistema de un auto híbrido opera con voltajes que pueden superar los 300 a 600 voltios, una cantidad de energía más que suficiente para causar electrocución letal. Aunque los fabricantes diseñan estos vehículos con múltiples sistemas de aislamiento y relés de seguridad que desconectan la batería en caso de impacto o intrusión de agua, una inundación severa puede comprometer estos mecanismos de protección.
Además del riesgo de electrocución, existe el peligro del desbordamiento térmico (thermal runaway). Cuando el agua salada o el agua dulce contaminada penetra en las celdas de iones de litio o de níquel-metal hidruro de la batería, puede crear puentes conductores que provocan cortocircuitos internos. Esto genera un calor extremo que puede desencadenar un incendio químico. Los incendios de baterías son notoriamente difíciles de extinguir, no requieren oxígeno externo para arder y pueden reavivarse horas o días después del incidente inicial.
Pasos de seguridad críticos ante un híbrido inundado:
- Mantenerse a una distancia segura del vehículo, especialmente si todavía está en contacto con el agua.
- No intentar abrir las puertas con la llave inteligente, ya que esto activa los sistemas de bajo voltaje que podrían interactuar con los sistemas de alto voltaje dañados.
- No conectar el vehículo a ninguna fuente de carga externa bajo ninguna circunstancia.
- Contactar inmediatamente a los servicios de emergencia si se observa humo, burbujeo, olores químicos fuertes o sonidos de silbidos provenientes del área de la batería.
- Informar a la compañía de grúas que se trata de un vehículo híbrido inundado para que utilicen el equipo de protección personal adecuado y los protocolos de aislamiento correspondientes.
Diferencias en el Daño: Agua Dulce vs. Agua Salada
El tipo de agua que inunda el vehículo juega un papel crucial en la evaluación que realizará el perito del seguro y en la velocidad con la que se deterioran los componentes. No todas las inundaciones son iguales desde el punto de vista químico y mecánico.
El agua dulce, proveniente de lluvias torrenciales, desbordamiento de ríos o rotura de tuberías, es destructiva, pero su nivel de conductividad eléctrica es menor comparado con el agua salada. Si un vehículo híbrido se inunda con agua dulce hasta un nivel bajo (por ejemplo, justo por debajo de los umbrales de las puertas) y se drena rápidamente, existe una pequeña posibilidad de que los componentes de alto voltaje sellados hayan resistido la intrusión.
Por el contrario, el agua salada (marejadas ciclónicas, inundaciones costeras) es altamente corrosiva y un excelente conductor de electricidad. Cuando el agua salada entra en contacto con los conectores de aluminio, cobre y acero del sistema eléctrico de un híbrido, la corrosión comienza casi inmediatamente. Incluso después de que el agua salada se evapora, deja tras de sí depósitos de sal cristalizada que continuarán atrayendo humedad del aire y corroyendo los circuitos impresos y los terminales de la batería.
En la industria de seguros de 2026, la exposición confirmada al agua salada en cualquier nivel que alcance los componentes eléctricos de un híbrido resulta casi automáticamente en una declaración de pérdida total, sin necesidad de un desmontaje exhaustivo, debido a la certeza absoluta de fallos futuros.
Pólizas de Autos Ecológicos y Coberturas Especializadas
A medida que la adopción de vehículos híbridos y eléctricos ha crecido exponencialmente, la industria aseguradora ha tenido que adaptar sus productos. Aseguradoras internacionales como Mapfre han desarrollado seguros específicos para coches ecológicos que incluyen explícitamente la protección de la batería de tracción y el sistema eléctrico frente a daños accidentales, incluyendo fenómenos atmosféricos e inundaciones [3].
Estas pólizas especializadas abordan las preocupaciones únicas de los propietarios de vehículos electrificados. Mientras que una póliza estándar podría aplicar depreciación agresiva al valor de una batería de cinco años de antigüedad, los seguros específicos para autos ecológicos a menudo incluyen cláusulas de valor de reemplazo para la batería o cubren el costo de componentes de última generación.
Al evaluar una póliza para un auto híbrido en 2026, los conductores deben buscar las siguientes coberturas específicas:
- Cobertura de batería de alto voltaje: Garantía de que la batería principal está cubierta por su valor de reemplazo real ante eventos climáticos, no solo accidentes de tráfico.
- Cobertura de equipo de carga: Protección para los cables de carga portátiles y las estaciones de carga domésticas (wallboxes) si resultan dañados por la misma inundación que afectó al vehículo.
- Cobertura de actualización de software y recalibración: Fondos para cubrir la reprogramación de los módulos electrónicos si el vehículo es reparable.
- Asistencia en carretera especializada: Garantía de que el vehículo será remolcado en una plataforma plana (flatbed) por personal capacitado en el manejo de vehículos de alto voltaje comprometidos.
El Consorcio de Compensación de Seguros en España (Riesgos Extraordinarios)
La forma en que se gestionan y pagan los daños por inundación varía significativamente según el país. En España, el sistema de seguros tiene una estructura particular para manejar los desastres naturales. En el mercado español, si la inundación es catalogada como un "riesgo extraordinario" (por ejemplo, desastres naturales severos o tempestades), los daños al sistema eléctrico del híbrido son indemnizados por el Consorcio de Compensación de Seguros, siempre que el auto cuente con una póliza en vigor [6].
El Consorcio de Compensación de Seguros es una entidad pública adscrita al Ministerio de Asuntos Económicos y Transformación Digital. Funciona como un fondo de garantía financiado a través de un pequeño recargo que se incluye en todas las pólizas de seguro de automóviles emitidas en España.
Para que el Consorcio se haga cargo de la indemnización de un auto híbrido inundado, se deben cumplir criterios específicos:
- El evento climático debe ser clasificado oficialmente como extraordinario (inundaciones extraordinarias, embates de mar, tempestades ciclónicas atípicas).
- El propietario debe tener contratada al menos una póliza de seguro de automóvil básica (incluso si es solo a terceros) que incluya el recargo del Consorcio.
- La póliza debe estar al corriente de pago en el momento del siniestro.
- El vehículo no debe haber estado estacionado en una zona prohibida o de riesgo extremo conocido (como el cauce seco de un río).
Este sistema proporciona una red de seguridad vital para los conductores españoles, asegurando que incluso aquellos que no pudieron permitirse una póliza a todo riesgo puedan recibir compensación si su costoso vehículo híbrido es destruido por una catástrofe natural reconocida.
¿El Seguro Cobre los Daños Causados por Inundación en el Sistema Eléctrico de un Auto Híbrido?: Pasos para Reclamar
Si se enfrenta a la desafortunada situación de tener un vehículo híbrido dañado por el agua, la forma en que gestione los primeros días es crítica para el éxito de su reclamación. Siga estos pasos precisos para asegurar que la compañía de seguros procese su caso de manera eficiente.
Paso 1: Documentación visual a distancia
Antes de que el nivel del agua baje por completo, y siempre desde una ubicación segura, tome fotografías y videos del vehículo. Es crucial documentar la altura exacta que alcanzó el agua en relación con el chasis del auto. Esta es la prueba principal que el ajustador utilizará para determinar si el agua alcanzó el nivel de la batería de tracción.
Paso 2: Contacto inicial con la aseguradora
Llame a su agente de seguros o utilice la aplicación móvil de la compañía tan pronto como sea seguro hacerlo. En situaciones de desastre natural a gran escala, las aseguradoras procesan las reclamaciones por orden de llegada. Indique claramente desde el primer momento que se trata de un vehículo híbrido, ya que esto requiere la asignación de un ajustador especializado en riesgos eléctricos.
Paso 3: Prevención de daños adicionales
Las pólizas exigen que el asegurado mitigue los daños adicionales. Esto significa que debe abrir las ventanas y puertas (si es seguro y el agua ha bajado) para permitir la ventilación y evitar la formación de moho severo en el interior. Sin embargo, recuerde la regla de oro: nunca intente encender el sistema eléctrico.
Paso 4: Remolque especializado
No permita que una grúa convencional arrastre el vehículo sobre sus ruedas motrices. Los vehículos híbridos generan electricidad cuando las ruedas giran (frenado regenerativo), lo que podría enviar energía a un sistema ya cortocircuitado, provocando un incendio. Exija una grúa de plataforma.
Paso 5: La inspección del ajustador
El perito evaluará la línea de flotación (marcas de agua y lodo en el interior y exterior). Si el agua superó el piso del habitáculo, la probabilidad de pérdida total supera el 90%. El ajustador calculará el Valor Efectivo Real (ACV, por sus siglas en inglés) del vehículo justo antes de la inundación, basándose en el año, modelo, kilometraje y estado general.
Paso 6: Negociación de la indemnización
Si la aseguradora declara la pérdida total, le ofrecerán un pago correspondiente al ACV menos su deducible. Si considera que la oferta es baja, tiene derecho a presentar pruebas del valor de mercado de su vehículo (anuncios de autos idénticos en su área, recibos de baterías nuevas instaladas recientemente, etc.) para negociar una cifra más justa.
Comparativa: Seguro a Todo Riesgo vs. Responsabilidad Civil
Para comprender exactamente qué está en juego económicamente, es útil comparar cómo responden los diferentes tipos de pólizas ante la inundación de un vehículo híbrido.
Qué Sucede con la Batería Inundada: Reciclaje y Medio Ambiente
Una preocupación secundaria, pero de vital importancia, es el destino de los componentes eléctricos dañados. Cuando una aseguradora declara un híbrido como pérdida total, el vehículo pasa a ser propiedad de la compañía de seguros, que luego lo vende a través de subastas de salvamento.
Sin embargo, las baterías de alto voltaje dañadas por agua representan un riesgo ambiental severo. Los productos químicos internos (litio, cobalto, níquel) son altamente tóxicos si se filtran en el suelo o los suministros de agua subterránea. En 2026, las regulaciones ambientales obligan a las empresas de salvamento a extraer las baterías comprometidas utilizando protocolos de materiales peligrosos.
Estas baterías no pueden ser reutilizadas en otros vehículos debido a la falta de fiabilidad estructural causada por la intrusión de agua. En su lugar, son enviadas a instalaciones de reciclaje hidrometalúrgico, donde se trituran bajo condiciones controladas para recuperar los metales preciosos. Este proceso de eliminación especializado añade costos logísticos a la reclamación, lo que refuerza la preferencia de las aseguradoras por pólizas con primas ligeramente más altas para vehículos electrificados.
Perspectivas del Seguro Automotriz en 2026
En el panorama actual de 2026, la frecuencia de eventos climáticos extremos ha obligado a la industria de seguros a recalibrar sus modelos de riesgo. Las inundaciones repentinas en áreas urbanas que históricamente no se inundaban son cada vez más comunes.
Como resultado, los propietarios de vehículos híbridos están viendo un ajuste en las primas de sus pólizas a todo riesgo. Las aseguradoras están utilizando telemática avanzada y datos meteorológicos predictivos para evaluar el riesgo de inundación a nivel de código postal con una precisión sin precedentes.
Para mantener los costos bajo control, algunas compañías están introduciendo pólizas paramétricas para eventos climáticos, donde el pago se activa automáticamente si los sensores de inundación de una ciudad registran un cierto nivel de agua, acelerando el proceso de reclamación para los vehículos electrificados y eliminando la necesidad de largas inspecciones manuales.
Preguntas Frecuentes (FAQ)
¿El seguro obligatorio cubre los daños por agua en mi auto híbrido?
No. El seguro obligatorio (responsabilidad civil) solo cubre los daños que usted cause a terceros. Para proteger su propio vehículo contra inundaciones, necesita una cobertura amplia o a todo riesgo.
¿Cuánto cuesta reemplazar la batería de un híbrido si se inunda?
Los costos varían drásticamente según el modelo, pero generalmente oscilan entre 5,000 y más de 25,000 dólares por las piezas y la mano de obra especializada.
¿Debo intentar encender mi híbrido después de que baje el nivel del agua?
Absolutamente no. Existe un riesgo extremo de electrocución por alto voltaje y de provocar un incendio químico si el sistema eléctrico ha sufrido un cortocircuito.
¿Qué pasa si solo se mojó el piso del auto?
Incluso si el agua solo llegó a las alfombras, muchos módulos de control electrónico y sensores están ubicados bajo los asientos o en el piso del habitáculo. Requiere una inspección profesional inmediata.
¿Mi seguro cubrirá el auto si conduje accidentalmente hacia un charco profundo?
Depende de la evaluación del ajustador. Si se considera un accidente imprevisible, la cobertura amplia suele responder. Si se determina que fue una acción temeraria o negligente frente a advertencias claras, pueden denegar la reclamación.
¿Cuánto tiempo tengo para reportar el daño por inundación a mi aseguradora?
Debe reportarlo inmediatamente. Retrasar el reporte puede dar lugar a que la aseguradora argumente que el daño empeoró (por ejemplo, corrosión severa o moho) debido a su falta de acción rápida.
¿En España, a quién debo reclamar si mi híbrido se inunda por una tormenta fuerte?
Si el evento climático se clasifica como riesgo extraordinario y usted tiene una póliza vigente, la reclamación debe dirigirse al Consorcio de Compensación de Seguros.
¿Es reparable un arnés de alto voltaje dañado por agua?
Por lo general, no. Los fabricantes exigen el reemplazo completo del arnés, ya que la humedad atrapada dentro del recubrimiento de los cables provocará corrosión galvánica y fallos catastróficos a largo plazo.
Conclusión
Proteger la inversión que representa un vehículo híbrido requiere una comprensión clara de las limitaciones y alcances de su póliza de seguro automotriz. La respuesta a si el seguro cubre los daños por inundación en el sistema eléctrico depende enteramente de su nivel de cobertura. Sin una póliza a todo riesgo, los costos astronómicos de reemplazar baterías de alto voltaje y arneses eléctricos recaerán completamente sobre el propietario.
Ante el aumento de eventos climáticos severos, revisar su póliza actual es una medida preventiva indispensable. Verifique que cuenta con cobertura amplia, asegúrese de comprender el valor de reemplazo que ofrece su aseguradora y, sobre todo, priorice siempre su seguridad física evitando interactuar con un vehículo electrificado que haya estado expuesto a niveles peligrosos de agua. Contacte a su agente de seguros hoy mismo para confirmar que su patrimonio está verdaderamente protegido frente a lo impredecible.


0 $type={blogger}:
Publicar un comentario