No, una póliza de seguro de auto tradicional, incluso con cobertura completa o "full cover", no cubre fugas de aceite ni fallas mecánicas severas causadas por desgaste, falta de mantenimiento o el envejecimiento natural del vehículo. El seguro de auto solo pagará por reparaciones mecánicas si el daño es el resultado directo de un incidente cubierto, como un choque severo, vandalismo o un desastre natural. Para proteger un vehículo contra averías internas espontáneas, es necesario adquirir un Seguro de Avería Mecánica (MBI) o una garantía extendida.
Key Takeaways:
- El término "full cover" es una combinación de coberturas de responsabilidad civil, colisión y daños a terceros, pero excluye explícitamente el mantenimiento de rutina y el desgaste mecánico.
- Las fugas de aceite provocadas por juntas envejecidas o degradación normal del motor siempre son rechazadas por las pólizas de seguro estándar.
- Si una falla mecánica es consecuencia directa de un accidente automovilístico (por ejemplo, el impacto rompe el cárter de aceite), la cobertura de colisión sí pagará la reparación.
- Los Seguros de Avería Mecánica (MBI) son pólizas adicionales específicas que cubren fallas internas del motor y la transmisión, pero suelen requerir que el auto sea relativamente nuevo.
- Las garantías extendidas cubren fugas de aceite solo si el daño es repentino e imprevisto, denegando reclamos si hay evidencia de contaminación de fluidos o negligencia.
La Verdad Sobre la Cobertura "Full Cover"
El término "full cover" o cobertura amplia genera una falsa sensación de seguridad en muchos conductores, quienes asumen que esta póliza actuará como un escudo financiero contra cualquier problema que presente el vehículo. En la industria de seguros, "full cover" no es un producto único, sino una combinación de coberturas específicas diseñadas para proteger el patrimonio del conductor ante eventos accidentales y catastróficos.
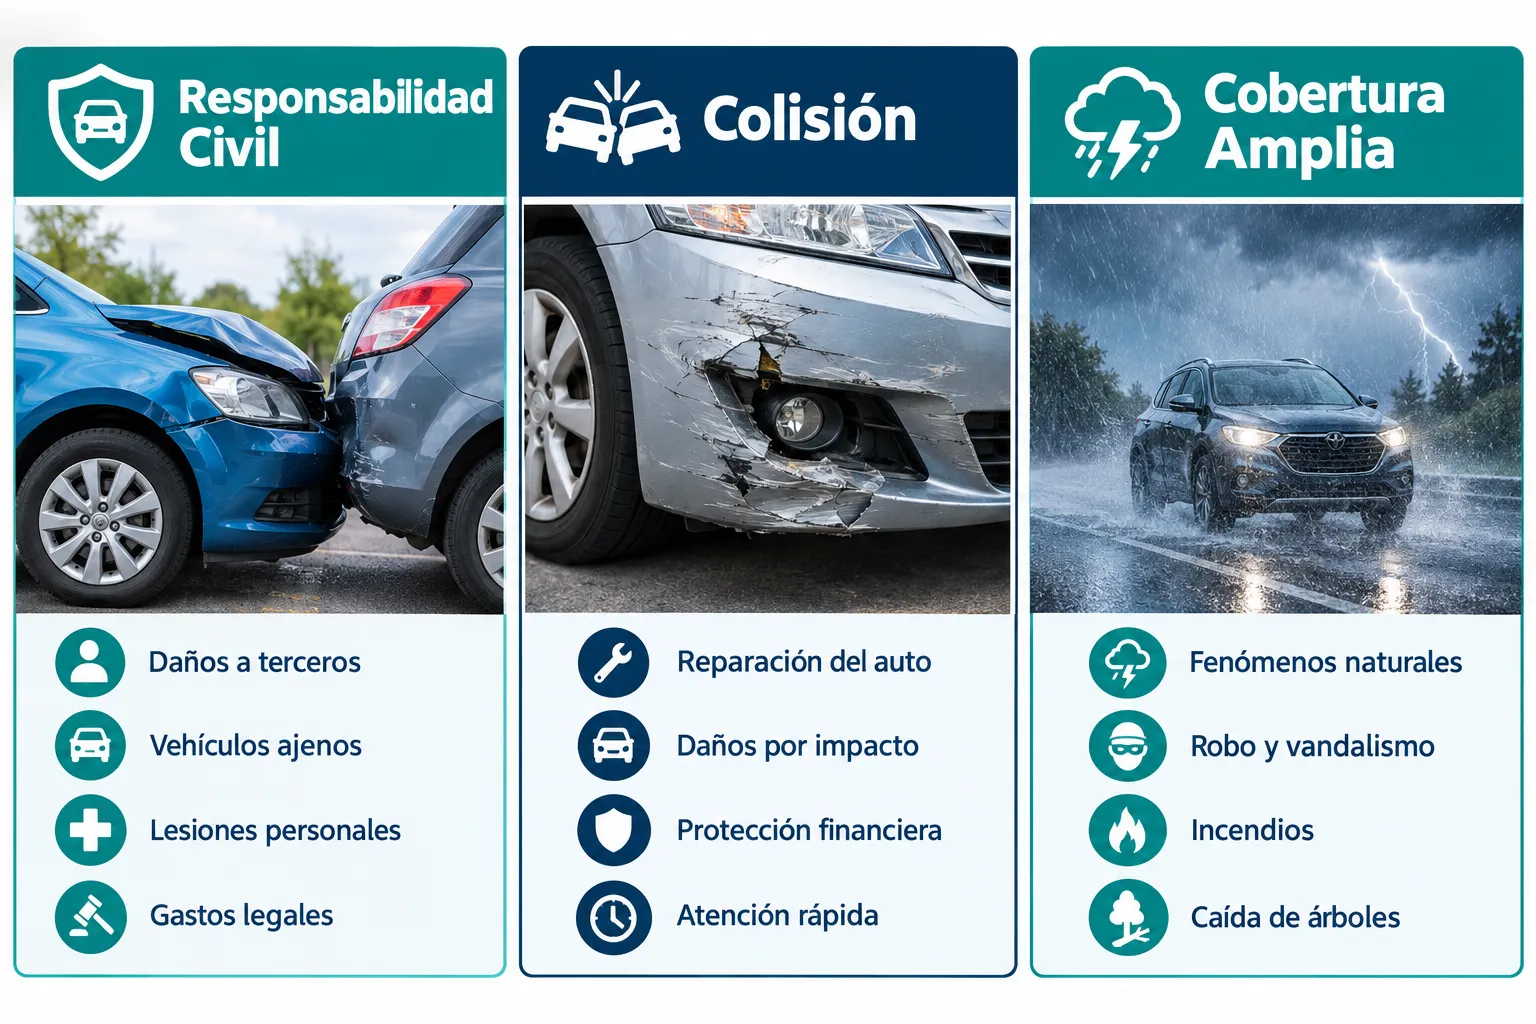
Según las definiciones estándar de la industria, la cobertura amplia es una combinación de seguro de responsabilidad civil, colisión y cobertura a todo riesgo (comprehensive) que protege contra daños físicos por accidentes, robo, incendio y vandalismo, pero excluye explícitamente los problemas de mantenimiento de rutina y el desgaste normal [8]. El propósito de una póliza de seguro de auto es devolver el vehículo al estado en el que se encontraba un segundo antes de un accidente, no mantener su funcionamiento a lo largo del tiempo.
Las pólizas de seguro de auto estándar no cubren fallas mecánicas, averías del motor ni fugas de aceite que resulten de la falta de mantenimiento, sellos envejecidos o la degradación normal del vehículo [1]. La lógica de las aseguradoras en 2026 sigue siendo clara: el mantenimiento de un automóvil es una responsabilidad previsible del propietario, mientras que el seguro está diseñado para cubrir eventos repentinos, accidentales e imprevistos.
Comprender esta distinción es fundamental para evitar sorpresas financieras. Si el motor de un vehículo se funde en medio de la autopista porque la bomba de aceite falló tras 100,000 millas de uso, el costo total de reemplazo del motor recaerá exclusivamente sobre el propietario. La aseguradora clasificará el incidente como un problema de desgaste mecánico, el cual está universalmente excluido de las pólizas de seguro de automóvil estándar, sin importar el nivel de cobertura contratado.
Cuándo el Seguro de Auto Sí Cubre Daños Mecánicos y Fugas de Aceite
Existe una excepción crítica a la regla general de exclusión mecánica. El seguro de auto solo cubre reparaciones mecánicas o reparaciones de fugas de aceite si el daño es el resultado directo de un peligro cubierto, como una colisión severa que perfora el cárter de aceite o daña el bloque del motor [2]. En estos escenarios, la falla mecánica no se considera desgaste, sino daño por impacto.
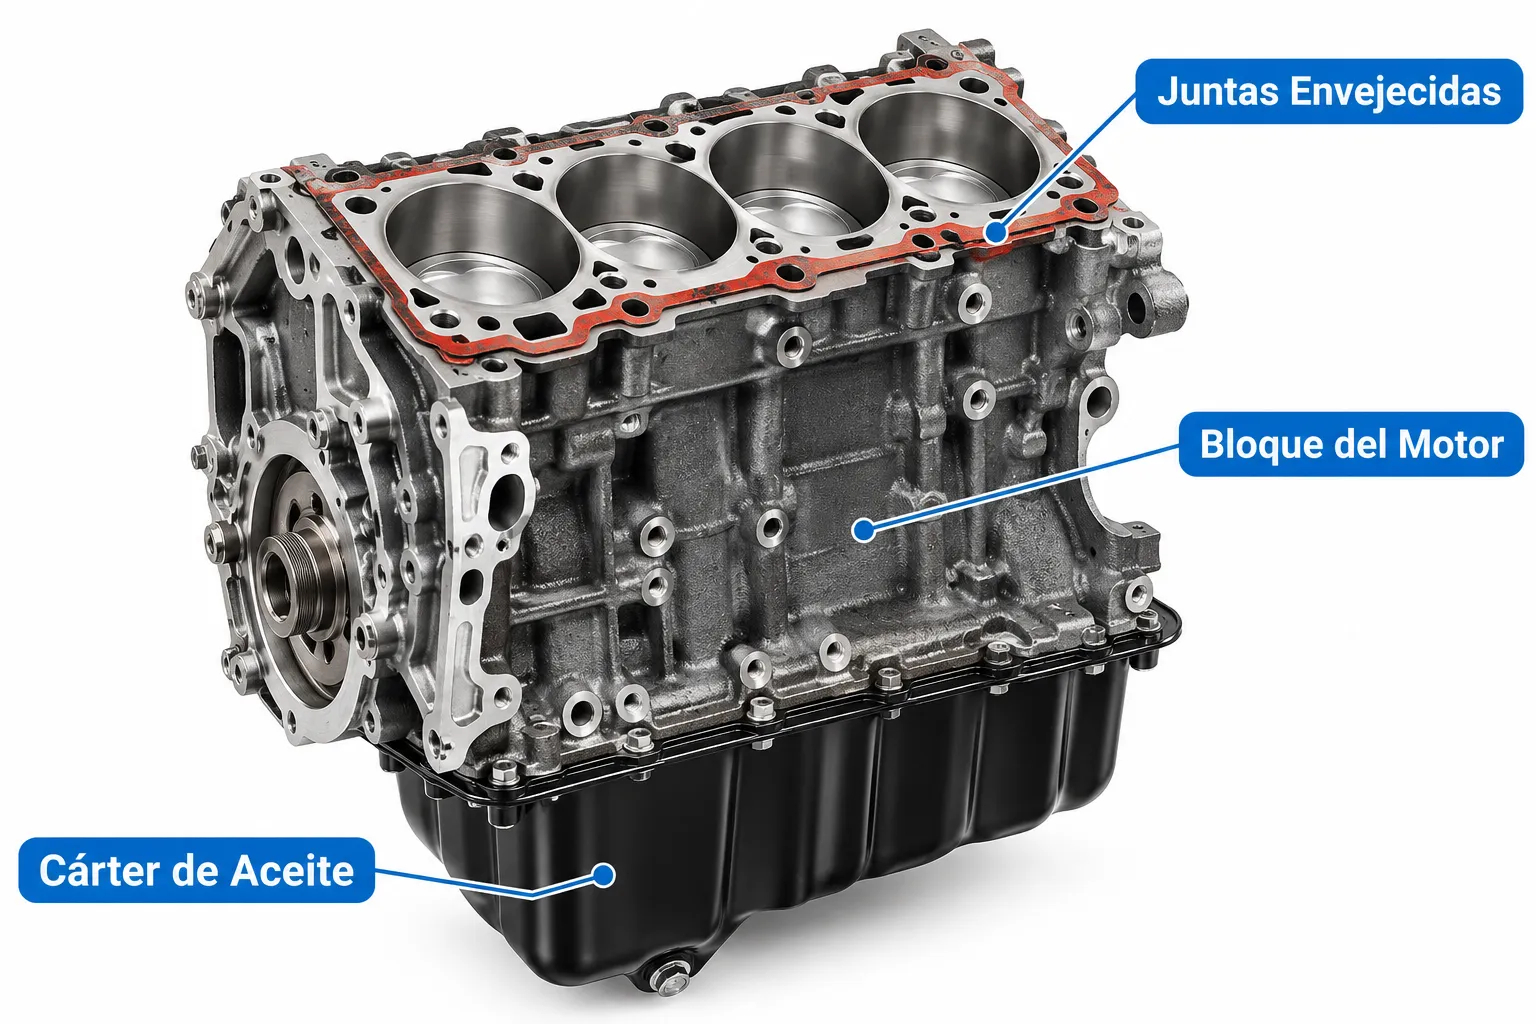
Para que la póliza de seguro asuma los costos de una reparación mecánica severa, debe existir una cadena de causalidad clara e ininterrumpida entre un evento accidental y el daño interno. Los ajustadores de seguros evalúan estos reclamos buscando evidencia de un impacto externo.
Ejemplos de situaciones donde el seguro "full cover" sí cubriría una fuga de aceite o falla mecánica:
- Impactos en la vía: Si conduces sobre una roca grande o escombros en la carretera que golpean la parte inferior del vehículo, rompiendo el cárter de aceite y causando que el motor se quede sin lubricación inmediatamente. Este evento se procesaría bajo la cobertura de colisión.
- Accidentes de tráfico: Si otro vehículo choca contra el frente de tu automóvil, aplastando el radiador y rompiendo las líneas de aceite del motor.
- Vandalismo: Si alguien intencionalmente drena el aceite de tu motor o introduce sustancias corrosivas en el tanque de combustible, causando una falla catastrófica. Esto se cubriría bajo la porción "comprehensive" (a todo riesgo) de tu póliza.
- Desastres naturales: Si una inundación sumerge el motor, causando un bloqueo hidrostático que destruye los componentes internos al intentar encenderlo.
En estos casos, el conductor debe pagar el deducible correspondiente a su cobertura (colisión o a todo riesgo), y la aseguradora cubrirá el resto de los costos de reparación mecánica o reemplazo del motor hasta el límite del valor real en efectivo del vehículo. Es vital documentar el accidente de inmediato con fotografías y un reporte policial para demostrar que la falla mecánica fue consecuencia del impacto y no de un problema preexistente.
Por Qué las Fallas por Desgaste y Falta de Mantenimiento son Rechazadas
Las compañías de seguros operan bajo el principio de riesgo accidental. Una póliza de seguro es un contrato diseñado para transferir el riesgo de eventos que podrían suceder, no de eventos que inevitablemente sucederán. El desgaste de los componentes mecánicos de un automóvil, como las juntas, los sellos y las correas, es una certeza matemática, no un accidente.
Las pólizas estándar de seguro de auto "full cover" no cubren fallas mecánicas, averías del motor o fugas de aceite que resulten de la falta de mantenimiento, sellos envejecidos o la degradación normal del vehículo [1]. Con el tiempo, el calor extremo generado por la combustión interna hace que los sellos de goma y las juntas de corcho o silicona se endurezcan, se agrieten y fallen. Esta es la causa principal de la mayoría de las fugas de aceite en vehículos con alto kilometraje.
Cuando un ajustador de seguros inspecciona un motor fundido y encuentra lodo de aceite espeso, filtros obstruidos o juntas cristalizadas por el calor prolongado, el reclamo será denegado inmediatamente. La aseguradora clasificará el evento como negligencia del propietario o desgaste natural.
Los rechazos más comunes se basan en:
- Negligencia comprobable: Ignorar las luces de advertencia del tablero (como la luz de presión de aceite) y continuar conduciendo hasta que el motor se detiene por completo.
- Falta de historial de mantenimiento: Incapacidad del propietario para proporcionar recibos que demuestren cambios de aceite regulares según las especificaciones del fabricante.
- Daños progresivos: Fugas lentas que el propietario ignoró durante meses, lo que eventualmente llevó a una falla catastrófica.
Esperar que el seguro de auto pague por un motor desgastado es equivalente a esperar que el seguro de vivienda pague por pintar las paredes cuando el color se desvanece por el sol. Ambos son gastos de mantenimiento inherentes a la propiedad del bien.
Qué Pasa si una Fuga de Aceite Causa un Accidente a Terceros
Un escenario complejo surge cuando una falla mecánica en tu vehículo provoca daños a otras personas. Por ejemplo, si tu automóvil tiene una fuga masiva de aceite en la carretera, y el vehículo que viene detrás resbala en ese aceite, pierde el control y choca contra una barrera.
Si una fuga de aceite de un vehículo causa un accidente que daña la propiedad de otra persona o causa lesiones corporales, la porción de responsabilidad civil de una póliza de seguro de auto estándar cubre los daños del tercero, pero no cubre el costo de reparar el vehículo del titular de la póliza [7].
En esta situación, la póliza se divide en dos funciones distintas. La cobertura de responsabilidad civil (Liability) actuará para proteger tu patrimonio frente a las demandas del conductor afectado. Pagará por las reparaciones del vehículo del tercero, sus facturas médicas y posibles costos legales, hasta los límites establecidos en tu póliza.
Sin embargo, en lo que respecta a tu propio vehículo, la aseguradora aplicará la regla de exclusión mecánica. Dado que la causa raíz del evento fue una fuga de aceite por desgaste o falla interna, tu seguro no pagará para arreglar el motor de tu auto, ni para limpiar el derrame, ni para reemplazar los sellos defectuosos. Tendrás que asumir los costos de reparación de tu propio vehículo de tu bolsillo, mientras el seguro se encarga exclusivamente de las víctimas del accidente que provocaste.
Alternativas para Proteger tu Motor: Seguros de Avería Mecánica (MBI)
Para los conductores que desean protección financiera contra fallas mecánicas severas que no son causadas por un accidente, la industria ofrece productos específicos. Para asegurar la cobertura de fallas mecánicas severas no causadas por un accidente, los conductores deben comprar una póliza separada de Seguro de Avería Mecánica (MBI) o una garantía extendida, que cubre específicamente fallas de componentes internos [3].
El Seguro de Avería Mecánica (Mechanical Breakdown Insurance o MBI) es una póliza que funciona de manera similar a una garantía de fábrica, pero es administrada por una compañía de seguros en lugar del fabricante del automóvil. Cubre reparaciones costosas en el motor, la transmisión, el sistema eléctrico y el aire acondicionado.
Varias aseguradoras importantes ofrecen este producto como un complemento a sus pólizas estándar:
El programa de GEICO
GEICO ofrece un Seguro de Avería Mecánica con un deducible de $250 para vehículos que tienen menos de 15 meses de antigüedad y menos de 15,000 millas, permitiendo renovaciones hasta por 7 años o 100,000 millas [4]. Esta póliza es notable porque cubre reparaciones en todos los sistemas mecánicos del automóvil, excluyendo el mantenimiento de rutina (como cambios de aceite, frenos y neumáticos) y el desgaste normal. La ventaja del MBI de GEICO es que suele ser significativamente más barato que las garantías extendidas tradicionales vendidas en los concesionarios, y permite al propietario elegir cualquier taller de reparación certificado.
El programa de Progressive
Progressive proporciona Cobertura de Avería Mecánica como un complemento opcional que paga directamente a los proveedores de servicios por reparaciones cubiertas después de que expire la garantía del fabricante, aplicable a automóviles, camionetas, SUV y vehículos recreativos (RVs) [5]. A diferencia de un sistema de reembolso donde el cliente debe pagar miles de dólares por adelantado, este modelo de pago directo alivia la carga financiera inmediata sobre el conductor.
Elige un Seguro de Avería Mecánica (MBI) si estás comprando un vehículo nuevo o casi nuevo y planeas conservarlo más allá del período de garantía del fabricante. No es una opción viable para vehículos con alto kilometraje o autos usados antiguos, ya que las aseguradoras limitan la elegibilidad inicial a vehículos con poco uso para mitigar su propio riesgo.
Garantías Extendidas vs. Seguro de Auto Tradicional
Cuando el Seguro de Avería Mecánica no está disponible debido a la antigüedad del vehículo, la alternativa principal es un contrato de servicio del vehículo, comúnmente conocido como garantía extendida. Es crucial entender cómo estos contratos manejan las fallas relacionadas con la lubricación frente a cómo lo hace un seguro tradicional.
Bajo las garantías mecánicas extendidas, las fugas de aceite solo están cubiertas si el daño es repentino e imprevisto; los reclamos son denegados si la fuga es causada por contaminación de fluidos, sobrecalentamiento o falta documentada de lubricación de rutina [6].
Incluso con una garantía extendida diseñada específicamente para fallas mecánicas, los administradores exigen pruebas de que el propietario ha cumplido con su responsabilidad de mantenimiento. Si un motor falla y el taller descubre que el aceite se había convertido en lodo debido a que no se cambió en 20,000 millas, la garantía extendida rechazará el reclamo por negligencia.
A continuación, se presenta una comparación clara de cómo responden diferentes productos financieros ante problemas vehiculares:
La regla de decisión es simple: elige un seguro tradicional para protegerte contra el mundo exterior (accidentes, clima, robos) y adquiere un MBI o garantía extendida para protegerte contra las fallas internas de la maquinaria de tu propio vehículo.
Pasos a Seguir si tu Motor Sufre una Falla Severa
Si experimentas una pérdida repentina de potencia, humo saliendo del capó o un charco masivo de aceite debajo de tu vehículo, la forma en que reacciones en los primeros minutos determinará si tienes alguna posibilidad de cobertura.
- Detén el vehículo inmediatamente: Tan pronto como se encienda la luz roja de presión de aceite o la luz de temperatura del motor, detente en un lugar seguro y apaga el motor. Continuar conduciendo, incluso por un kilómetro más, transforma una reparación reparable en una negligencia total, anulando cualquier garantía o póliza MBI.
- Remolca el auto a un taller certificado: No intentes encender el vehículo nuevamente. Utiliza el servicio de asistencia en carretera de tu seguro para llevar el auto a un mecánico certificado por ASE (Automotive Service Excellence).
- Solicita un diagnóstico escrito: El mecánico debe identificar exactamente qué falló y por qué. Necesitas saber si la falla fue causada por un impacto externo (como un golpe en el cárter), una falla mecánica espontánea (defecto de fábrica) o desgaste acumulado.
- Revisa tus contratos de cobertura: Si el mecánico determina que un impacto externo causó la fuga de aceite, llama a tu seguro de auto y presenta un reclamo bajo la cobertura de colisión. Si el mecánico determina que fue una falla interna y tienes un Seguro de Avería Mecánica (MBI) o garantía extendida, contacta a ese proveedor específico.
- Prepara tu historial de mantenimiento: Si vas a reclamar a través de un MBI o garantía, reúne todos los recibos de cambios de aceite y servicios de mantenimiento. El ajustador los solicitará antes de aprobar una reparación de motor de miles de dólares.
Errores Comunes al Reclamar Daños Mecánicos a la Aseguradora
El intento de forzar a una póliza de seguro de auto estándar a pagar por el desgaste mecánico casi siempre resulta en frustración y puede bordear el fraude de seguros si no se maneja con cuidado.
El error más grave que cometen los conductores es alterar la escena o inventar un accidente para justificar una falla mecánica. Por ejemplo, afirmar que golpearon un escombro en la carretera para explicar un cárter de aceite roto, cuando en realidad el motor ya estaba fallando por falta de lubricación. Los ajustadores de seguros y los peritos mecánicos están altamente entrenados para distinguir entre el daño por impacto fresco y el daño gradual por fricción interna y sobrecalentamiento crónico.
Otro error común es desechar los componentes dañados antes de que el inspector de la aseguradora o de la garantía pueda verlos. Si un taller reemplaza un bloque de motor agrietado y envía el metal viejo a la chatarra antes de la inspección oficial, el reclamo será denegado por falta de evidencia física. El vehículo debe permanecer desarmado en el taller hasta que el ajustador apruebe la causa de la falla.
Finalmente, asumir que el ajustador del seguro de auto conoce las estipulaciones de tu garantía extendida es un error táctico. Son dos entidades financieras completamente distintas. Nunca intentes iniciar un reclamo de falla mecánica interna llamando a tu agente de seguros de auto a menos que tengas específicamente una póliza MBI adjunta a tu cuenta con ellos.
FAQ
¿El seguro full cover cubre un motor fundido?
No, a menos que el motor se haya fundido como resultado directo e inmediato de un accidente de tráfico, vandalismo o un desastre natural cubierto por la póliza. Si se fundió por falta de aceite o desgaste, no está cubierto.
¿Qué seguro necesito para cubrir fugas de aceite?
Necesitas un Seguro de Avería Mecánica (MBI) o una garantía extendida. Sin embargo, incluso estos productos solo cubren fugas causadas por fallas repentinas de componentes, no por el desgaste normal o el envejecimiento de los sellos.
¿Mi seguro pagará si golpeo una piedra y rompo el cárter de aceite?
Sí. Golpear un objeto en la carretera se considera un accidente. Si tienes cobertura de colisión activa, el seguro pagará las reparaciones mecánicas resultantes del impacto, menos tu deducible.
¿Cuánto cuesta un Seguro de Avería Mecánica (MBI)?
Los costos varían, pero pólizas como las de GEICO suelen costar entre $50 y $100 adicionales por año, con un deducible típico de $250 por incidente, siendo mucho más económicas que las garantías extendidas de los concesionarios.
¿El seguro de auto paga los cambios de aceite de rutina?
No. El seguro de auto nunca cubre el mantenimiento de rutina, cambios de aceite, reemplazo de pastillas de freno o rotación de neumáticos. Estos son gastos operativos del propietario.
¿Qué sucede si una fuga de aceite causa un incendio en mi auto?
Si la fuga de aceite provoca un incendio que destruye el vehículo, la porción de cobertura a todo riesgo (comprehensive) de tu póliza "full cover" generalmente cubrirá la pérdida del vehículo por daños de fuego, aunque el origen haya sido mecánico.
¿Puedo comprar MBI para un auto usado de 10 años?
Por lo general, no. La mayoría de las aseguradoras restringen la compra inicial de pólizas MBI a vehículos nuevos o casi nuevos (por ejemplo, menos de 15 meses de antigüedad o 15,000 millas).
¿Qué pasa si miento al seguro diciendo que la falla mecánica fue por un choque?
Mentir sobre el origen de los daños vehiculares constituye fraude de seguros, un delito grave que puede resultar en la cancelación inmediata de la póliza, la denegación del reclamo y posibles cargos penales.
Conclusion
Determinar si ¿El Seguro Full Cover Cubre Fugas de Aceite y Fallas Mecánicas Severas? se reduce a comprender la diferencia fundamental entre un riesgo accidental y una certeza mecánica. Tu póliza de seguro de auto tradicional, incluso en su máxima expresión de cobertura amplia, está diseñada exclusivamente para protegerte contra lo inesperado: choques, robos, árboles caídos e inundaciones. No es, ni ha sido nunca, un plan de mantenimiento prepagado.
Si te preocupa el alto costo de reparar un motor, una transmisión o sistemas internos complejos, la estrategia correcta en 2026 es evaluar la compra de un Seguro de Avería Mecánica (MBI) mientras el vehículo es nuevo, o invertir en una garantía extendida de alta calidad respaldada por un historial impecable de mantenimiento preventivo. Revisa tu póliza actual hoy mismo, identifica si tienes brechas en tu protección mecánica y asegúrate de guardar cada recibo de cambio de aceite; esa documentación será tu mejor defensa financiera cuando ocurra una falla severa.


0 $type={blogger}:
Publicar un comentario