Evita 4 Errores en tu Reclamo de Seguro (Sin Importar Estatus)
En los Estados Unidos, las compañías de seguros procesan millones de reclamos cada año basándose en los términos de un contrato civil, no en la ciudadanía del reclamante. Sin embargo, el miedo a la deportación o a problemas legales lleva a miles de personas a cometer errores críticos que destruyen casos legítimos. Tu estatus migratorio no anula tu derecho a recibir compensación por lesiones o daños, pero tus acciones inmediatas después de un incidente sí pueden hacerlo.
Conclusiones clave:
- Las pólizas de seguro son contratos civiles; las aseguradoras están obligadas a pagar reclamos legítimos sin importar el estatus migratorio de la víctima.
- Huir de la escena de un accidente por miedo a la policía convierte un reclamo civil en un delito penal, destruyendo cualquier posibilidad de compensación.
- Mentir sobre tu identidad o los detalles del incidente le da a la aseguradora motivos legales inmediatos para denegar la cobertura por fraude.
- Retrasar la atención médica por falta de seguro de salud crea una "brecha de tratamiento" que los ajustadores usan para argumentar que tus lesiones no son reales.
- Aceptar la primera oferta de liquidación y firmar un descargo de responsabilidad cierra tu caso para siempre, a menudo por una fracción de lo que realmente vale.
- Los abogados de lesiones personales y reclamos de seguros trabajan bajo honorarios de contingencia, lo que significa que no necesitas dinero por adelantado ni un número de Seguro Social para contratarlos.
Cada año, millones de dólares en compensaciones legítimas se quedan en las cuentas bancarias de las compañías de seguros simplemente porque las víctimas tienen miedo de reclamar lo que por derecho les corresponde. La desinformación es el mejor aliado de un ajustador de seguros. Existe la creencia generalizada de que no tener "papeles" te descalifica automáticamente para recibir atención médica pagada por el responsable de un accidente, reparar tu vehículo o cobrar una indemnización por un accidente laboral. Esto es falso.
Las leyes que rigen los contratos de seguros y la responsabilidad civil operan de manera independiente a las leyes de inmigración. Si pagas una prima de seguro, o si eres víctima de la negligencia de alguien que tiene seguro, tienes derechos. Sin embargo, el miedo lleva a tomar malas decisiones en los momentos críticos. A continuación, desglosamos los 4 errores que arruinan tu reclamo de seguro… y no importa tu estatus migratorio, para que sepas cómo proteger tu salud, tus finanzas y tu futuro.
El mito del estatus migratorio en los contratos civiles
El sistema legal estadounidense separa estrictamente el derecho civil del derecho penal y de inmigración. Cuando tienes un accidente de auto, te lesionas en el trabajo o sufres daños en tu propiedad, entras en el ámbito del derecho civil.
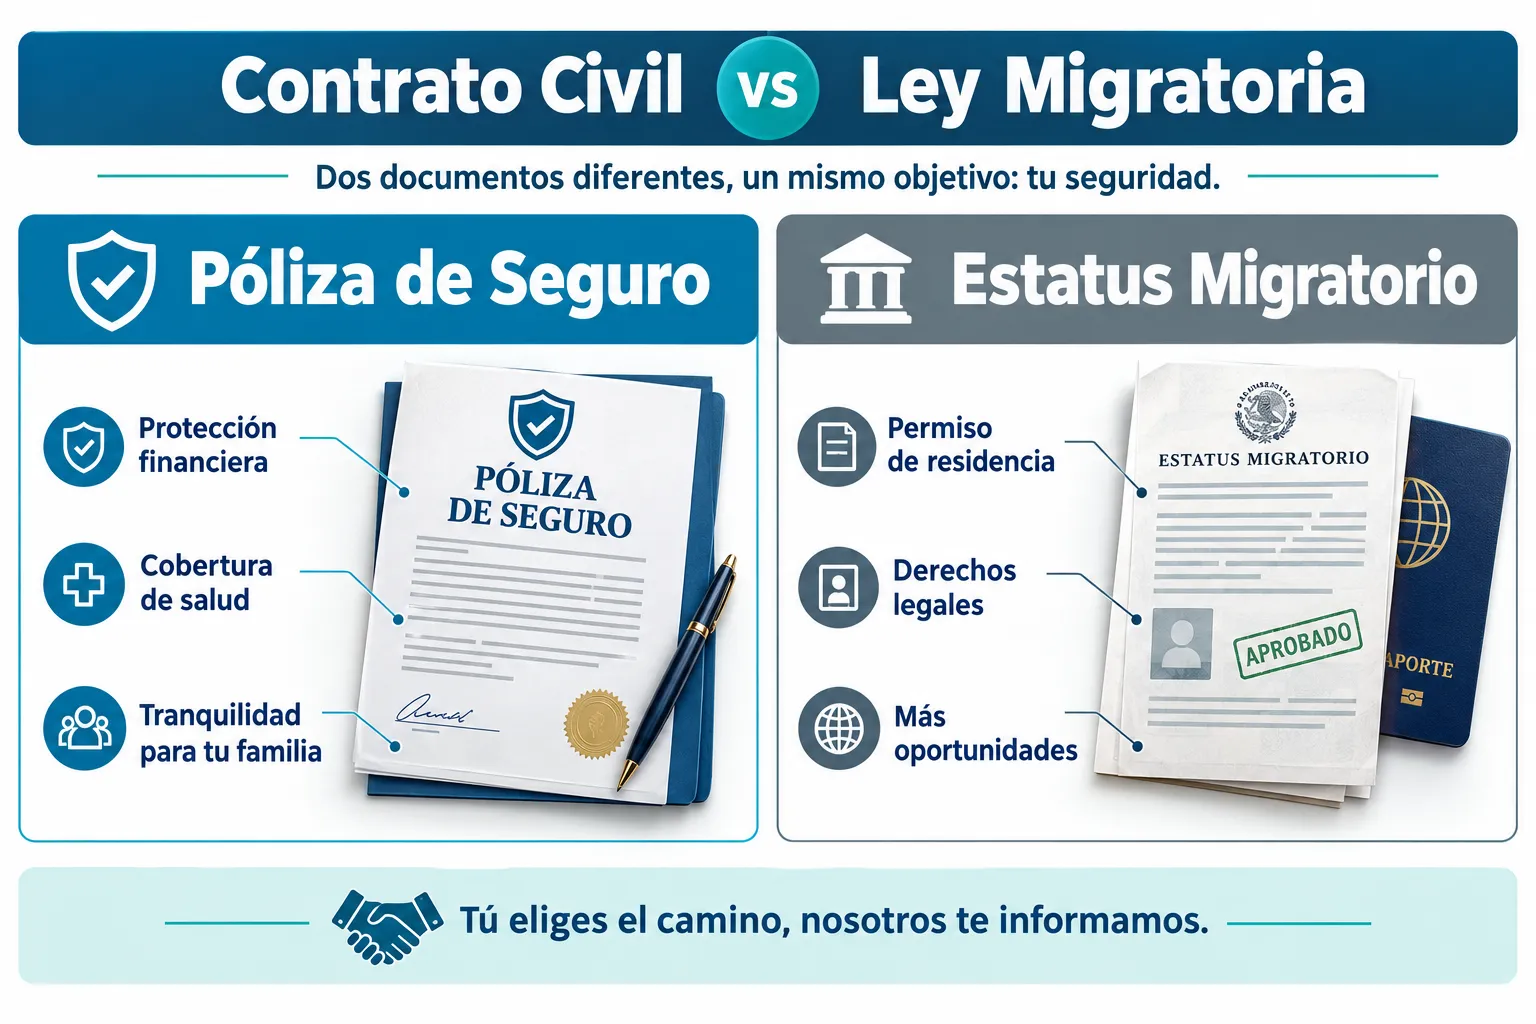
Las compañías de seguros evalúan el riesgo y emiten pólizas basadas en estadísticas y contratos. Cuando ocurre un siniestro, la única pregunta legal que debe responder la aseguradora es si el evento está cubierto por los términos de la póliza. El ajustador de seguros no es un agente de inmigración, no tiene la autoridad para deportar a nadie y, en la gran mayoría de los estados, ni siquiera tiene el derecho de preguntar sobre tu estatus legal durante la fase inicial del reclamo.
A pesar de esta protección legal, el pánico domina la toma de decisiones. Este miedo es precisamente lo que lleva a las víctimas a cometer errores fatales para sus propios intereses. Entender que la ley te protege como consumidor y como individuo lesionado es el primer paso para evitar los siguientes obstáculos.
Tipos de seguros donde tus derechos se mantienen intactos
Para comprender la magnitud de esta protección, es vital conocer en qué escenarios estás cubierto independientemente de tu origen:
- Seguro de Automóvil (Responsabilidad Civil y Cobertura Propia): Si otro conductor te choca y es su culpa, su seguro de responsabilidad civil debe pagar tus daños médicos y materiales. Si tú tienes la culpa, tu propio seguro (si lo tienes) debe cubrir los daños según los límites de tu póliza.
- Compensación a los Trabajadores (Workers' Compensation): En casi todos los estados del país, las leyes laborales exigen que los empleadores proporcionen seguro médico y compensación salarial a los empleados lesionados en el trabajo, independientemente de si son indocumentados.
- Responsabilidad de Locales (Premises Liability): Si resbalas y caes en un supermercado debido a un piso mojado sin señalización, el seguro comercial del establecimiento es responsable de tus lesiones.
Error 1: Huir de la escena o retrasar el reporte del incidente
El primer instinto de muchas personas indocumentadas al verse involucradas en un accidente es alejarse del lugar antes de que llegue la policía. Este es, sin duda, el error más destructivo que puedes cometer, ya que transforma un problema civil manejable en una crisis penal grave.
Las pólizas de seguro contienen cláusulas estrictas conocidas como "Deberes después de una pérdida". Estas cláusulas exigen que cualquier incidente sea reportado de manera oportuna, generalmente dentro de las primeras 24 a 48 horas. Si abandonas la escena, violas estas condiciones y le das a la compañía de seguros la excusa perfecta para denegar el reclamo por completo.
Las consecuencias del "Hit and Run"
Abandonar la escena de un accidente donde hay daños a la propiedad o lesiones físicas se considera un delito de "choque y fuga" (hit and run).
- Si eres la víctima: Al huir, pierdes la oportunidad de identificar al conductor culpable, obtener su información de seguro y conseguir un reporte policial oficial. Sin un reporte policial, tu reclamo se convierte en tu palabra contra la de nadie, y ninguna aseguradora pagará bajo esas circunstancias.
- Si tienes parte de la culpa: Huir garantiza que enfrentarás cargos criminales si eres identificado posteriormente (por cámaras de seguridad, testigos o la otra parte). Un cargo criminal sí puede atraer la atención de las autoridades migratorias.
Qué hacer en su lugar (Incluso sin licencia de conducir)
Si te ves involucrado en un accidente, debes permanecer en el lugar. Si no tienes licencia de conducir, es posible que recibas una multa de tráfico por conducir sin licencia. Sin embargo, una multa de tráfico es una infracción menor comparada con un cargo penal por huir de la escena, y una multa no anula tu derecho a reclamar compensación si el otro conductor tuvo la culpa del accidente.
Pasos inmediatos en la escena:
- Mueve tu vehículo a un lugar seguro si es posible, pero no abandones el área.
- Llama al 911 si hay heridos.
- Intercambia información con el otro conductor: nombre, número de teléfono, placa del vehículo y, lo más importante, el nombre de su compañía de seguros y número de póliza.
- Toma fotografías de los daños, la posición de los vehículos y cualquier señal de tráfico relevante.
- Si llega la policía, responde a sus preguntas sobre cómo ocurrió el accidente de manera honesta, pero no ofrezcas información voluntaria sobre tu estatus migratorio. No es relevante para el reporte de colisión.
Error 2: Mentir o dar declaraciones inconsistentes a la aseguradora
El miedo a las represalias lleva a algunas personas a inventar historias, dar nombres falsos o mentir sobre quién conducía el vehículo en el momento del accidente. Este es uno de los 4 errores que arruinan tu reclamo de seguro… y no importa tu estatus migratorio, porque el fraude de seguros es un delito severamente castigado.
Las compañías de seguros invierten millones de dólares en software de detección de fraudes e investigadores privados. Su objetivo principal es encontrar inconsistencias en tu historia. Si descubren que mentiste sobre un detalle material del accidente, tienen el derecho legal de anular tu póliza y denegar tu reclamo basándose en la cláusula de "tergiversación" (misrepresentation).
El peligro de las declaraciones grabadas
A los pocos días del incidente, un ajustador de seguros te llamará. Su tono será amable y empático. Te pedirá que des una "declaración grabada" para "agilizar el proceso de tu cheque". Esta es una trampa común.
El objetivo de la declaración grabada no es ayudarte, sino asegurar tu testimonio en audio para buscar contradicciones más adelante. Las preguntas están diseñadas para que admitas un porcentaje de culpa o para minimizar la gravedad de tus lesiones.
- Lo que te preguntan: "¿Cómo se siente hoy?"
- Lo que respondes por cortesía: "Estoy bien, gracias."
- Cómo lo usan: Meses después, cuando reclames el costo de tus terapias físicas, usarán esa grabación para decir: "Usted declaró en audio que estaba 'bien' dos días después del accidente, por lo tanto, sus lesiones actuales no están relacionadas con el choque."
La diferencia entre el silencio y la mentira
No estás obligado a dar una declaración grabada a la compañía de seguros del otro conductor sin la presencia de un abogado. Tienes el derecho de negarte amablemente.
Tabla de Interacciones con el Ajustador:
Mentir destruye tu credibilidad. En el sistema civil, la credibilidad es la moneda de cambio más valiosa. Si un juez o un jurado descubre que mentiste sobre tu nombre, asumirán que también estás mintiendo sobre tu dolor y tus daños.
Error 3: No documentar los daños físicos y materiales adecuadamente
Para una compañía de seguros, si no está documentado en un papel oficial, simplemente no sucedió. Muchas víctimas evitan ir al hospital o al médico después de un accidente porque no tienen seguro de salud, temen los altos costos médicos o piensan que les pedirán un Seguro Social en la sala de emergencias.
Esta falta de acción es letal para un reclamo de lesiones personales.
La trampa de la "Brecha de Tratamiento" (Gap in Treatment)
En la industria de los seguros, existe un concepto llamado Gap in Treatment o brecha de tratamiento. Si tienes un accidente el lunes, pero esperas hasta el viernes de la semana siguiente para ir al médico porque el dolor de cuello se volvió insoportable, has creado una brecha de casi dos semanas.
El ajustador de seguros utilizará este retraso para argumentar una de dos cosas:
- Tus lesiones no fueron causadas por el accidente de auto, sino por un evento que ocurrió durante esas dos semanas (como levantar algo pesado en el trabajo).
- Tus lesiones no son tan graves como afirmas, porque alguien con un dolor real habría buscado atención médica inmediata.
Cualquiera de estos argumentos reducirá drásticamente el valor de tu compensación o resultará en una denegación total.
La Ley EMTALA y tu derecho a atención de emergencia
Es fundamental conocer la Ley de Tratamiento Médico de Emergencia y Trabajo de Parto (EMTALA, por sus siglas en inglés). Esta ley federal exige que cualquier hospital que reciba fondos de Medicare (que son casi todos los hospitales de EE. UU.) debe proporcionar una evaluación médica de emergencia y tratamiento estabilizador a cualquier persona que lo necesite, independientemente de su capacidad de pago, estatus migratorio o nacionalidad.
No dejes que el miedo a las facturas médicas te impida documentar tus lesiones. En un reclamo de responsabilidad civil, las facturas médicas generadas por el accidente se incluyen en la demanda de compensación. La compañía de seguros del conductor culpable es, en última instancia, la responsable de cubrir esos gastos.
Cómo documentar correctamente tu caso
Para construir un reclamo sólido, necesitas evidencia innegable. Sigue estos pasos de documentación:
- Busca atención médica el mismo día: Incluso si te sientes "bien", la adrenalina enmascara lesiones graves de tejidos blandos, latigazo cervical (whiplash) o conmociones cerebrales. Ve a urgencias o a una clínica de atención de urgencia inmediatamente.
- Sigue el plan de tratamiento al pie de la letra: Si el médico te receta fisioterapia, asiste a todas las sesiones. Faltar a las citas médicas le indica a la aseguradora que ya estás curado.
- Guarda todos los recibos: Documenta cada gasto relacionado con el accidente. Esto incluye facturas de grúas, recibos de medicamentos recetados, recibos de Uber si no puedes conducir, e incluso recibos de dispositivos médicos como muletas o cuellos ortopédicos.
- Mantén un diario de dolor: Escribe diariamente cómo las lesiones afectan tu vida cotidiana. ¿Puedes cargar a tus hijos? ¿Puedes dormir de noche? ¿Tuviste que faltar al trabajo? Estos detalles son cruciales para reclamar "dolor y sufrimiento".
Error 4: Aceptar la primera oferta de liquidación sin asesoría legal
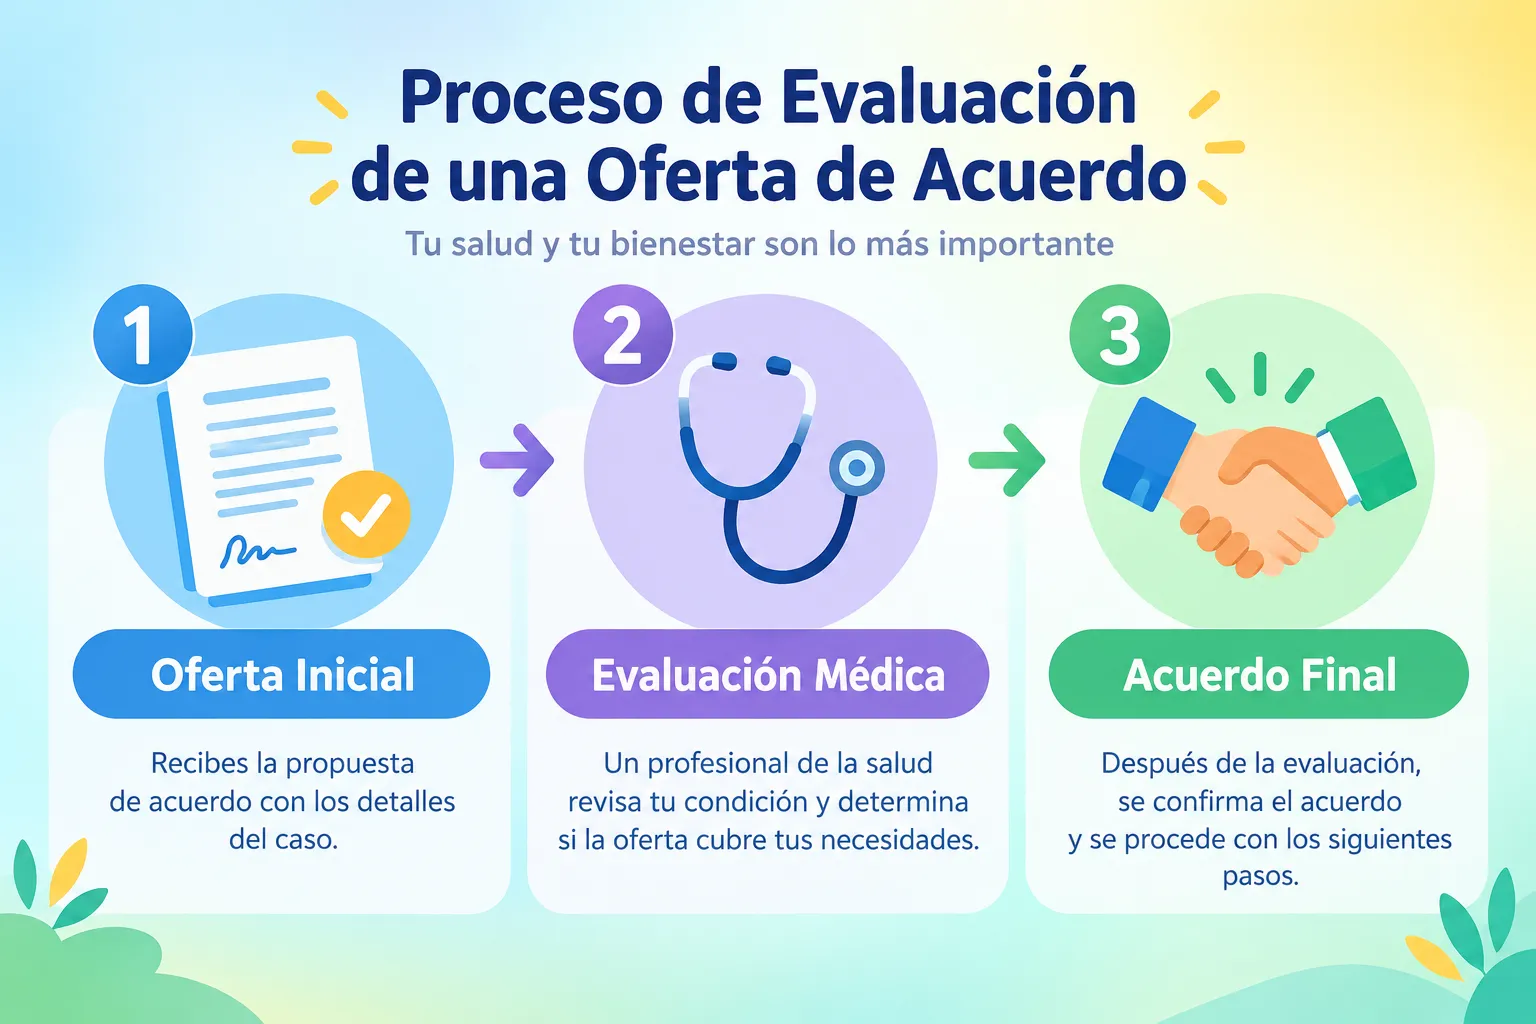
El modelo de negocio de una compañía de seguros es simple: cobrar la mayor cantidad posible en primas y pagar la menor cantidad posible en reclamos. Cuando un ajustador se da cuenta de que la víctima es vulnerable, no conoce el sistema legal o parece desesperada por obtener dinero rápido, lanzará una oferta de liquidación prematura.
Este es otro de los 4 errores que arruinan tu reclamo de seguro… y no importa tu estatus migratorio, porque una vez que aceptas ese cheque, renuncias a todos tus derechos futuros.
La táctica del cheque rápido
A menudo, pocos días después del accidente, el ajustador te ofrecerá un cheque rápido, por ejemplo, de $2,000, para "cubrir las molestias". Para una persona que acaba de perder su medio de transporte y no ha podido ir a trabajar, $2,000 pueden parecer un salvavidas.
El problema es que, para cobrar ese cheque, debes firmar un documento llamado Release of All Claims (Descargo de todas las responsabilidades). Este documento es un contrato legalmente vinculante que cierra tu caso para siempre.
Si firmas, tomas los $2,000, y tres meses después descubres que necesitas una cirugía de columna de $45,000 a causa del accidente, la compañía de seguros no te pagará ni un centavo más. Ya firmaste la renuncia.
El verdadero valor de tu reclamo
Calcular el valor de un reclamo de lesiones personales es una fórmula compleja que incluye:
- Daños Especiales (Económicos): Facturas médicas pasadas y futuras, salarios perdidos, pérdida de capacidad de ganancia y daños a la propiedad.
- Daños Generales (No Económicos): Dolor y sufrimiento, angustia emocional, y pérdida del disfrute de la vida.
Un ajustador nunca te ofrecerá el valor total de tus daños generales en su primera oferta. Su trabajo es ahorrarle dinero a la empresa, no ser justo contigo.
Por qué necesitas (y puedes pagar) un abogado
El mayor obstáculo que impide a las personas buscar justicia es la creencia de que los abogados son exclusivos para los ricos o para los ciudadanos estadounidenses. Esto es un error monumental.
En el ámbito de las lesiones personales, los abogados trabajan bajo un sistema de honorarios de contingencia (contingency fee). Esto significa que:
- Las consultas iniciales son 100% gratuitas.
- No pagas honorarios por hora ni tarifas por adelantado.
- El abogado solo cobra un porcentaje (generalmente alrededor del 33%) del acuerdo final si y solo si ganan el caso. Si no ganan, no les debes nada por sus servicios legales.
Además, los abogados de lesiones personales no están interesados en tu estatus migratorio. Su trabajo es demostrar la negligencia de la otra parte y maximizar tu compensación. Al tener representación legal, envías un mensaje claro a la aseguradora de que no serás intimidado ni aceptarás ofertas bajas. El abogado se encargará de todas las comunicaciones, protegiéndote de dar declaraciones que puedan perjudicarte y negociando con los ajustadores y los hospitales en tu nombre.
Cómo proteger tus derechos civiles frente a la intimidación
Aunque la ley es clara respecto a que tu estatus no afecta tu derecho civil a reclamar, algunos ajustadores sin escrúpulos o abogados defensores intentarán usar tácticas de intimidación sutiles. Pueden hacer preguntas innecesarias sobre tu lugar de nacimiento, tu número de Seguro Social o cuánto tiempo llevas en el país.
El propósito de estas preguntas no es legal, es psicológico. Quieren asustarte para que abandones el reclamo.
Si te enfrentas a este tipo de tácticas, la mejor defensa es la preparación:
- No proporciones información irrelevante: Limita tus respuestas estrictamente a los hechos del accidente (fecha, hora, clima, cómo ocurrió el impacto, tus lesiones).
- Delega la comunicación: Tan pronto como contrates a un abogado, la compañía de seguros tiene prohibido legalmente contactarte directamente. Todas las llamadas y correos deben pasar por el bufete de abogados, creando un escudo protector a tu alrededor.
- Conoce tus documentos: Si necesitas proporcionar una identificación, una matrícula consular, un pasaporte de tu país de origen o una licencia de conducir internacional (si es válida) son documentos de identidad suficientes para propósitos civiles.
Preguntas Frecuentes (FAQ)
¿Puede una compañía de seguros reportarme a Inmigración (ICE)?
No. Las compañías de seguros son entidades privadas que manejan contratos civiles. No tienen la obligación, el interés, ni el protocolo para reportar a los reclamantes a las autoridades de inmigración. Su único enfoque es resolver el reclamo financiero.
¿Qué pasa si estaba conduciendo sin licencia y alguien me choca?
Aún tienes derecho a reclamar compensación por tus lesiones y daños a la propiedad si la otra persona tuvo la culpa. Conducir sin licencia es una infracción de tráfico, no una causa del accidente. La aseguradora del culpable debe pagar.
¿Puedo reclamar salarios perdidos si me pagan en efectivo?
Sí, pero requerirá más esfuerzo documentarlo. Necesitarás declaraciones juradas, registros de depósitos bancarios, cartas de tu empleador o recibos informales que demuestren un historial constante de ingresos antes del accidente.
¿Necesito un número de Seguro Social para recibir un cheque de liquidación?
No. Los cheques de liquidación por lesiones personales no son ingresos sujetos a impuestos en la mayoría de los casos, por lo que no requieren un Número de Seguro Social. Si se necesita un número de identificación fiscal para ciertos trámites, se puede utilizar un ITIN (Número de Identificación Personal del Contribuyente).
¿Qué hago si el conductor culpable huye de la escena?
Llama a la policía inmediatamente y dales cualquier detalle que recuerdes (color del auto, modelo, parte de la placa). Si tienes cobertura de "Conductor sin Seguro" (Uninsured Motorist) en tu propia póliza, podrás presentar el reclamo a tu propia aseguradora.
¿El hospital me negará atención si no tengo papeles ni seguro de salud?
No. La ley federal EMTALA obliga a las salas de emergencia a estabilizar y tratar a cualquier persona que requiera atención médica de urgencia, independientemente de su estatus migratorio o capacidad de pago.
¿Cuánto tiempo tengo para presentar un reclamo por accidente?
Depende del estado donde ocurrió el accidente. El "Estatuto de Limitaciones" (Statute of Limitations) varía, pero generalmente es de 2 a 3 años desde la fecha del incidente para presentar una demanda formal. Sin embargo, debes reportar el incidente a la aseguradora en cuestión de días.
¿Debo aceptar la culpa en la escena del accidente si creo que fue mi error?
Nunca. No eres un experto en reconstrucción de accidentes ni conoces todas las leyes de tránsito aplicables. Limítate a intercambiar información y verificar si hay heridos. Deja que los investigadores y las aseguradoras determinen la responsabilidad legal.
Conclusión
Navegar por el sistema de seguros en los Estados Unidos es complejo para cualquier persona, pero el miedo a las repercusiones migratorias añade una carga paralizante para miles de familias. Conocer los 4 errores que arruinan tu reclamo de seguro… y no importa tu estatus migratorio es tu mejor armadura contra las tácticas de las compañías de seguros que buscan minimizar sus pérdidas a expensas de tu salud y estabilidad financiera.
Recuerda: la justicia civil en este país se basa en los hechos del incidente, no en tu lugar de nacimiento. Si sufres daños por la negligencia de otra persona, tienes derechos inalienables. No huyas de la escena, no mientas sobre tu identidad, busca atención médica inmediata y nunca firmes un documento de liquidación sin que un profesional legal lo haya revisado. Al evitar estos errores críticos y buscar representación legal adecuada, puedes asegurar que recibirás la compensación justa que necesitas para recuperarte y seguir adelante con tu vida.
Tags: reclamo de seguro, derechos de inmigrantes, accidente de auto,


0 $type={blogger}:
Publicar un comentario