 Para asegurar y registrar un vehículo a nombre de una LLC o Corporación en Estados Unidos, la empresa debe ser la propietaria legal absoluta del automóvil. Esto requiere que el título de propiedad y la factura de venta se emitan a nombre de la entidad utilizando su Número de Identificación del Empleador (EIN). Una vez que la empresa posee el vehículo, es obligatorio adquirir una póliza de seguro de auto comercial, ya que las pólizas personales excluyen sistemáticamente la cobertura para vehículos de propiedad corporativa. Finalmente, el registro se completa en el Departamento de Vehículos Motorizados (DMV) presentando los artículos de constitución, la prueba de seguro comercial y los documentos de transferencia.
Puntos Clave:
- Las pólizas de seguro personal no cubren vehículos registrados a nombre de una LLC o Corporación; intentar usar una póliza personal puede resultar en la denegación de reclamos.
- El Número de Identificación del Empleador (EIN) y los Artículos de Organización son documentos obligatorios para cualquier trámite en el DMV.
- Registrar el vehículo a nombre de la empresa ayuda a mantener la separación legal entre los activos personales y comerciales, protegiendo el velo corporativo.
- Las tarifas de los seguros comerciales han experimentado incrementos significativos desde 2024, estableciendo un mercado con primas más altas y criterios de suscripción más estrictos para 2026.
- Los conductores del vehículo corporativo deben estar declarados en la póliza comercial y mantener un historial de conducción limpio para evitar recargos en las primas.
- Los costos de seguro, mantenimiento y depreciación del vehículo pueden ofrecer ventajas fiscales sustanciales cuando el automóvil es propiedad exclusiva de la empresa.
Por Qué una LLC o Corp Necesita un Seguro de Auto Comercial
Conducir un vehículo propiedad de una empresa bajo una póliza de seguro personal es una de las formas más rápidas de exponer el patrimonio individual a demandas legales. Cuando una entidad comercial, ya sea una Sociedad de Responsabilidad Limitada (LLC) o una Corporación (Corp), posee un activo, ese activo está sujeto a las reglas de responsabilidad y fiscalidad empresarial.
Los vehículos titulados y registrados a nombre de una LLC generalmente requieren una póliza de seguro de auto comercial, ya que las pólizas de seguro de auto personal típicamente excluyen la cobertura para vehículos que son propiedad de entidades comerciales [2]. Esta exclusión no es un detalle menor; es una cláusula fundamental en casi todos los contratos de seguros personales en Estados Unidos.
Si un individuo registra un automóvil a nombre de su LLC pero mantiene su seguro personal, la aseguradora tiene el derecho legal de denegar cualquier reclamo en caso de accidente. La razón técnica es la "falta de interés asegurable". La póliza personal está a nombre del individuo, pero el vehículo pertenece a una entidad legal separada (la LLC). La aseguradora personal no tiene un contrato con la LLC, por lo que no está obligada a pagar por los daños a la propiedad de la LLC ni por la responsabilidad civil en la que incurra la empresa.
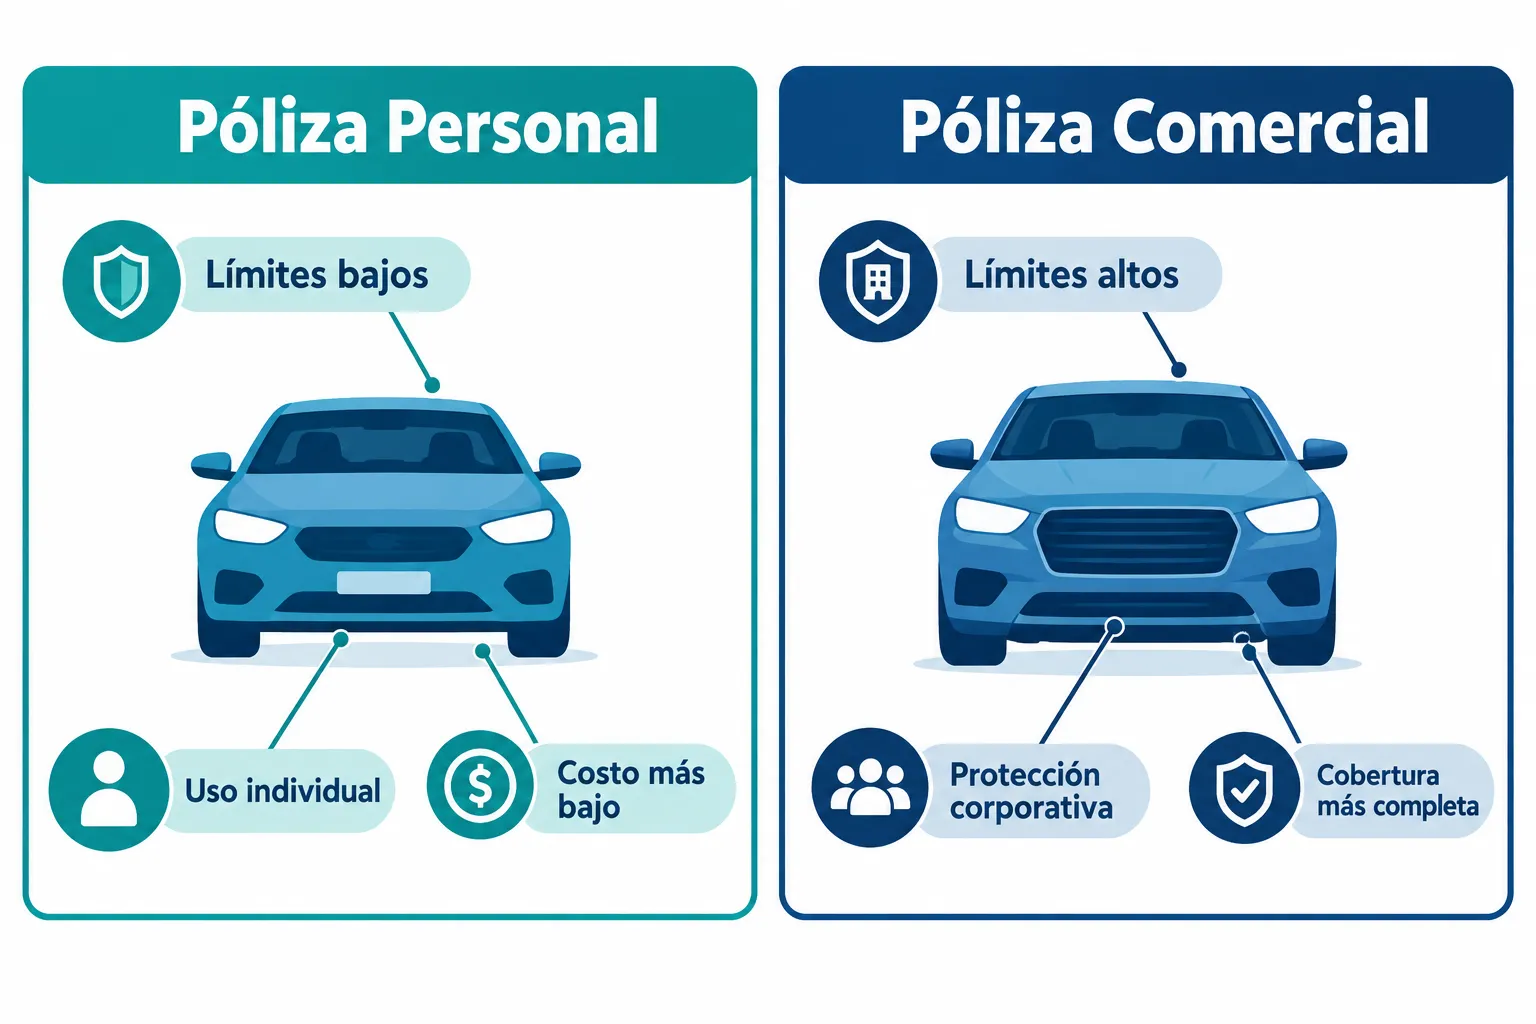
Además, el seguro comercial está diseñado específicamente para los riesgos asociados con las operaciones comerciales. Los límites de responsabilidad en las pólizas comerciales son considerablemente más altos que en las pólizas personales. Mientras que una póliza personal puede ofrecer límites de responsabilidad de 50,000 a 100,000 dólares, las pólizas comerciales suelen comenzar en 500,000 dólares y frecuentemente alcanzan o superan el millón de dólares. Esta cantidad es necesaria porque las empresas suelen ser objetivos más atractivos en demandas por lesiones personales tras un accidente de tráfico.
Elige una póliza comercial si el vehículo está a nombre de la empresa, si es conducido por empleados, o si se utiliza principalmente para transportar bienes, equipos o visitar clientes, independientemente de quién figure en el título.
Requisitos Legales para Titular un Auto a Nombre de la Empresa
El proceso de titulación es el primer paso crítico. Antes de poder asegurar o registrar el vehículo, la propiedad legal debe establecerse correctamente a nombre de la entidad corporativa. No basta con usar el automóvil para fines comerciales; el documento legal de propiedad (el título) debe reflejar el nombre exacto de la LLC o Corporación.
Para registrar un vehículo a nombre de una LLC, la empresa debe figurar como la compradora legal en la factura de venta, y tanto el título como el registro deben emitirse a nombre de la LLC utilizando su Número de Identificación del Empleador (EIN) y sus documentos oficiales de constitución (Articles of Organization) [1].
Si la empresa está comprando un vehículo nuevo o usado en un concesionario, el proceso es relativamente directo. El comprador debe informar al concesionario que la transacción se realizará a nombre de la empresa. El concesionario requerirá el EIN, una copia de los Artículos de Organización o Incorporación, y posiblemente una resolución corporativa o un acuerdo operativo que autorice a la persona física (el gerente o director) a firmar contratos en nombre de la empresa.
Si el propietario del negocio ya posee el vehículo a título personal y desea transferirlo a la LLC, se debe realizar una venta formal o una transferencia de capital. Esto implica redactar una factura de venta (Bill of Sale) donde el individuo vende o transfiere el vehículo a la LLC. A continuación, el título original debe ser endosado por el individuo como vendedor y firmado por el representante de la LLC como comprador.
Es fundamental comprender que la LLC es una "persona jurídica" distinta. Por lo tanto, el DMV tratará esta transferencia exactamente igual que si el vehículo se vendiera a un extraño. Dependiendo del estado, esta transferencia puede desencadenar el pago de impuestos sobre las ventas (sales tax) basados en el valor justo de mercado del vehículo, incluso si no hubo intercambio de dinero real. Algunos estados ofrecen exenciones de impuestos para transferencias a una entidad comercial recién formada a cambio de acciones o participación en la empresa, pero esto varía ampliamente según la jurisdicción.
Proceso: Cómo Asegurar un Vehículo Registrarlo a Nombre de una Empresa (LLC o Corp) en EE. UU.
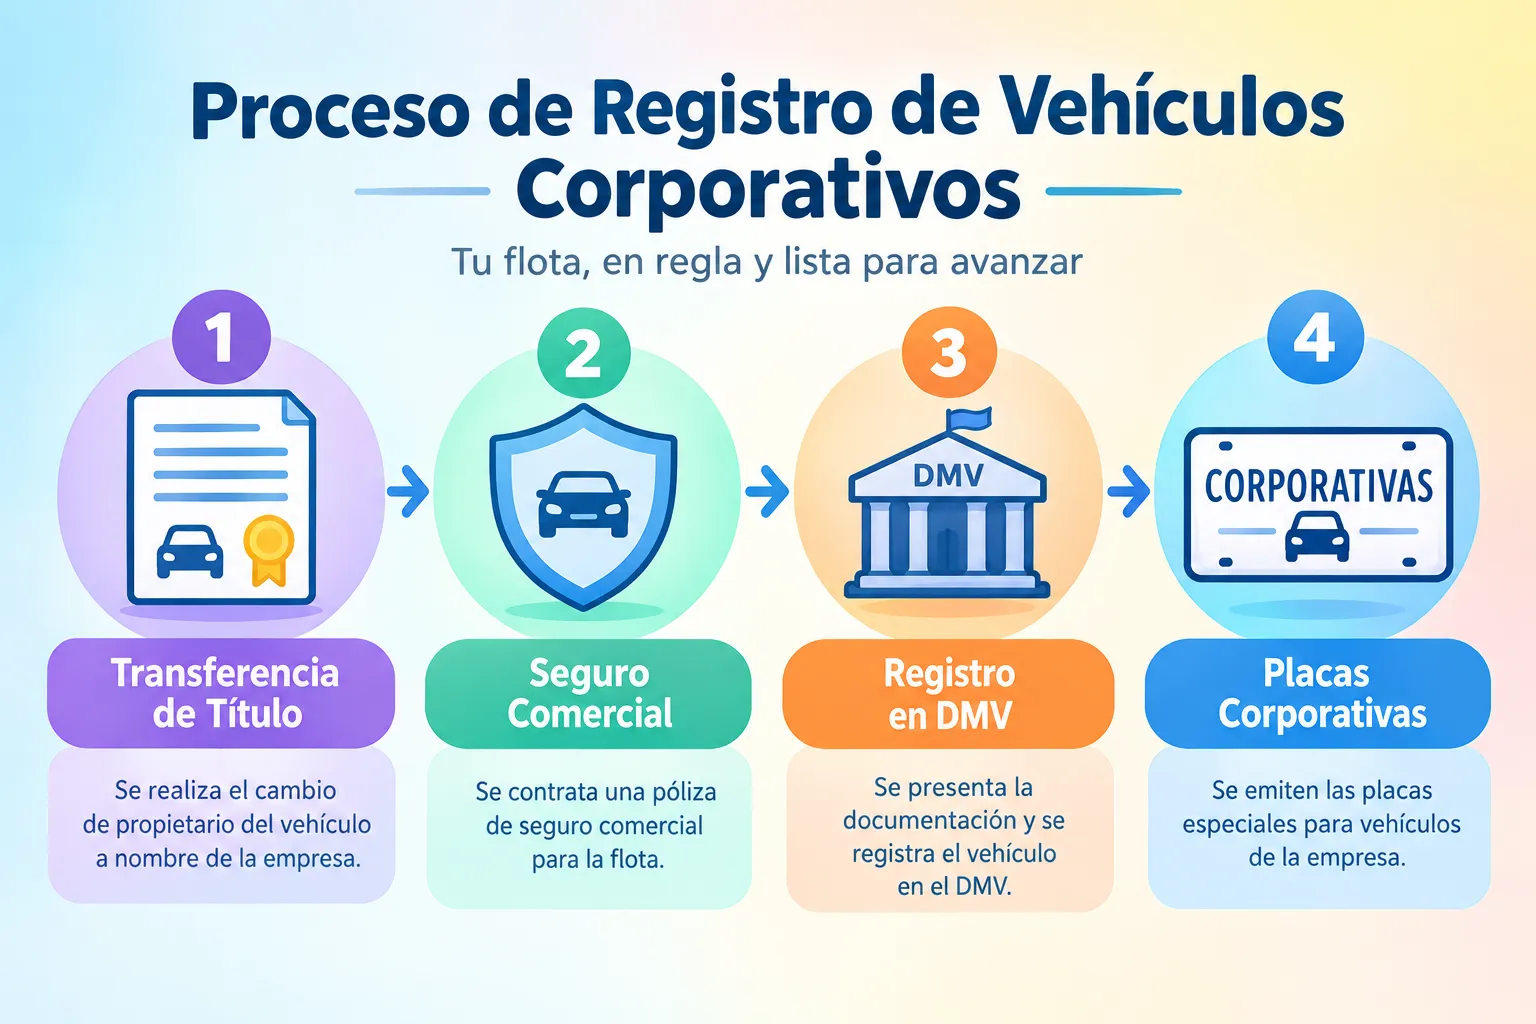
El orden de las operaciones es vital para evitar demoras en el DMV o vacíos en la cobertura de seguro. El procedimiento estándar sobre cómo asegurar un vehículo registrarlo a nombre de una empresa (LLC o Corp) en EE. UU. sigue una secuencia lógica que garantiza el cumplimiento legal en cada etapa.
Paso 1: Preparación de la Documentación Corporativa
Antes de contactar a una aseguradora o visitar el DMV, reúna el papeleo de la empresa. Necesitará el Número de Identificación del Empleador (EIN) emitido por el IRS, los Artículos de Organización (para LLCs) o Artículos de Incorporación (para Corps) sellados por el estado, y el Acuerdo Operativo o los Estatutos Corporativos que demuestren quién tiene la autoridad para actuar en nombre de la empresa.
Paso 2: Establecer la Propiedad (Factura de Venta y Título)
Asegúrese de tener la factura de venta a nombre de la empresa y el título endosado a favor de la LLC o Corp. Si hay un préstamo sobre el vehículo, el prestamista debe aprobar la transferencia del título a la empresa. Muchos bancos personales no permiten transferir un préstamo de automóvil personal a una LLC sin refinanciar el préstamo como un crédito comercial.
Paso 3: Obtener Cotizaciones de Seguros Comerciales
Con la información del vehículo (VIN, marca, modelo, año) y los datos de la empresa listos, contacte a agentes de seguros o corredores especializados en líneas comerciales. Deberá proporcionar los números de licencia de conducir de todos los empleados o miembros que operarán el vehículo. La aseguradora evaluará el historial de conducción (Motor Vehicle Report - MVR) de cada individuo.
Paso 4: Adquirir la Póliza Comercial
Seleccione la póliza que ofrezca los límites de responsabilidad adecuados para su industria. Una vez que pague la prima inicial, la aseguradora emitirá tarjetas de identificación de seguro (Insurance ID cards) y una página de declaraciones a nombre exclusivo de la LLC o Corporación. Este documento es el comprobante exigido por el estado.
Paso 5: Visitar el DMV para el Registro Final
Lleve todos los documentos al Departamento de Vehículos Motorizados (o la agencia equivalente en su estado). El paquete completo debe incluir:
- El título original endosado a la empresa.
- La factura de venta.
- Prueba de seguro comercial válido a nombre de la empresa.
- El EIN y los documentos de constitución del estado.
- Identificación personal del representante autorizado.
- Pago de tarifas de registro, titulación y posibles impuestos sobre las ventas.
Una vez procesado, el DMV emitirá un nuevo título (que puede llegar por correo semanas después) y un registro inmediato junto con las placas a nombre de la empresa.
Costos y Tendencias del Mercado de Seguros Comerciales en 2026
Presupuestar los costos de un vehículo corporativo requiere comprender el panorama actual de los seguros. El seguro comercial es inherentemente más costoso que el seguro personal debido a los mayores límites de responsabilidad y al mayor riesgo asociado con el uso comercial.
Al planificar cómo asegurar un vehículo registrarlo a nombre de una empresa (LLC o Corp) en EE. UU., los propietarios de negocios deben estar preparados para un entorno de precios desafiante. Las primas de seguros comerciales de automóviles han continuado aumentando de manera constante, una tendencia que se consolidó fuertemente entre 2024 y 2025 y que define el mercado actual en 2026 [3].
Estos aumentos sostenidos se deben a múltiples factores macroeconómicos y específicos de la industria:
- Inflación social y veredictos nucleares: Los jurados en Estados Unidos están otorgando compensaciones masivas en demandas por accidentes que involucran vehículos corporativos. Para compensar este riesgo, las aseguradoras han elevado las primas base en todo el país.
- Costos de reparación de vehículos: Los automóviles modernos están equipados con sensores avanzados, cámaras y tecnología de asistencia al conductor. Un choque menor que solía costar mil dólares en reparaciones de chapa y pintura ahora requiere la recalibración de sistemas electrónicos costosos.
- Escasez de conductores calificados: En industrias que dependen de flotas, la contratación de conductores con menos experiencia ha llevado a una mayor frecuencia de siniestros, lo que presiona las tarifas al alza.
En 2026, una póliza de automóvil comercial básica para un vehículo de pasajeros estándar registrado a nombre de una LLC puede oscilar entre 1,200 y 3,500 dólares anuales por vehículo, dependiendo del estado, el historial de conducción, la industria de la empresa y los límites de cobertura seleccionados. Los vehículos pesados, como camiones de carga o furgonetas de reparto de gran tamaño, enfrentan primas sustancialmente mayores.
Para mitigar estos costos, las empresas deben implementar programas estrictos de seguridad de flotas, verificar anualmente los historiales de conducción de cualquier persona autorizada para usar los vehículos de la empresa y considerar la instalación de dispositivos telemáticos que permitan a las aseguradoras monitorear y recompensar los comportamientos de conducción segura.
Comparativa: Póliza Personal vs. Póliza Comercial
Comprender las diferencias exactas entre ambos tipos de pólizas ayuda a clarificar por qué el estado y las aseguradoras exigen la transición cuando cambia la propiedad legal del vehículo.
Un error común es asumir que agregar un endoso de "uso comercial" a una póliza personal es suficiente para un vehículo propiedad de una LLC. Este endoso permite que un individuo use su vehículo personal para el trabajo (como entregas ocasionales o visitas a clientes), pero no cambia quién es el propietario legal del vehículo. Si el título está a nombre de la empresa, el endoso de uso comercial en una póliza personal sigue siendo inválido para cubrir a la entidad corporativa.
Errores Comunes al Asegurar Vehículos Corporativos
El proceso de cómo asegurar un vehículo registrarlo a nombre de una empresa (LLC o Corp) en EE. UU. está lleno de trampas administrativas que pueden costar miles de dólares o dejar a la empresa sin protección en el peor momento posible.
Mantener el título personal y comprar seguro comercial
Algunos propietarios de pequeñas empresas compran una póliza comercial a nombre de su LLC, pero nunca transfieren formalmente el título del vehículo del individuo a la empresa en el DMV. Esto crea un conflicto de interés asegurable. La LLC está pagando por asegurar una propiedad que legalmente no posee. En caso de pérdida total, la aseguradora puede negarse a emitir el cheque a la LLC, y emitirlo al individuo podría crear complicaciones fiscales o anular la protección de responsabilidad.
No declarar a todos los conductores
Las aseguradoras comerciales calculan el riesgo basándose en quién está detrás del volante. Si un empleado que no está listado en la póliza conduce el vehículo de la LLC y causa un accidente, la aseguradora podría denegar la cobertura por tergiversación material (material misrepresentation). Todo empleado, socio o gerente que vaya a operar el vehículo debe ser declarado y aprobado durante el proceso de suscripción.
Uso personal no documentado
Cuando un propietario de una LLC utiliza el vehículo de la empresa para uso personal exclusivo (por ejemplo, ir de vacaciones con la familia), surgen problemas tanto de seguros como fiscales. Desde el punto de vista del seguro, la mayoría de las pólizas comerciales cubren el uso personal incidental por parte de los propietarios de la empresa, pero el uso personal extensivo puede requerir un endoso específico llamado "Drive Other Car Coverage" si el propietario no tiene una póliza personal separada.
Límites de responsabilidad insuficientes
Optar por los límites mínimos exigidos por el estado para ahorrar dinero en primas es una estrategia peligrosa para las empresas. Los mínimos estatales a menudo son tan bajos como 25,000 dólares por lesiones corporales. Un accidente grave superará este límite en horas, dejando a la LLC responsable de pagar la diferencia de su propio capital, lo que podría llevar a la bancarrota de la empresa.
Beneficios Fiscales y Protección de Activos
A pesar de los costos más altos de seguros y las tarifas de transferencia del DMV, estructurar la propiedad del vehículo bajo una entidad comercial ofrece ventajas estratégicas significativas para los empresarios en Estados Unidos.
Preservación del Velo Corporativo
El propósito principal de formar una LLC o Corporación es separar los activos y pasivos comerciales de los personales. Esto se conoce como el velo corporativo. Si un individuo conduce un vehículo a su nombre personal para realizar el 100% de sus actividades comerciales, un demandante astuto en un caso de accidente podría argumentar que el individuo y la empresa son la misma entidad (alter ego), intentando "perforar el velo corporativo" para acceder a los ahorros personales, la casa y las inversiones del propietario. Transferir el título y el seguro a la LLC solidifica la separación legal. El accidente se convierte en un pasivo estrictamente de la empresa, protegido por los altos límites del seguro comercial.
Deducciones Fiscales Simplificadas
El Servicio de Impuestos Internos (IRS) permite a las empresas deducir los gastos ordinarios y necesarios. Cuando el vehículo es propiedad exclusiva de la LLC, la empresa puede deducir todos los costos reales asociados con la operación del vehículo. Esto incluye:
- Primas de seguro comercial.
- Gasolina y mantenimiento (cambios de aceite, neumáticos, reparaciones).
- Tarifas de registro y titulación del DMV.
- Intereses sobre el préstamo comercial del vehículo.
- Depreciación del vehículo a lo largo del tiempo.
Para ciertos vehículos, especialmente camionetas pesadas o SUV que tienen un peso bruto del vehículo (GVWR) superior a 6,000 libras y se utilizan más del 50% para fines comerciales, el Código Tributario (Sección 179 y la depreciación adicional) permite a las empresas deducir una parte masiva o la totalidad del costo de compra del vehículo en el primer año. Es imperativo consultar a un Contador Público Autorizado (CPA) para aplicar correctamente estas deducciones, ya que las regulaciones del IRS sobre el uso de vehículos corporativos requieren un mantenimiento de registros riguroso.
Consideraciones de Financiación para Vehículos de LLC
Comprar un vehículo directamente a nombre de una LLC presenta desafíos de financiación que difieren de la compra de un automóvil personal. Los prestamistas comerciales evalúan el riesgo de manera diferente a los prestamistas de consumo.
Si la LLC es de reciente creación y no tiene historial crediticio comercial (Paydex score de Dun & Bradstreet, por ejemplo), la mayoría de los bancos e instituciones financieras se negarán a otorgar un préstamo de automóvil a nombre exclusivo de la entidad. Requerirán que el propietario del negocio firme una "Garantía Personal" (Personal Guarantee).
Al firmar una garantía personal, el individuo acepta ser financieramente responsable del préstamo si la LLC incumple los pagos. Aunque el préstamo, el título y el registro estarán a nombre de la empresa, la deuda aparecerá en el informe crediticio personal del garante o afectará su capacidad de endeudamiento.
Elija la financiación a nombre exclusivo de la empresa solo si su LLC tiene varios años de antigüedad, ingresos sólidos demostrables y un crédito comercial establecido. De lo contrario, acepte la necesidad de una garantía personal como un paso temporal en el crecimiento de su negocio, asegurándose de que la documentación de propiedad y seguro permanezca estrictamente a nombre de la LLC.
Preguntas Frecuentes (FAQ)
¿Puedo mantener mi seguro personal si uso mi auto personal para mi LLC?
Sí, siempre y cuando el vehículo permanezca titulado a su nombre personal. Sin embargo, debe informar a su aseguradora que usa el vehículo para negocios y agregar un endoso de uso comercial. Si no lo hace, pueden denegar reclamos relacionados con accidentes ocurridos durante actividades laborales.
¿Qué pasa si mi LLC es de un solo miembro (Single-Member LLC)?
Las reglas son exactamente las mismas. Aunque el IRS puede tratar a una LLC de un solo miembro como una entidad "descartada" para fines de impuestos sobre la renta, a nivel estatal y de seguros, sigue siendo una entidad legal separada. El título y el seguro deben coincidir a nombre de la LLC.
¿Cuánto tiempo tengo para transferir el título a mi nueva LLC?
No hay un límite de tiempo legal para vender su auto personal a su empresa, pero una vez que la factura de venta está firmada y la LLC es la propietaria, la mayoría de los estados exigen que el título se transfiera en el DMV y se obtenga el seguro comercial dentro de los 10 a 30 días posteriores a la transacción.
¿Puede un empleado usar el vehículo de la LLC para fines personales?
Sí, pero esto debe estar estipulado en las políticas de la empresa y cubierto por la póliza de seguro comercial. Además, el uso personal de un vehículo de la empresa por parte de un empleado se considera un beneficio complementario sujeto a impuestos (taxable fringe benefit) que debe reportarse en el formulario W-2 del empleado.
¿Necesito un seguro comercial si alquilo un vehículo a nombre de la LLC?
Sí. Si el contrato de arrendamiento (lease) está a nombre de la empresa, la compañía de arrendamiento exigirá que la LLC mantenga una póliza de seguro comercial con límites de responsabilidad específicos (generalmente altos) y cobertura integral y de colisión.
¿Puedo registrar el vehículo corporativo en un estado diferente al de mi LLC?
Generalmente, los vehículos deben registrarse en el estado donde se estacionan y operan principalmente. Si su LLC está formada en Delaware (por razones fiscales o corporativas) pero el vehículo opera exclusivamente en California, deberá registrar el vehículo en el DMV de California y obtener un seguro que cumpla con las leyes de California.
¿El seguro comercial cubre las herramientas dentro del vehículo?
La póliza de auto comercial estándar cubre el vehículo en sí y la responsabilidad civil. Las herramientas, el equipo o el inventario almacenado dentro del vehículo generalmente requieren una cobertura separada conocida como Inland Marine Insurance o cobertura de propiedad comercial en tránsito.
¿Qué es la cobertura de Auto Contratado y No Propio (HNOA)?
Es una cobertura esencial para empresas. Protege a la LLC si un empleado causa un accidente mientras conduce su propio vehículo personal para hacer recados de la empresa. La póliza personal del empleado paga primero, pero si los daños exceden sus límites, la póliza HNOA de la LLC cubre el resto, protegiendo a la empresa de demandas.
Conclusión
Saber cómo asegurar un vehículo registrarlo a nombre de una empresa (LLC o Corp) en EE. UU. es un paso fundamental en la profesionalización y protección de cualquier negocio. Aunque el proceso implica más papeleo, costos iniciales más altos en primas comerciales y visitas meticulosas al DMV, los beneficios a largo plazo son innegables. Al alinear el título de propiedad, el registro estatal y la póliza de seguro bajo el nombre exacto de la entidad corporativa, los empresarios establecen un muro legal robusto entre sus activos personales y los riesgos operativos de la empresa.
El siguiente paso accionable es evaluar el estado actual de los vehículos utilizados en su negocio. Si posee vehículos a título personal que se utilizan predominantemente para la empresa, contacte a su contador para evaluar las implicaciones fiscales de una transferencia y solicite cotizaciones a un corredor de seguros comerciales para presupuestar la transición de manera efectiva.


0 $type={blogger}:
Publicar un comentario