Un impacto a 50 kilómetros por hora puede alterar la estructura del chasis de un vehículo moderno en milisegundos, pero el daño financiero real suele descubrirse meses después al visitar el concesionario por una falla mecánica. Muchos conductores asumen que un choque severo elimina automáticamente cualquier respaldo del fabricante, dejando el vehículo desprotegido ante futuros defectos. Sin embargo, la interacción entre los daños por colisión, las pólizas de seguro y las normativas de protección al consumidor crea un escenario mucho más específico donde la pérdida de cobertura no siempre es absoluta.
Quick Answer: Un accidente grave no invalida automáticamente toda la garantía de fábrica del vehículo, pero el fabricante excluirá de manera estricta cualquier daño directo causado por la colisión. Sin embargo, si la aseguradora declara el automóvil como pérdida total y el estado emite un título de salvamento, la cobertura original se anula por completo y de forma permanente. La responsabilidad financiera de reparar los daños estructurales o estéticos derivados del choque recae exclusivamente en la póliza de seguro, no en la marca automotriz.
Key Takeaways
- Los daños físicos resultantes de un choque, impacto o colisión están explícitamente excluidos de los manuales de garantía de todos los fabricantes.
- Una declaración de pérdida total y la posterior emisión de un título de salvamento anulan permanentemente cualquier garantía de fábrica restante.
- Obtener un título reconstruido tras reparar un auto de salvamento no restaura la garantía original bajo ninguna circunstancia.
- La Ley de Garantía Magnuson-Moss protege a los consumidores; usar piezas de repuesto no originales durante la reparación no anula automáticamente la cobertura del resto del vehículo.
- Las reparaciones defectuosas realizadas por talleres no autorizados anularán la garantía sobre los componentes afectados por el mal trabajo.
- El seguro de auto (cobertura de colisión) es el único responsable de pagar los daños del accidente, mientras que la garantía cubre defectos de fabricación.
- Los concesionarios utilizan bases de datos de historiales de vehículos para identificar autos con accidentes graves y rechazar reclamos basados en el número de identificación (VIN).
¿Se anula por completo la garantía tras un choque?
Un accidente grave no invalida automáticamente toda la garantía de fábrica del vehículo, pero los daños directos causados por la colisión quedan estrictamente excluidos de la cobertura del fabricante [1]. La garantía de un automóvil está diseñada para proteger al comprador contra defectos en los materiales o errores en el ensamblaje original, no para actuar como un seguro contra riesgos viales.
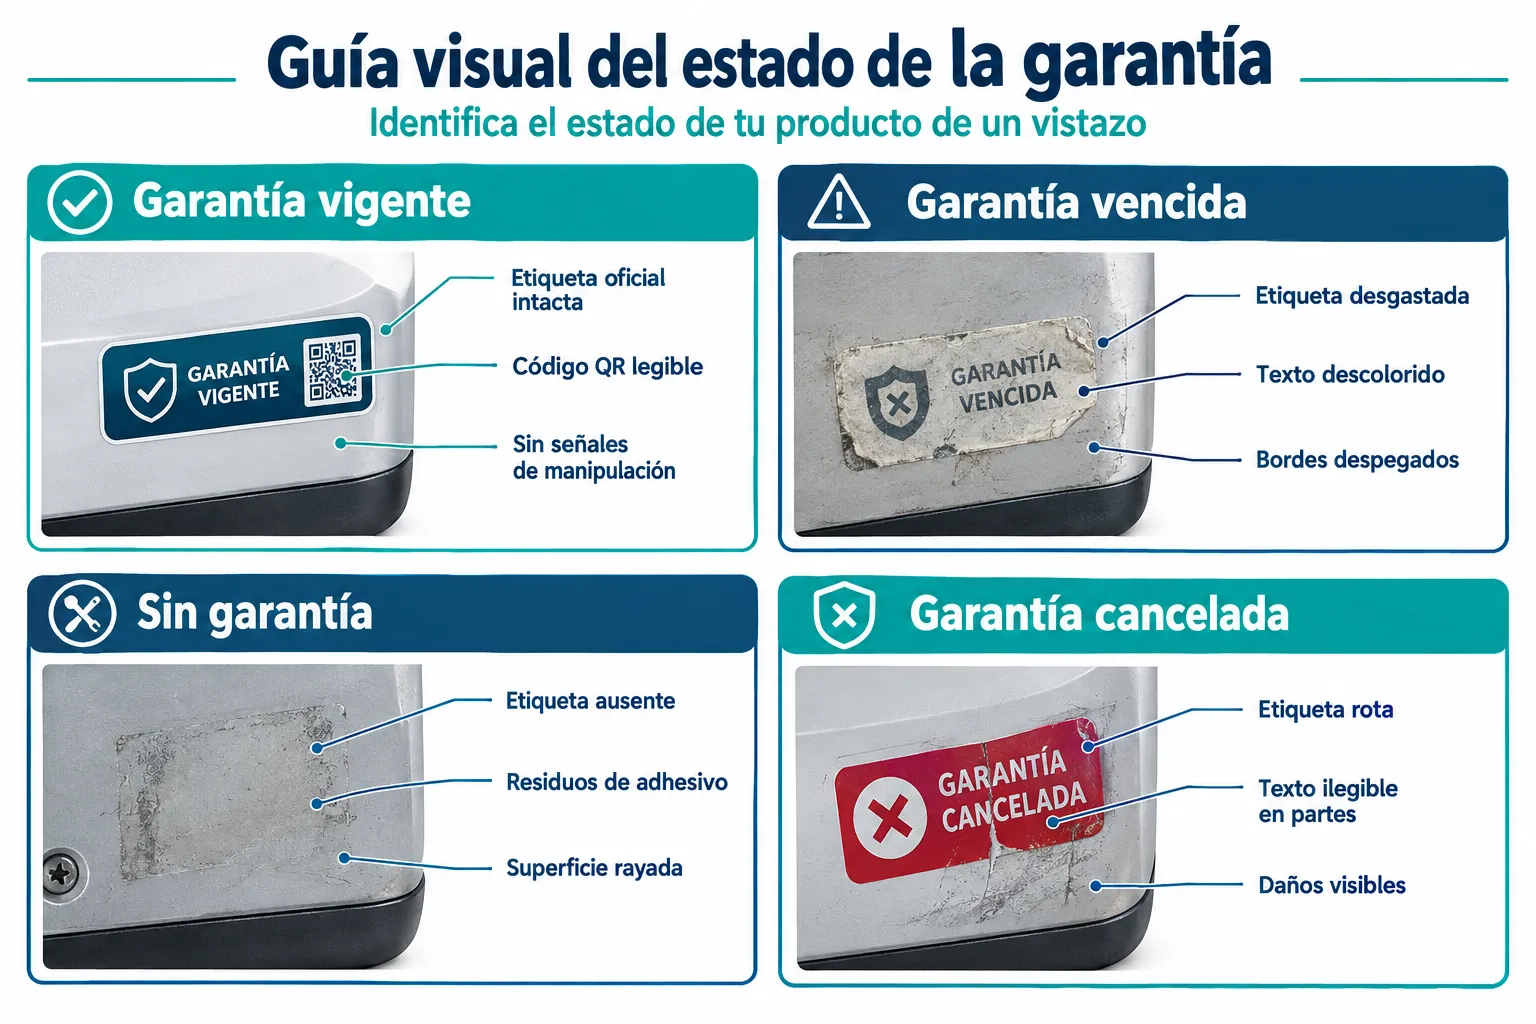
Los manuales de garantía de los fabricantes establecen claramente que los daños por accidentes, colisiones o impactos de objetos no están cubiertos bajo la Garantía Limitada de Vehículo Nuevo [2]. Si un vehículo sufre un impacto frontal que destruye el radiador y el parachoques, el fabricante no reemplazará esas piezas de forma gratuita. No obstante, si seis meses después el sistema de infoentretenimiento de la pantalla central falla debido a un defecto de software de fábrica, esa reparación específica seguirá estando cubierta, siempre y cuando el accidente no haya sido la causa directa del cortocircuito.
Para determinar qué permanece bajo cobertura, los concesionarios aplican criterios específicos:
- Aislamiento del daño: El componente defectuoso debe estar completamente aislado de la zona del impacto.
- Causa raíz: El técnico del concesionario debe confirmar que la falla proviene de un defecto de fábrica y no de estrés estructural secundario causado por el choque.
- Mantenimiento continuo: El propietario debe demostrar que, a pesar del accidente, el vehículo ha recibido el mantenimiento programado requerido.
Regla de decisión: Reclame una reparación por garantía después de un accidente solo si puede demostrar razonablemente que la pieza defectuosa no sufrió daños durante el choque y que la falla es inherente al diseño o ensamblaje original del componente.
El impacto de la pérdida total y los títulos de salvamento
Si el accidente es tan severo que la aseguradora declara el auto como pérdida total y el estado emite un título de salvamento, la garantía de fábrica se anula por completo y de forma permanente [4]. Las marcas automotrices consideran que un vehículo con daños estructurales catastróficos ya no cumple con los estándares de seguridad y rendimiento de fábrica, eximiéndose de cualquier responsabilidad futura.
Una pérdida total generalmente se declara cuando el costo de las reparaciones supera un porcentaje específico del valor real en efectivo del vehículo (ACV, por sus siglas en inglés), que en 2026 suele oscilar entre el 70% y el 80% dependiendo de la jurisdicción. Una vez que se alcanza este umbral, el proceso afecta directamente el estatus legal del automóvil.
Las empresas de reportes de historial automotriz advierten a los compradores que una vez que un vehículo es catalogado como pérdida total o salvamento tras un accidente, los concesionarios rechazarán cualquier reclamo de garantía de fábrica basándose en el VIN (Número de Identificación del Vehículo) [8]. El sistema informático del fabricante marcará automáticamente el VIN como "anulado" en el momento en que se registre el cambio de título.
Es fundamental comprender las variaciones de los títulos posteriores a un accidente:
- Título de Salvamento (Salvage Title): Indica que el vehículo fue declarado pérdida total. Anula la garantía de inmediato.
- Título Reconstruido (Rebuilt Title): Aunque un vehículo con título de salvamento sea reparado tras el accidente y apruebe las inspecciones estatales para obtener un título "reconstruido", la garantía original de fábrica no se restaura bajo ninguna circunstancia [5].
- Título Limpio con Historial de Accidentes: Si el auto fue reparado sin ser declarado pérdida total, mantiene su título limpio y conserva la porción de la garantía no afectada por el choque.
El error más común: Comprar un vehículo usado con un "título reconstruido" asumiendo que, como pasó la inspección de seguridad del estado y tiene poco kilometraje, todavía cuenta con el respaldo del fabricante. Las garantías nunca resucitan tras un título de salvamento.
Diferencia entre la cobertura del seguro y la garantía del fabricante
La responsabilidad financiera de reparar los daños estructurales, mecánicos o estéticos derivados de un accidente recae exclusivamente en la póliza de seguro de auto (cobertura de colisión), no en el fabricante del vehículo [1]. Confundir estas dos entidades es uno de los malentendidos más frecuentes entre los propietarios de automóviles nuevos.
La garantía de fábrica es una promesa del fabricante de que el vehículo funcionará según lo diseñado durante un período o kilometraje determinado. Es gratuita (incluida en el precio de compra) y cubre fallas internas. El seguro de automóvil es un contrato financiero de protección contra riesgos externos, por el cual el propietario paga una prima mensual.
A continuación, se detalla una comparación exacta de responsabilidades:
Cuando ocurre un accidente grave, el proceso correcto implica contactar primero a la compañía de seguros para iniciar un reclamo. El ajustador evaluará los daños y autorizará los fondos para la reparación. El concesionario o fabricante solo intervendrá si, durante la reparación, se descubre un defecto preexistente que contribuyó al accidente (por ejemplo, una falla comprobada en el sistema de frenado de fábrica), lo cual requeriría una investigación técnica profunda.
Uso de piezas no originales (aftermarket) en la reparación
Según la Ley de Garantía Magnuson-Moss en EE. UU., el uso de piezas de repuesto no originales (aftermarket) o recicladas durante la reparación del accidente no anula automáticamente la garantía del resto del vehículo [6]. Esta ley federal impide que los fabricantes obliguen a los consumidores a utilizar exclusivamente repuestos originales (OEM) bajo amenaza de perder su cobertura.
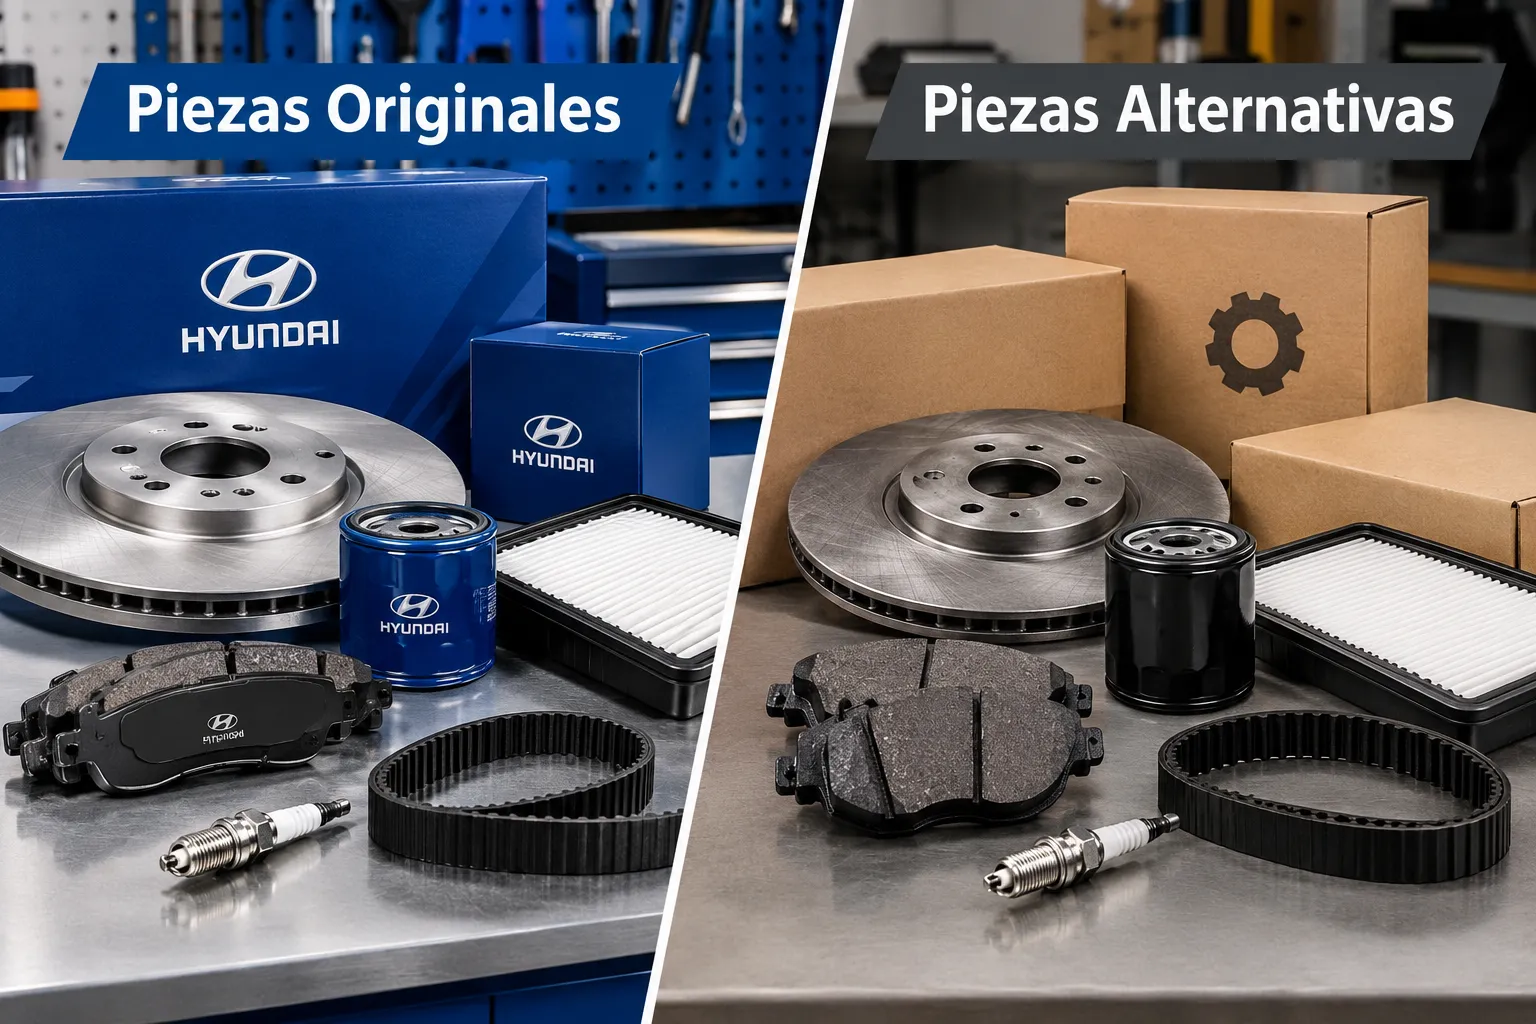
Después de un accidente, las compañías de seguros suelen redactar presupuestos que incluyen piezas alternativas o usadas para reducir costos. Muchos propietarios temen que aceptar estas piezas destruya el respaldo de su vehículo nuevo. La realidad legal es más protectora, pero requiere precaución.
Si el fabricante rechaza un reclamo de garantía posterior al accidente, la ley exige que demuestre que la pieza no original o la instalación defectuosa fue la causa directa de la falla mecánica reclamada [3]. El fabricante no puede simplemente señalar la presencia de un radiador alternativo para negar la reparación de una transmisión defectuosa.
Sin embargo, existen limitaciones claras:
- La pieza alternativa no está cubierta: Si el parachoques no original que instaló el taller se oxida prematuramente, el fabricante del auto no lo reemplazará. Deberá reclamar a la garantía de la pieza alternativa o al taller.
- Daños colaterales: Si una bomba de agua no original falla y causa un sobrecalentamiento que destruye el motor de fábrica, el fabricante del vehículo tiene derecho a negar la cobertura del motor, ya que el daño fue provocado por una pieza ajena a su ensamblaje.
Caso especial: Si conduce un vehículo de alto rendimiento o un modelo eléctrico complejo, la integración de piezas no originales en sistemas críticos (como sensores de asistencia al conductor o módulos de gestión de batería) conlleva un riesgo mucho mayor de causar fallas en cadena que el fabricante legítimamente se negará a cubrir.
Riesgos de utilizar talleres mecánicos no autorizados
Si el vehículo es reparado en un taller no autorizado tras el choque y el trabajo se realiza de forma incorrecta, cualquier daño futuro que resulte de esa mala reparación no será cubierto por la garantía de fábrica [7]. La calidad de la mano de obra durante la reconstrucción es el factor más crítico para mantener la viabilidad de la garantía sobre los componentes no afectados.
Las aseguradoras a menudo recomiendan talleres de su propia red ("talleres directos" o "preferidos") para agilizar el proceso y garantizar tarifas más bajas. Sin embargo, el propietario tiene el derecho legal de elegir dónde reparar su automóvil. Optar por un taller basándose únicamente en el precio o en la recomendación de la aseguradora, sin verificar sus credenciales, puede resultar en soldaduras deficientes, alineaciones incorrectas o cableado mal enrutado.
Para proteger la inversión y la garantía, los propietarios deben exigir criterios estrictos al seleccionar un centro de colisión:
- Certificación OEM: Busque talleres que posean la certificación oficial del fabricante de su vehículo (por ejemplo, "Centro de Colisión Certificado por Ford"). Estos talleres tienen acceso a los manuales de reparación exactos de la marca.
- Garantía de mano de obra de por vida: El taller debe ofrecer una garantía por escrito sobre su propio trabajo. Si su reparación causa un problema futuro que el concesionario se niega a cubrir, esta garantía del taller será su única red de seguridad.
- Uso de escáneres de diagnóstico de fábrica: Los vehículos modernos requieren recalibración de sensores y cámaras después de un impacto. Un taller sin el equipo de software adecuado dejará el auto con fallas electrónicas latentes.
Si un concesionario descubre que un problema eléctrico reciente fue causado por un mazo de cables pellizcado durante una reparación de carrocería deficiente en un taller independiente, el reclamo será denegado inmediatamente, documentando la "intervención externa inadecuada" en el historial del vehículo.
¿Qué ocurre con las garantías extendidas tras el siniestro?
Al igual que la garantía de fábrica, los contratos de servicio extendido no cubren daños por accidentes y se cancelan automáticamente si el vehículo recibe un título de salvamento tras un choque grave [4]. Las políticas que rigen las garantías extendidas (ya sean respaldadas por el fabricante o por terceros) son a menudo más estrictas que las de las garantías originales.
Una garantía extendida es un producto financiero diseñado para cubrir fallas mecánicas después de que expira la cobertura original. Si su vehículo sufre un accidente grave, debe considerar los siguientes escenarios respecto a este contrato:
- Vehículo reparable (Título Limpio): Si el auto es reparado y vuelve a la carretera, el contrato de servicio extendido permanece activo. Sin embargo, excluirá cualquier falla relacionada con las piezas reemplazadas durante el accidente o derivadas de la colisión.
- Vehículo declarado Pérdida Total (Título de Salvamento): El contrato queda invalidado. Ningún administrador de garantías cubrirá un automóvil de salvamento debido al riesgo incalculable de fallas mecánicas futuras.
Acción recomendada: Si su vehículo es declarado pérdida total, debe contactar inmediatamente al administrador de su garantía extendida o al concesionario donde la compró para solicitar un reembolso prorrateado. Dado que usted pagó por adelantado una cobertura que ya no puede utilizar debido a la destrucción del bien, tiene derecho a recuperar la porción no utilizada del contrato. No espere a que la aseguradora lo haga por usted; es un trámite que el propietario debe gestionar personalmente.
Pasos para proteger la garantía de fábrica después de un accidente
Para mantener intacta la cobertura del fabricante tras un siniestro en 2026, el propietario debe documentar exhaustivamente los daños, utilizar piezas certificadas cuando sea posible y exigir garantías de mano de obra al taller de reparación. La proactividad durante el proceso de reclamación es la única forma de evitar sorpresas desagradables en el concesionario meses después.
Siga este proceso estructurado para minimizar el riesgo de anulación de cobertura:
- Exija un informe de diagnóstico pre y post reparación: Antes de que el taller comience a trabajar, solicite un escaneo electrónico completo del vehículo. Al finalizar, exija un segundo escaneo. Esto documenta exactamente qué sistemas estaban fallando debido al choque y demuestra que el auto salió del taller sin códigos de error.
- Negocie piezas OEM con su aseguradora: Si su póliza permite el uso de piezas alternativas, intente negociar o pagar la diferencia de su bolsillo para instalar repuestos originales (OEM), especialmente en componentes mecánicos, electrónicos o de seguridad críticos.
- Guarde el presupuesto detallado de reparación: Conserve el documento final de la aseguradora y del taller que detalla exactamente qué piezas fueron reemplazadas y cuáles fueron simplemente reparadas. Si el concesionario intenta negar un reclamo futuro alegando daños por accidente, usted podrá demostrar con documentos si esa área específica del auto estuvo involucrada en el choque.
- Mantenga el programa de mantenimiento: Un accidente no pausa los requisitos de mantenimiento del fabricante. Si el auto está en el taller durante dos meses y se pasa la fecha de un cambio de aceite crítico, solicite al taller que realice el servicio documentado para no violar los términos de la garantía por negligencia.
- Verifique las recalibraciones ADAS: Asegúrese de que el taller haya recalibrado formalmente los Sistemas Avanzados de Asistencia al Conductor (ADAS). Una falla en el frenado automático de emergencia debido a una mala calibración del radar tras un cambio de parachoques no será cubierta por el fabricante.
Preguntas Frecuentes (FAQ)
¿Cubre la garantía de fábrica los daños causados por un choque?
No. Los manuales de garantía establecen claramente que los daños por accidentes, colisiones o impactos de objetos no están cubiertos bajo la Garantía Limitada de Vehículo Nuevo. El seguro de auto es el responsable de estos costos.
¿Un título reconstruido recupera la garantía original del fabricante?
No. Aunque un vehículo con título de salvamento sea reparado y apruebe las inspecciones para obtener un título reconstruido, la garantía original de fábrica no se restaura bajo ninguna circunstancia.
¿Puedo usar piezas usadas para reparar el auto sin perder la garantía?
Sí. Según la Ley de Garantía Magnuson-Moss, el uso de piezas de repuesto no originales o recicladas no anula automáticamente la garantía del resto del vehículo, a menos que el fabricante demuestre que dicha pieza causó la nueva falla.
¿Cómo sabe el concesionario que mi auto tuvo un accidente grave?
Los concesionarios verifican el Número de Identificación del Vehículo (VIN) en bases de datos nacionales y reportes de historial automotriz. Si el vehículo fue catalogado como pérdida total o salvamento, el sistema rechazará automáticamente el reclamo.
¿El seguro de auto paga las fallas mecánicas no relacionadas con el choque?
No. La póliza de seguro de auto solo cubre los daños derivados del accidente. Si el motor falla por un defecto de fábrica meses después, la responsabilidad recae en la garantía del fabricante, no en el seguro.
¿Qué pasa con la garantía extendida si el auto es declarado pérdida total?
Los contratos de servicio extendido se cancelan automáticamente si el vehículo recibe un título de salvamento. El propietario debe contactar al proveedor para solicitar un reembolso prorrateado por el tiempo o kilometraje no utilizado.
¿Puede el concesionario negarse a reparar mi auto si lo llevé a un taller independiente?
Solo si la reparación independiente fue defectuosa. Si el vehículo es reparado de forma incorrecta y ese mal trabajo causa un daño futuro, el fabricante no cubrirá el componente afectado por la reparación deficiente.
¿Se anula la garantía de la batería de un auto eléctrico tras un accidente?
Depende de la evaluación técnica. Si la carcasa de la batería sufrió impactos físicos o el sistema de refrigeración fue comprometido durante el choque, el fabricante excluirá la batería de la garantía. Si la batería resultó ilesa y aislada del impacto, la cobertura debe mantenerse.
Conclusión
Saber qué ocurre con la garantía de fábrica del auto tras un accidente grave es vital para proteger su inversión y evitar facturas de reparación inesperadas. La regla general es clara: los fabricantes no asumen responsabilidad por daños externos, y una declaración de pérdida total eliminará cualquier cobertura restante de forma permanente. Sin embargo, para los vehículos que son reparados y devueltos a la carretera con un título limpio, las leyes de protección al consumidor aseguran que un accidente no es una excusa válida para que las marcas automotrices anulen el respaldo sobre componentes no afectados.
El paso más crítico que puede tomar tras un siniestro es supervisar rigurosamente el proceso de reconstrucción. Elija talleres certificados, exija documentación detallada de cada pieza reemplazada y asegúrese de reclamar el reembolso de su garantía extendida si el vehículo es declarado salvamento. Al mantener registros claros de que las reparaciones se realizaron según los estándares de la industria, usted conservará el derecho de exigir al fabricante que cumpla con su promesa original ante cualquier defecto mecánico futuro.
Tags: garantía de fábrica, accidente de auto, seguro automotriz, título de salvamento, pérdida total, piezas aftermarket, reparación de vehículos, título reconstruido, Magnuson-Moss, cobertura de colisión


0 $type={blogger}:
Publicar un comentario