Sí, por regla general, el seguro de auto cubre la pérdida o daño del cable de carga portátil si cuentas con una póliza a todo riesgo (cobertura comprensiva). Sin embargo, la forma en que se procesa la reclamación depende de si la aseguradora clasifica el cable como equipo original del vehículo, un accesorio de terceros o propiedad personal, lo que en algunos casos puede derivar la responsabilidad hacia tu seguro de hogar.
Key Takeaways:
- El seguro de responsabilidad civil básico no ofrece ninguna compensación por la pérdida o daño de tus propios cables de carga.
- Los cables portátiles que vienen de fábrica suelen estar cubiertos bajo la póliza del vehículo, sujetos al deducible estándar.
- Las estaciones de carga de pared (wallbox) instaladas permanentemente en una residencia están protegidas por el seguro de hogar, no por el seguro de auto.
- El desgaste natural, las fallas eléctricas internas y el deterioro por uso continuo están excluidos de las pólizas de seguro, pero pueden estar cubiertos por la garantía del fabricante.
- Reclamar el robo de un cable solo tiene sentido financiero si el costo de reemplazo supera significativamente el deducible de tu póliza.
- Si alguien tropieza con tu cable mientras el vehículo se carga en la calle, la cobertura de responsabilidad civil puede protegerte ante demandas por lesiones.
¿El Seguro de Auto Cubre la Pérdida o Daño del Cable de Carga en Vehículos Eléctricos? Detalle de la Cobertura
La respuesta a la pregunta de si ¿El Seguro de Auto Cubre la Pérdida o Daño del Cable de Carga en Vehículos Eléctricos? es afirmativa en la gran mayoría de los casos, siempre y cuando el propietario mantenga una póliza que incluya cobertura a todo riesgo (conocida en muchos mercados como cobertura comprensiva). Las aseguradoras modernas han adaptado sus productos para el mercado de 2026, reconociendo que los cables de carga no son simples accesorios prescindibles, sino componentes fundamentales para la operatividad del vehículo.
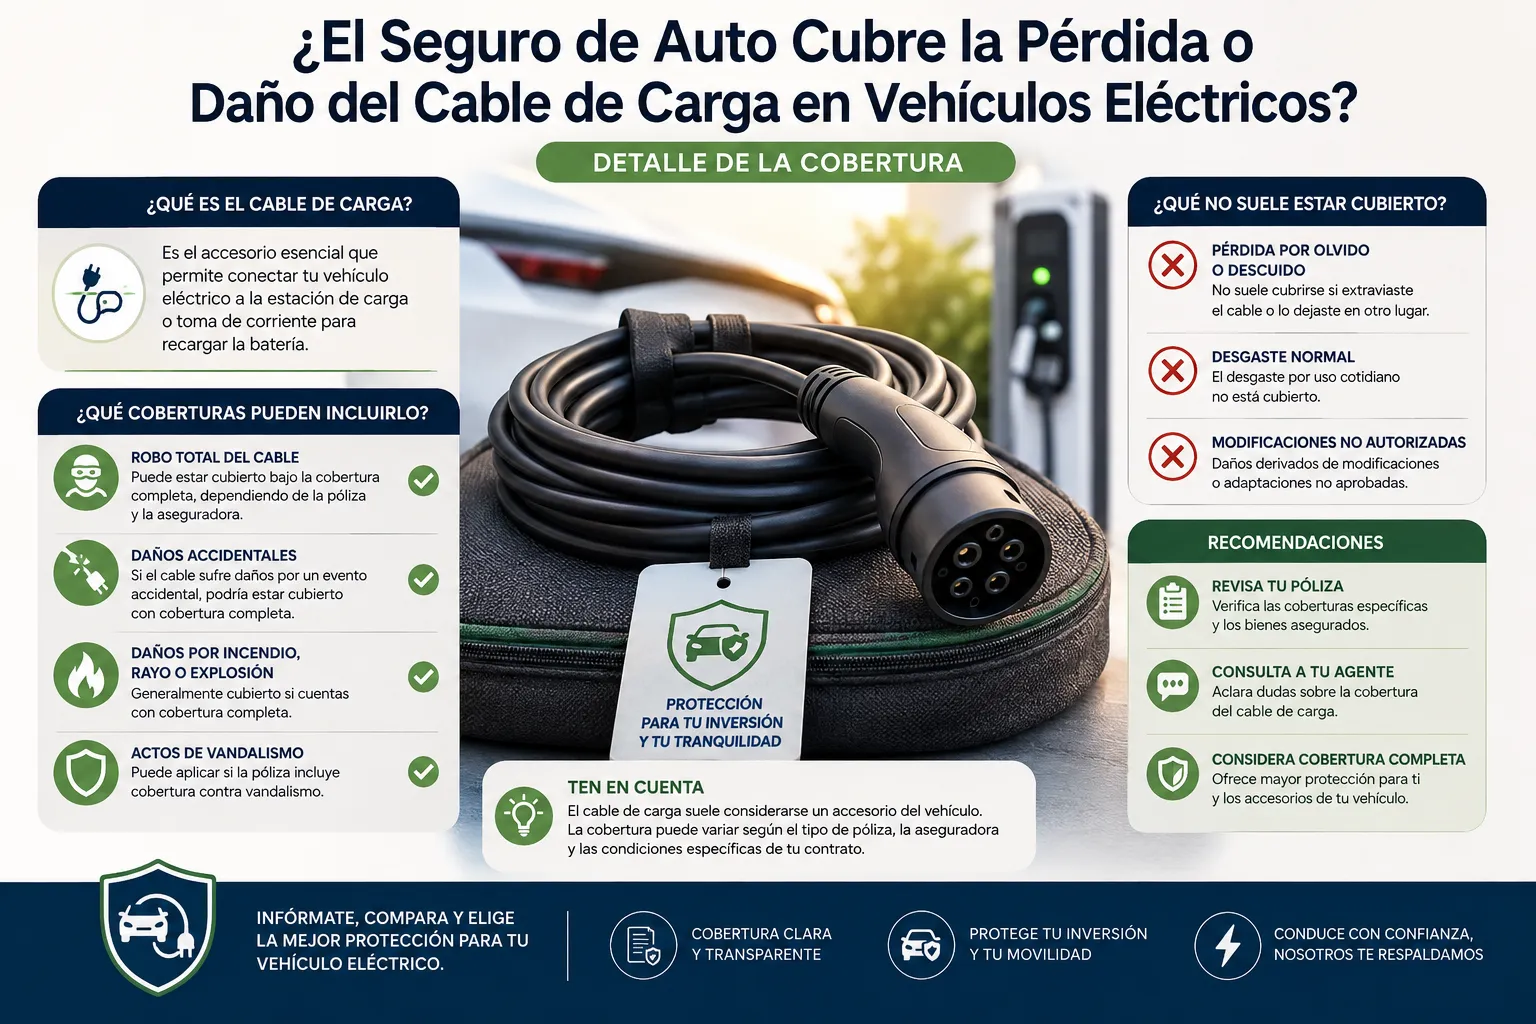
El factor determinante para la cobertura radica en el origen del cable. Las compañías de seguros establecen una distinción clara entre el equipo original del fabricante (OEM) y los accesorios adquiridos en el mercado secundario (aftermarket). Si el cable de carga venía incluido con el vehículo en el momento de la compra, la aseguradora lo clasifica automáticamente como parte integral del automóvil. En caso de robo o daño accidental, la póliza a todo riesgo responderá de la misma manera que lo haría si se tratara del robo de un espejo retrovisor o la rotura de un parabrisas.
Por el contrario, si adquiriste un cable de carga de nivel 2 de alta capacidad de una marca de terceros para llevarlo en el maletero, la situación cambia. Algunas pólizas estándar tienen límites estrictos para equipos no originales (a menudo limitados a 1,000 o 1,500 dólares). Si el valor de tu cable premium supera este límite, es posible que necesites un endoso específico para equipos personalizados o accesorios adicionales para garantizar un reembolso completo en caso de siniestro [1].
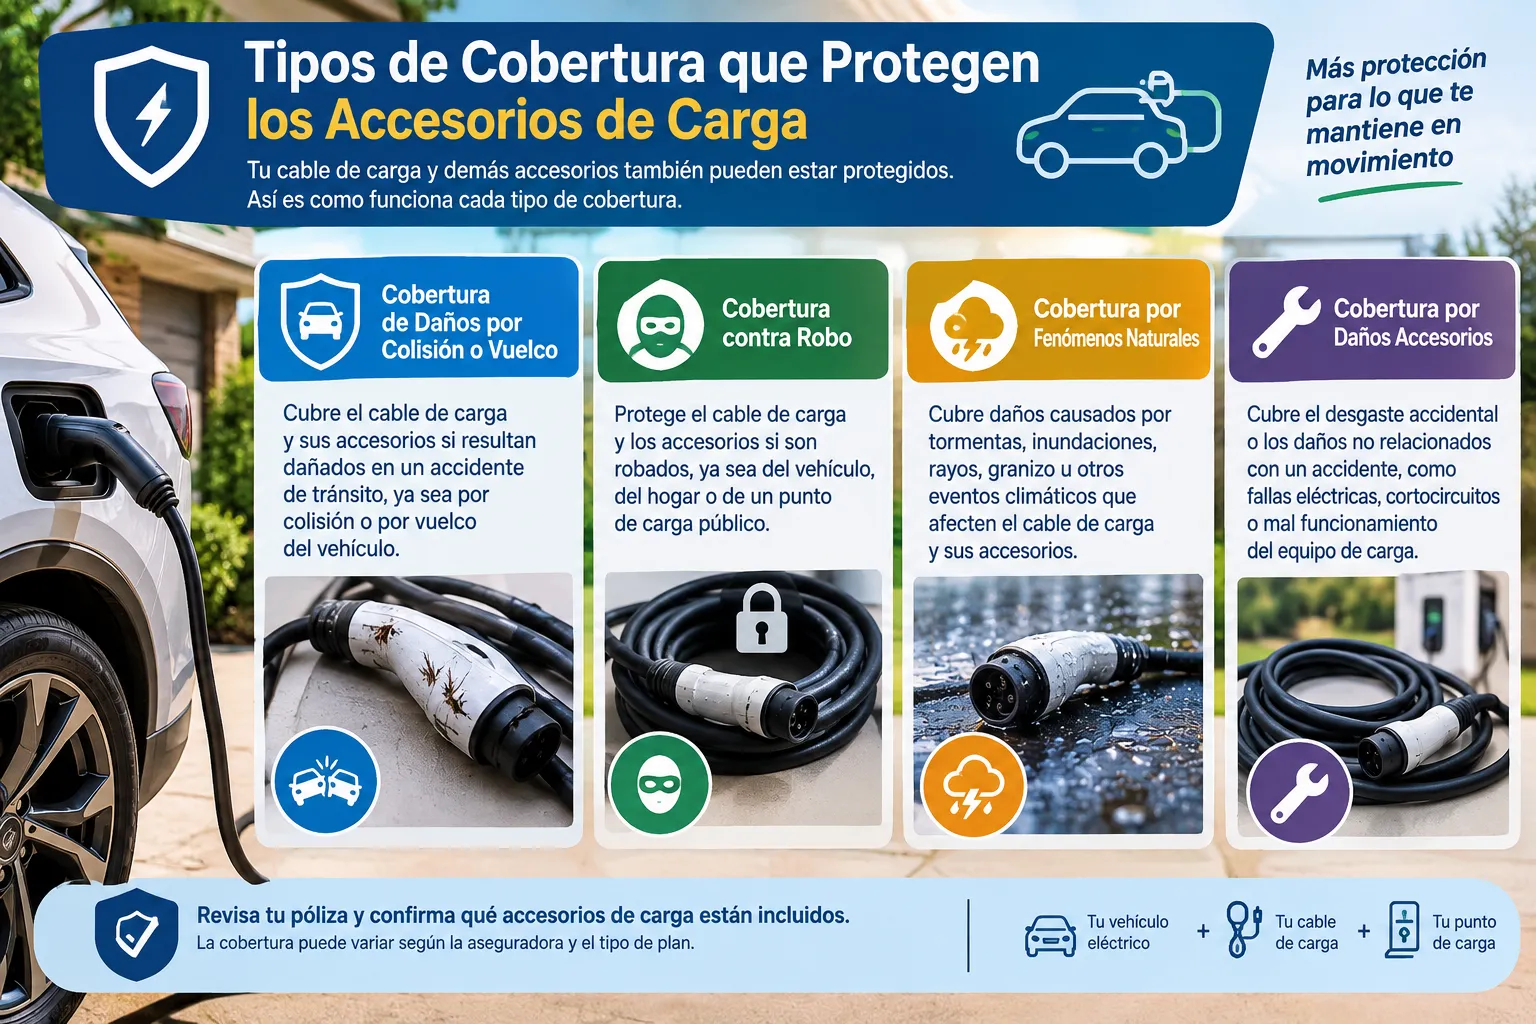
Tipos de Cobertura que Protegen los Accesorios de Carga
Para proteger adecuadamente un cable de carga, el propietario debe comprender qué secciones específicas de su póliza entran en acción según el tipo de incidente. El seguro de automóvil no es un bloque monolítico; está compuesto por diferentes módulos de cobertura que responden a distintos escenarios de riesgo.
Cobertura Comprensiva (A Todo Riesgo)
Esta es la cobertura principal que interviene en el 90% de los incidentes relacionados con cables de carga. La cobertura comprensiva protege contra eventos que no implican una colisión con otro vehículo. Esto incluye el robo del cable mientras está conectado en la calle, el robo desde el interior del maletero, actos de vandalismo (como alguien cortando el cable intencionalmente), daños por incendio, caída de objetos y daños causados por animales (como roedores que mastican el cableado).
Cobertura de Colisión
La cobertura de colisión se activa en escenarios muy específicos relacionados con el cable. El caso más común ocurre cuando el conductor olvida desconectar el cable, arranca el vehículo y arrastra el equipo, causando daños severos al cable, al puerto de carga del vehículo y, potencialmente, a la estación de carga. Dado que el daño es resultado del movimiento del vehículo, se clasifica como una colisión [3].
Responsabilidad Civil (Daños a Terceros)
Aunque la responsabilidad civil no paga por el reemplazo de tu propio cable, es crucial para los propietarios de vehículos eléctricos. Si extiendes tu cable a través de una acera pública para cargar tu vehículo y un peatón tropieza, sufre una caída y se lesiona, tu cobertura de responsabilidad civil (ya sea del auto o del hogar, dependiendo de la jurisdicción) asumirá los gastos médicos y los costos de defensa legal.
Regla de decisión: Elige mantener la cobertura comprensiva en tu póliza si el costo combinado de reemplazar tu cable de carga portátil y reparar posibles daños al puerto de carga supera el costo de la prima anual de dicha cobertura. Para la mayoría de los vehículos eléctricos en 2026, donde los puertos de carga integrados pueden costar miles de dólares en reparaciones si son vandalizados junto con el cable, la cobertura comprensiva es financieramente indispensable.
Robo del Cable de Carga: ¿Cómo Funciona la Reclamación?
Si te roban el cable de carga, la aseguradora te reembolsará el costo de un reemplazo menos el deducible establecido en tu póliza comprensiva. El alto contenido de cobre en los cables de carga de nivel 2 los ha convertido en un objetivo lucrativo para los ladrones, quienes a menudo los cortan directamente del puerto de carga, causando daños adicionales al vehículo en el proceso.
El proceso de reclamación por robo requiere una evaluación financiera inmediata por parte del propietario. Los cables de carga portátiles tienen un costo de reemplazo que oscila entre los 200 y los 700 dólares, dependiendo de la marca, la longitud y el amperaje. Si tu póliza tiene un deducible de 500 dólares y te roban un cable valorado en 300 dólares (sin daños adicionales al vehículo), presentar una reclamación no tiene sentido, ya que el costo total recae por debajo de tu responsabilidad financiera.
Sin embargo, los robos rara vez ocurren de manera limpia. En muchos casos, el ladrón daña el mecanismo de bloqueo del puerto de carga del vehículo al intentar extraer el cable por la fuerza. Cuando esto sucede, el costo del siniestro se dispara. Una reparación del puerto de carga combinada con el reemplazo del cable puede superar fácilmente los 1,500 dólares. En este escenario, pagar el deducible de 500 dólares es la decisión financieramente correcta, y la aseguradora cubrirá los 1,000 dólares restantes.
Es fundamental documentar el robo correctamente. Las aseguradoras requieren un reporte policial (denuncia) para procesar reclamaciones por robo de componentes. Sin este documento oficial, la compañía de seguros puede denegar la reclamación bajo la sospecha de pérdida por negligencia (simplemente extraviar el cable), lo cual no está cubierto por las pólizas estándar de automóviles [2].
Daños por Uso, Desgaste o Vandalismo: Lo Que Debes Saber
El vandalismo y los daños accidentales repentinos están cubiertos por el seguro, pero el desgaste natural por el uso diario, la degradación de los materiales y las fallas eléctricas internas nunca son indemnizables bajo una póliza de seguro de automóvil.
Vandalismo y Daños Maliciosos
El vandalismo contra vehículos eléctricos sigue siendo una realidad en 2026. Si un individuo corta tu cable de carga por motivos ideológicos o por simple vandalismo (sin llevárselo), la cobertura comprensiva de tu seguro de auto se hará cargo del reemplazo. Para facilitar la aprobación de esta reclamación, se recomienda encarecidamente aportar pruebas en video, como las grabaciones de las cámaras de seguridad integradas en el vehículo (por ejemplo, el Modo Centinela).
Daños Accidentales
Los daños accidentales imprevistos también entran en el ámbito del seguro. Ejemplos comunes incluyen:
- El cable es aplastado por la caída de la rama de un árbol durante una tormenta.
- Roedores o animales salvajes mastican el revestimiento del cable mientras el auto está estacionado en el exterior.
- El cable sufre daños por una inundación repentina que sumerge el garaje.
Exclusiones por Desgaste y Negligencia
Ninguna póliza de seguro cubrirá el reemplazo de un cable si el daño es resultado del envejecimiento normal. Si el aislamiento de goma del cable comienza a agrietarse después de cuatro años de exposición al sol y a la lluvia, la aseguradora denegará la reclamación clasificándola como desgaste por uso normal. Del mismo modo, si el cable deja de funcionar debido a un cortocircuito interno sin que exista un evento externo que lo haya provocado, el seguro no intervendrá. Estos casos pertenecen estrictamente al dominio de la garantía del fabricante.
Seguro de Auto vs. Seguro de Hogar: ¿Cuál Paga?
El seguro de auto cubre el cable portátil que llevas en el vehículo o que usas temporalmente, mientras que el seguro de hogar protege las estaciones de carga (wallbox) instaladas de forma permanente en tu residencia, incluyendo los cables que están fijados a dichas unidades.
Esta división de responsabilidades crea zonas grises que los propietarios deben entender claramente para evitar rechazos en sus reclamaciones.
Cuándo aplica el Seguro de Auto:
- El cable de carga portátil es robado del maletero.
- El cable portátil es robado o dañado mientras está conectado al vehículo en un estacionamiento público.
- El cable portátil se daña en un accidente de tráfico.
Cuándo aplica el Seguro de Hogar:
- Tienes una estación de carga de nivel 2 montada en la pared de tu garaje (hardwired o enchufada a un tomacorriente dedicado) y sufre daños por un incendio en la vivienda.
- Un ladrón entra a tu garaje y roba la estación de carga de pared completa, cortando los cables.
- Un pico de tensión en la red eléctrica de la casa fríe los componentes internos del cargador de pared [4].
El escenario de la zona gris:
¿Qué sucede si estás utilizando tu cable portátil (el que viene con el auto) enchufado a un tomacorriente estándar en la pared de tu casa, y un ladrón se lo lleva de tu entrada? En este caso, la mayoría de las aseguradoras de automóviles aceptarán la reclamación bajo la cobertura comprensiva del vehículo, ya que el cable se considera equipo del automóvil en uso activo. Sin embargo, algunas pólizas pueden clasificarlo en ese momento como propiedad personal ubicada en las instalaciones del hogar, derivando la reclamación a la póliza de propietarios de vivienda.
Ejemplo rápido: Si un rayo cae sobre tu casa y la sobrecarga eléctrica destruye tanto el cargador de pared como el sistema eléctrico del vehículo conectado, tendrás que presentar dos reclamaciones separadas. El seguro de hogar pagará por el reemplazo del cargador de pared (sujeto al deducible del hogar), y el seguro de auto pagará por las reparaciones del vehículo (sujeto al deducible del auto) [5].
¿Cuándo Aplica la Garantía del Fabricante en Lugar del Seguro?
La garantía del fabricante cubre exclusivamente defectos de fábrica, fallas de materiales o problemas eléctricos internos del cable durante los primeros años de propiedad, pero no ofrece ninguna protección contra robos, vandalismo o daños causados por el usuario.
Es un error común intentar reclamar al seguro un cable que simplemente ha dejado de funcionar. Si conectas tu vehículo y el cable muestra una luz roja de error sin haber sufrido ningún daño físico externo, el seguro de auto denegará la reclamación de inmediato. En este escenario, debes dirigirte al concesionario.
En 2026, la mayoría de los fabricantes de automóviles ofrecen garantías específicas para el equipo de carga original que van de los 3 a los 8 años, a menudo alineadas con la garantía del tren motriz eléctrico o la garantía integral del vehículo.
Diferencias clave:
- Defecto de aislamiento de fábrica: Si el cable se sobrecalienta durante la carga normal debido a un mal diseño, la garantía del fabricante debe reemplazarlo sin costo alguno.
- Aislamiento derretido por uso indebido: Si el cable se derrite porque utilizaste un cable de extensión no homologado o un adaptador defectuoso de terceros, la garantía se anulará. En este caso, podrías intentar una reclamación al seguro bajo daño accidental, aunque la aseguradora podría argumentar negligencia.
- Conector roto: Si el conector se rompe internamente por fatiga del material, aplica la garantía. Si el conector se rompe porque se te cayó al suelo de concreto o lo pisaste con el neumático, aplica el seguro de auto.
Cables de Carga en Estaciones Públicas: Responsabilidad y Riesgos
Si dañas un cable en una estación pública de carga o alguien tropieza con tu cable mientras cargas en la vía pública, la cobertura de responsabilidad civil de tu seguro puede protegerte ante demandas por daños a la propiedad o lesiones corporales.
El ecosistema de carga en 2026 depende en gran medida de las infraestructuras públicas. Cuando utilizas una estación de carga rápida (DC Fast Charger) o un cargador público de nivel 2, los cables pertenecen a la red de carga (como Tesla Superchargers, Electrify America, Ionity, etc.), no a ti.
Daños a la infraestructura pública:
Si olvidas desconectar el cable de una estación pública y arrancas el vehículo, arrastrando y destruyendo el dispensador de carga, eres legalmente responsable por los daños a la propiedad de la empresa de carga. Estos equipos pueden costar decenas de miles de dólares. Afortunadamente, la cobertura de responsabilidad civil por daños a la propiedad de tu seguro de auto intervendrá para pagar a la empresa de carga por el equipo destruido. Los daños a tu propio vehículo se cubrirán bajo tu póliza de colisión.
Uso de cables propios en la vía pública:
En muchas ciudades, los propietarios de vehículos eléctricos sin garaje propio extienden sus cables de carga portátiles desde sus ventanas o jardines delanteros hasta la calle, cruzando las aceras públicas. Si un peatón tropieza con tu cable, cae y se fractura un brazo, puede demandarte por negligencia.
En este escenario, la reclamación de responsabilidad civil generalmente recae sobre el seguro de hogar o de inquilino (bajo la cobertura de responsabilidad civil personal), ya que el peligro se originó en la propiedad. Algunas jurisdicciones y aseguradoras pueden derivarlo al seguro de auto si el cable estaba físicamente conectado al vehículo en ese momento. Para mitigar este riesgo, muchas pólizas exigen el uso de protectores de cables de alta visibilidad si se va a cruzar una acera pública.
Pasos para Reclamar la Pérdida o Daño del Cable de Carga
Para procesar una reclamación exitosa y evitar retrasos o denegaciones, debes documentar el incidente inmediatamente, presentar una denuncia policial en caso de robo y notificar a tu aseguradora antes de comprar un reemplazo.
Sigue este proceso estructurado para asegurar que tu reclamación proceda sin inconvenientes:
- Garantiza la seguridad y desconecta la energía: Si el cable ha sido vandalizado, cortado o dañado severamente, no intentes manipular los cables expuestos. Desconecta la energía desde el panel de interruptores de la casa (si aplica) antes de acercarte.
- Documenta la escena: Toma fotografías claras y detalladas del daño, del vehículo, del puerto de carga y del área circundante. Si el cable fue robado, fotografía el lugar exacto donde estaba conectado y cualquier daño resultante en el vehículo.
- Guarda las grabaciones de video: Descarga inmediatamente las imágenes de las cámaras de seguridad de tu hogar o del sistema de grabación integrado de tu vehículo eléctrico. Estos videos son la prueba más contundente para acelerar una reclamación.
- Presenta una denuncia policial (Solo en caso de robo o vandalismo): Llama a la línea de no emergencias de la policía local. Proporciona los videos y fotografías. Obtén el número de reporte policial; la aseguradora lo exigirá obligatoriamente.
- Revisa tu deducible: Antes de llamar al seguro, verifica el monto de tu deducible comprensivo. Si el deducible es de 1,000 dólares y un cable nuevo cuesta 400 dólares (sin daños al auto), detén el proceso. Compra el cable por tu cuenta, ya que el seguro no pagará nada y registrar un siniestro podría afectar tus tarifas futuras.
- Contacta a tu aseguradora: Si los daños superan el deducible, llama al departamento de siniestros. Explica claramente si el incidente involucró equipo original del vehículo (para activar el seguro de auto) o una estación de pared (para activar el seguro de hogar).
- No deseches el equipo dañado: Si el cable fue dañado pero no robado, guárdalo. El ajustador de seguros puede requerir inspeccionarlo en persona o pedir fotografías adicionales antes de autorizar el pago.
Errores Comunes al Asegurar un Vehículo Eléctrico en 2026
El error más frecuente es asumir que la póliza básica de responsabilidad civil cubre accesorios costosos o no declarar a la aseguradora la instalación de equipos de carga de alta gama.
A medida que la adopción de vehículos eléctricos ha madurado, también lo han hecho las complicaciones en los seguros. Evita estos errores críticos que pueden dejarte sin cobertura:
- Mantener solo cobertura de responsabilidad civil: Muchos conductores de vehículos eléctricos antiguos o de segunda mano eliminan la cobertura comprensiva para ahorrar dinero en primas. Al hacerlo, eliminan por completo cualquier protección contra el robo o daño de sus cables de carga y baterías.
- No actualizar los límites de propiedad personal: Si instalas un sistema de carga bidireccional (V2G) en tu hogar que cuesta 5,000 dólares, debes notificar a tu aseguradora de hogar. Los límites estándar para estructuras separadas o equipos exteriores pueden no ser suficientes para cubrir infraestructura de carga avanzada.
- Comprar cables no certificados: Reemplazar un cable robado con una alternativa barata y no certificada (sin sellos UL o CE) comprada en internet es un riesgo masivo. Si ese cable de baja calidad provoca un incendio en el vehículo, la aseguradora investigará el origen. El uso de equipos de carga no homologados puede ser motivo de denegación de una reclamación por incendio masivo.
- No declarar el vehículo eléctrico a la aseguradora de hogar: Algunas aseguradoras de hogar en 2026 requieren saber si cargas un vehículo eléctrico en la propiedad, ya que altera el perfil de riesgo de incendio de la vivienda. Omitir esta información podría complicar las reclamaciones relacionadas con incendios en el garaje.
Preguntas Frecuentes (FAQ)
¿El seguro cubre el cable si lo dejo olvidado en una estación pública y desaparece?
No. Las aseguradoras clasifican dejar un artículo olvidado como "pérdida misteriosa" o negligencia. La cobertura comprensiva cubre el robo (cuando alguien toma tu propiedad sin permiso), pero no cubre el extravío de artículos por descuido del propietario.
¿Afectará mi prima de seguro si reclamo el robo de un cable de carga?
Sí, es muy probable. Cualquier reclamación pagada bajo la cobertura comprensiva se registra en tu historial de siniestros (como el sistema CLUE). Esto generalmente resulta en un aumento de la prima en el momento de la renovación, razón por la cual no se recomienda reclamar montos pequeños que apenas superan el deducible.
¿Necesito un seguro especial si uso mi vehículo eléctrico para Uber o Lyft?
Sí. Si el cable de carga es robado o dañado mientras estás operando el vehículo comercialmente (esperando un pasajero o durante un viaje), tu póliza personal denegará la reclamación. Necesitas un endoso de viaje compartido (rideshare) o una póliza comercial.
¿El seguro de hogar cubre el cable portátil si me lo roban del garaje?
Depende de la póliza. Generalmente, los accesorios diseñados específicamente para ser operados con un vehículo motorizado están excluidos de la cobertura de propiedad personal del seguro de hogar y deben ser reclamados a través del seguro de auto, incluso si el robo ocurrió dentro de la casa.
¿Qué pasa si un pico de tensión daña el cable mientras el auto está cargando en casa?
Si el pico de tensión daña la estación de pared, el seguro de hogar responde. Si el pico viaja a través del cable y daña el cable portátil y el sistema eléctrico del auto, la cobertura comprensiva del seguro de auto suele hacerse cargo de los daños al vehículo y su equipo.
¿Están cubiertos los adaptadores (como de CCS a NACS)?
Sí, los adaptadores se consideran accesorios del vehículo. Si son robados junto con el cable o sufren daños en un accidente cubierto, la póliza a todo riesgo los compensará, sujetos siempre al límite de accesorios de terceros si no venían de fábrica.
Conclusión
Saber si ¿El Seguro de Auto Cubre la Pérdida o Daño del Cable de Carga en Vehículos Eléctricos? es fundamental para proteger tu inversión tecnológica. La respuesta es un claro sí, provisto que mantengas una póliza con cobertura comprensiva (a todo riesgo). Los cables de carga no son accesorios económicos; son componentes vitales y costosos que atraen tanto el riesgo de robo como el de daños accidentales.
Para garantizar que estás completamente protegido en 2026, revisa las declaraciones de tu póliza de auto actual. Verifica el monto de tu deducible comprensivo y compáralo con el costo de reemplazo de tu equipo de carga. Si instalaste un cargador de pared costoso, contacta a tu agente de seguros de hogar para confirmar que el valor de la estructura está adecuadamente reflejado en tus límites de cobertura. Finalmente, invierte en medidas preventivas: utiliza candados para cables en estaciones públicas, estaciona en áreas bien iluminadas y mantén activas las cámaras de seguridad de tu vehículo. La mejor reclamación de seguro es aquella que nunca tienes que presentar.


0 $type={blogger}:
Publicar un comentario