En 2025, el 27% de todos los reclamos de seguros de automóviles en Estados Unidos terminaron con el vehículo declarado como pérdida total, un aumento drástico frente al 16% registrado apenas tres años antes [7]. Un accidente de tránsito genera confusión inmediata, pero los pasos que tomas en los primeros minutos y días determinan si la compañía de seguros cubrirá tus gastos o rechazará tu caso. Iniciar un reclamo a la aseguradora por accidente requiere documentar la escena, notificar a la compañía en un plazo de 24 a 72 horas y comprender exactamente qué cubre tu póliza antes de aceptar una oferta del ajustador.
Respuestas Rápidas para tu Reclamo
El proceso de reclamo a la aseguradora por accidente comienza en el lugar del siniestro. Tu prioridad es asegurar la escena, buscar atención médica y documentar los daños con fotografías [6]. Posteriormente, debes contactar a tu aseguradora dentro de las primeras 72 horas para abrir el siniestro, proporcionar la evidencia recopilada y coordinar la evaluación de los daños con un ajustador asignado.
Puntos Clave
- Asegura la escena del accidente de inmediato y documenta todo visualmente antes de mover los vehículos, si es seguro hacerlo.
- Notifica a tu compañía de seguros lo antes posible; la mayoría exige que el reporte se realice entre 24 y 72 horas después del evento [1].
- El volumen total de reclamos personales de automóviles disminuyó a 31.6 millones en 2025, pero la severidad de los daños ha aumentado [4].
- Si el conductor responsable no tiene seguro, deberás utilizar tu propia cobertura de daños materiales y pagar tu deducible inicial [2].
- El tiempo promedio de reparación tras un reclamo mejoró a 19.3 días en 2025, reduciendo la espera respecto a años anteriores [7].
- Una póliza "full cover" combina responsabilidad civil con protección contra daños físicos a tu propio vehículo [3].
- El 26% de los conductores optan por deducibles altos de mil dólares o más para reducir el costo de sus primas mensuales [7].
- Si la aseguradora retrasa o deniega tu pago sin justificación, tienes derecho a iniciar quejas administrativas o acciones legales [5].
¿Qué hacer inmediatamente después del impacto?
El primer paso tras un accidente es asegurar la escena, encender las luces intermitentes y buscar atención médica inmediata si hay heridos [6]. La seguridad física siempre precede a cualquier recolección de datos o llamadas a la aseguradora. Solo cuando las personas involucradas estén a salvo y fuera de peligro inminente, debes proceder a interactuar con el otro conductor y las autoridades.
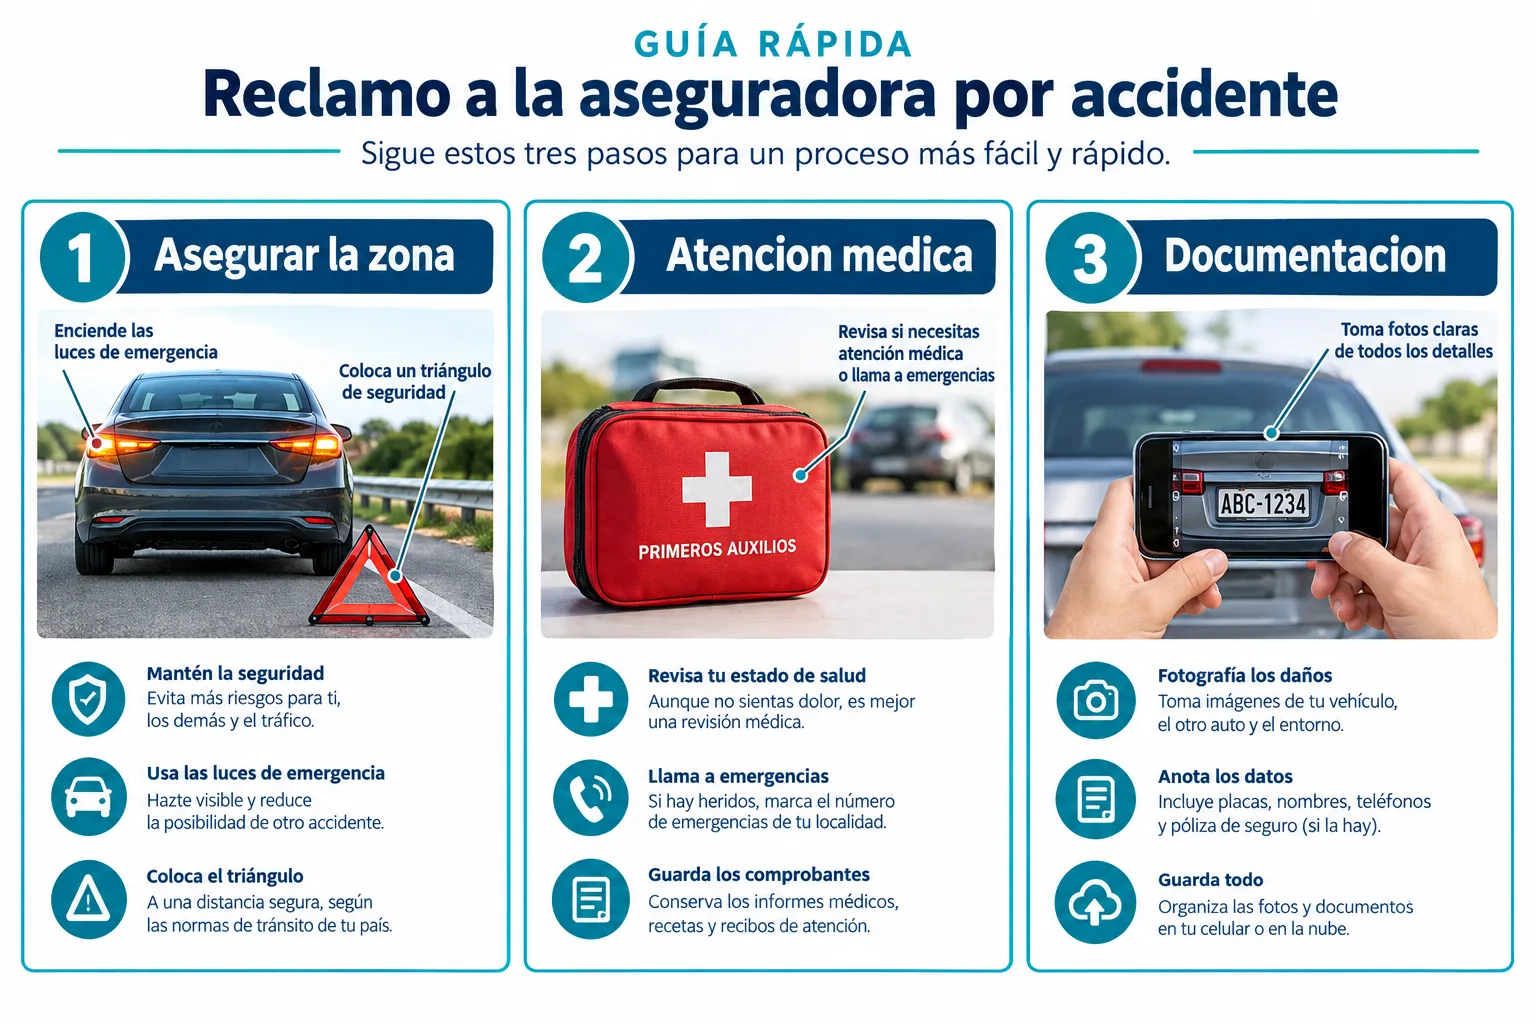
La adrenalina posterior a un choque puede nublar el juicio, por lo que es fundamental seguir un protocolo estricto. Mover los vehículos del flujo vehicular es obligatorio en muchas jurisdicciones si el accidente es menor y los autos pueden funcionar. Sin embargo, si hay lesiones graves, los vehículos deben permanecer en su posición original hasta que llegue la policía.
Llamar a la policía es un paso innegociable. Un reporte policial oficial es una de las piezas de evidencia más sólidas que puedes presentar al iniciar un reclamo a la aseguradora por accidente. El oficial documentará la posición de los vehículos, tomará declaraciones iniciales y, en muchos casos, emitirá una citación si alguien violó una ley de tránsito. Este documento neutral evita que el otro conductor cambie su versión de los hechos días después.
Mientras esperas a las autoridades, limita tu interacción con el otro conductor a intercambiar información básica. Un error común que cometen los conductores en su primer accidente es pedir disculpas o admitir culpa en la escena. Cualquier declaración, incluso un simple "no te vi", puede ser utilizada por la compañía de seguros contraria para asignarte la responsabilidad del siniestro y negar tu compensación.
¿Cómo documentar la escena antes de iniciar un reclamo a la aseguradora por accidente?
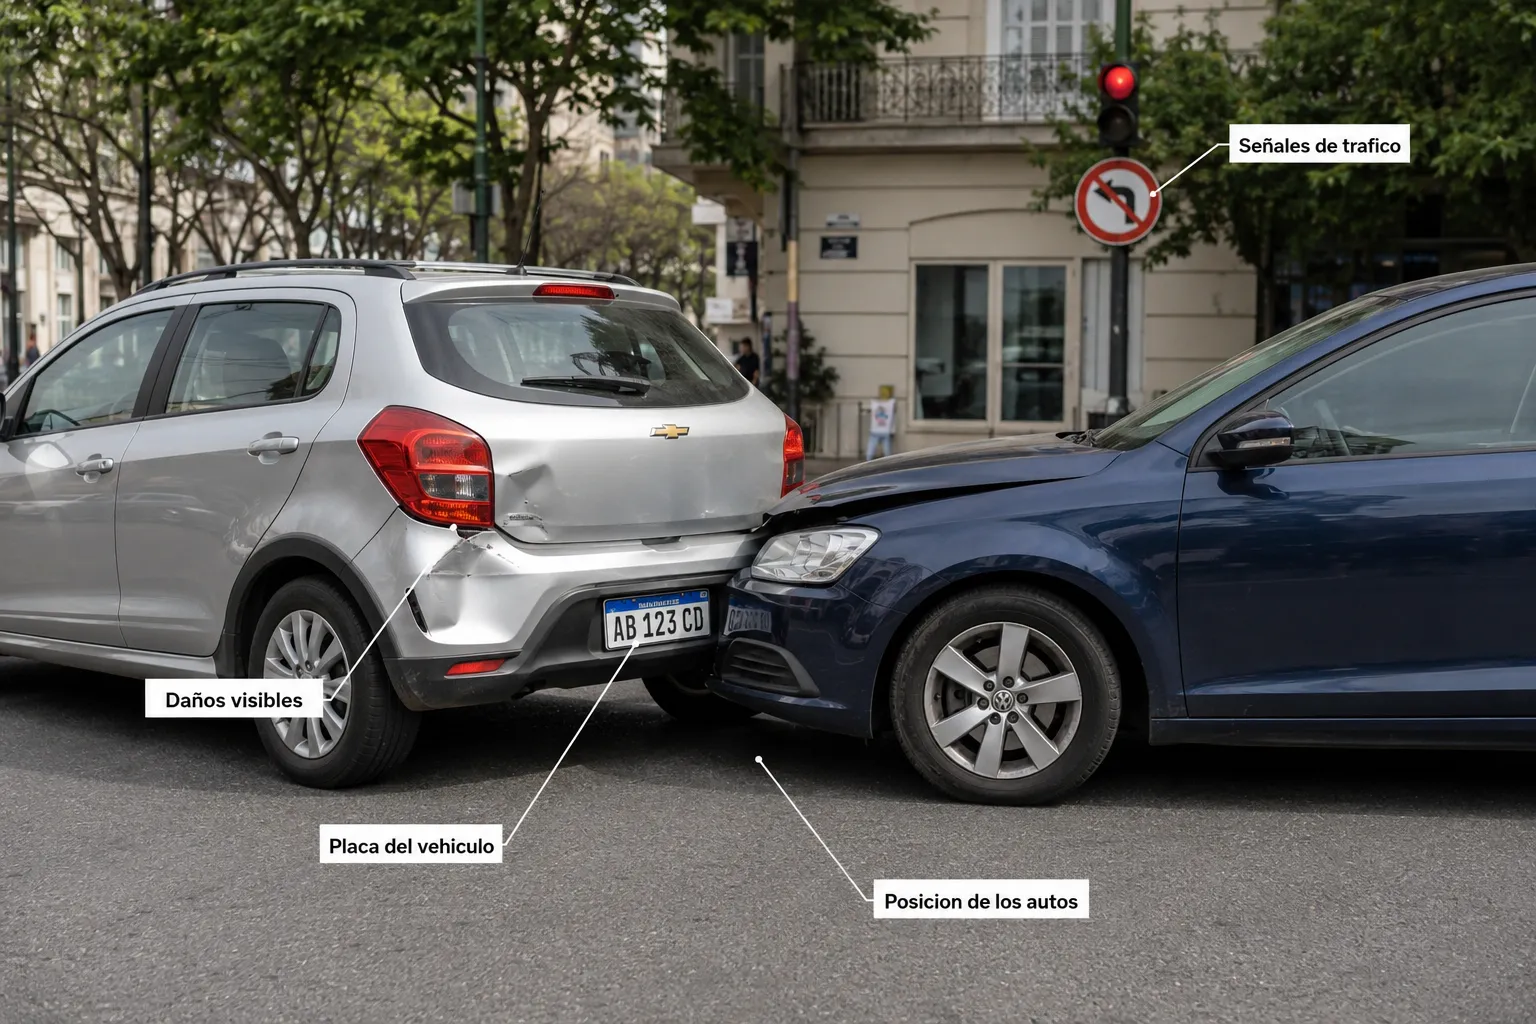
Para documentar el siniestro correctamente, debes tomar fotografías claras de los vehículos, las patentes y los daños visibles desde múltiples ángulos [6]. Esta evidencia visual es la base sobre la cual el ajustador de seguros determinará la dinámica del choque y el costo de las reparaciones.
La documentación exhaustiva es tu mejor defensa contra reclamos fraudulentos o disputas de responsabilidad. No asumas que el reporte policial incluirá todos los detalles visuales necesarios. Tu teléfono inteligente es tu mejor herramienta en este momento.
Sigue esta lista de verificación para documentar la escena:
- Fotografías panorámicas: Captura toda la intersección o tramo de calle para mostrar el contexto, señales de tránsito, semáforos y condiciones climáticas.
- Puntos de impacto: Toma fotos de cerca y de lejos de las áreas donde los vehículos colisionaron.
- Placas de matrícula: Asegúrate de tener una foto legible de la placa de todos los vehículos involucrados.
- Documentos del otro conductor: Fotografía su licencia de conducir, tarjeta de seguro y registro del vehículo.
- Marcas en el pavimento: Registra cualquier marca de frenado o escombros en la calle, ya que ayudan a reconstruir la velocidad y dirección.
- Testigos: Si hay personas que vieron el accidente, pídeles su nombre y número de teléfono. Su testimonio puede ser decisivo si las versiones de los conductores difieren.
Elige documentar en exceso si tienes dudas. Es preferible enviar veinte fotografías al ajustador que carecer de la imagen exacta que prueba que el otro conductor ignoró una señal de alto. Además, si sufres lesiones visibles, como cortes o moretones, documéntalos también de inmediato, ya que serán fundamentales para el reclamo de lesiones corporales.
¿Cuándo y cómo notificar a la compañía de seguros?
Las aseguradoras requieren que se notifique el accidente lo antes posible, generalmente dentro de las primeras 24 a 72 horas, utilizando sus canales oficiales [1]. Retrasar este reporte puede dar motivos a la compañía para investigar el reclamo con mayor escrutinio o, en casos extremos, denegar la cobertura argumentando que el retraso perjudicó su capacidad para investigar el incidente.
El proceso de notificación ha evolucionado significativamente. Mientras que antes dependía exclusivamente de llamadas telefónicas prolongadas, hoy en día la mayoría de las compañías permiten iniciar el proceso a través de sus aplicaciones móviles o portales web. Durante el año 2025, el volumen de reclamos de seguros de automóviles personales en Estados Unidos disminuyó a 31.6 millones, lo que representa una caída del 8% en comparación con el pico registrado en 2022 [4]. Esta reducción ha permitido a las aseguradoras agilizar sus sistemas de recepción digital.
Al contactar a tu aseguradora, prepárate para proporcionar la siguiente información:
- Fecha, hora y ubicación exacta del accidente.
- Descripción detallada de cómo ocurrió el hecho, manteniéndote estrictamente a los hechos sin especular.
- Información del otro conductor y su compañía de seguros.
- Número de reporte policial, si ya está disponible.
- Fotografías y evidencia recopilada en la escena.
Es vital entender que debes notificar a tu propia compañía de seguros independientemente de quién tuvo la culpa. Tu póliza incluye una cláusula de cooperación que te obliga a informarles sobre cualquier siniestro. Si el otro conductor fue el responsable, tu aseguradora puede actuar en tu nombre mediante un proceso llamado subrogación, donde ellos pagan tus reparaciones iniciales y luego recuperan ese dinero de la aseguradora del conductor culpable.
¿Qué ocurre durante el proceso de evaluación de daños?
Una vez abierto el reclamo a la aseguradora por accidente, la compañía asigna un ajustador de siniestros cuyo trabajo es investigar los hechos, evaluar los daños y determinar el monto de la compensación. Este proceso implica revisar el reporte policial, entrevistar a los conductores, analizar las fotografías y coordinar la inspección física del vehículo.
El ajustador es un empleado de la compañía de seguros, y su objetivo es resolver el reclamo de manera eficiente y dentro de los límites de la póliza. La evaluación de los daños materiales suele realizarse de tres maneras:
- Inspección virtual: A través de la aplicación de la aseguradora, envías fotos de los daños y un algoritmo o un ajustador remoto genera un presupuesto preliminar.
- Taller asociado: Llevas el vehículo a un taller de reparación que forma parte de la red de la aseguradora, el cual envía la cotización directamente.
- Inspección en persona: Un ajustador de campo visita tu domicilio o el corralón donde se encuentra el auto para evaluarlo físicamente.
La eficiencia de este proceso ha mostrado mejoras recientes. El tiempo promedio del ciclo de reparación de vehículos tras un reclamo mejoró a 19.3 días en 2025, reduciéndose desde los 22.3 días registrados el año anterior [7]. Esta mejora se debe en gran medida a la adopción de estimaciones fotográficas y a la estabilización de la cadena de suministro de repuestos automotrices.
Si el taller descubre daños ocultos una vez que desarman el vehículo, enviarán un suplemento a la aseguradora. Este es un proceso estándar donde el taller solicita fondos adicionales para completar la reparación correctamente. No debes preocuparte si el presupuesto inicial del ajustador parece bajo; los suplementos son la forma en que se ajustan las discrepancias.
¿Cómo funciona el pago del deducible en un reclamo a la aseguradora por accidente?
El deducible es la cantidad de dinero que debes pagar de tu propio bolsillo antes de que la cobertura de tu seguro comience a pagar por los daños de tu vehículo. Este pago se aplica únicamente cuando utilizas tus propias coberturas de daños físicos, como colisión o cobertura a todo riesgo, y no se aplica a los reclamos de responsabilidad civil que presentas contra la póliza de otro conductor.
Una póliza de seguro "full cover" en Estados Unidos combina la cobertura de Responsabilidad Civil con protecciones adicionales por daños físicos al propio vehículo, las cuales se activan tras el pago del deducible correspondiente [3]. Es importante destacar que "full cover" no es un término legal estricto, sino una forma coloquial de referirse a una póliza que incluye tanto colisión (daños por choques) como cobertura integral (daños por clima, robo o vandalismo).
Elige un deducible alto si prefieres pagar primas mensuales más bajas y tienes ahorros de emergencia para cubrir ese monto en caso de accidente. En 2025, el 26% de los clientes de seguros de automóviles optaron por pólizas con deducibles de mil dólares o más [7].
A continuación, se presenta una comparación entre los tipos de cobertura y cómo interactúa el deducible:
Un escenario crítico ocurre cuando el otro conductor es culpable pero carece de cobertura. Si el conductor responsable no tiene seguro, la aseguradora propia guiará al afectado para utilizar su cobertura de daños materiales, requiriendo el pago inicial del deducible antes de proceder con la reparación del vehículo [2]. En estos casos, tu aseguradora intentará recuperar tu deducible demandando al conductor responsable, pero es un proceso que puede tardar meses o años.
¿Qué pasa si el vehículo es declarado pérdida total?
Un vehículo se declara pérdida total cuando el costo estimado de las reparaciones más el valor de rescate del auto supera un porcentaje específico de su valor real en efectivo (Actual Cash Value o ACV). Las pérdidas totales representaron el 27% de todos los reclamos de seguros de automóviles en 2025, un aumento significativo frente al 24% en 2024 y el 16% en 2022 [7].
Este aumento se debe a la complejidad tecnológica de los vehículos modernos. Sensores de estacionamiento, cámaras de retroceso y sistemas de asistencia al conductor integrados en los parachoques hacen que incluso los choques a baja velocidad resulten en reparaciones extremadamente costosas.
Si tu auto es declarado pérdida total, el proceso sigue estos pasos:
- Valoración del vehículo: El ajustador determina el valor de mercado de tu auto un segundo antes del accidente, basándose en la marca, modelo, año, millaje y condición general.
- Oferta de liquidación: La aseguradora te presenta una oferta monetaria por el valor del auto, menos tu deducible (si aplica).
- Transferencia de título: Debes firmar el título del vehículo a favor de la aseguradora y entregar las llaves.
- Pago del préstamo: Si el auto está financiado, la aseguradora pagará primero al banco o financiera. Si sobra dinero, te entregarán la diferencia. Si el valor del auto es menor que tu deuda, serás responsable de pagar el saldo restante al banco, a menos que tengas un seguro de protección garantizada (GAP insurance).
Es un error común aceptar la primera oferta de pérdida total si consideras que es injustamente baja. Tienes derecho a negociar. Para hacerlo, debes proporcionar evidencia, como anuncios de vehículos idénticos a la venta en tu área local o recibos de mejoras recientes (como neumáticos nuevos o un motor reconstruido) que aumenten el valor del automóvil.
¿Cuáles son las razones comunes de rechazo y cómo apelar?
No todos los reclamos son aprobados. Si la aseguradora demora el pago o rechaza el reclamo sin fundamento, el asegurado tiene derecho a escalar el caso mediante vías de queja administrativa, mediación o acciones judiciales [5]. Comprender por qué se rechazan los reclamos te ayuda a evitar estos errores desde el principio.
Las razones más frecuentes para la denegación de un reclamo a la aseguradora por accidente incluyen:
- Póliza cancelada: El accidente ocurrió después de que la póliza fuera cancelada por falta de pago.
- Conductor excluido: La persona que conducía el vehículo en el momento del accidente no estaba autorizada en la póliza o estaba explícitamente excluida.
- Uso comercial no declarado: Estabas utilizando tu vehículo personal para servicios de transporte o entrega (como Uber, Lyft o reparto de comida) sin tener el endoso comercial adecuado.
- Falta de cobertura: Reclamas daños a tu propio vehículo, pero solo tienes seguro de responsabilidad civil.
- Retraso en el reporte: Esperaste semanas o meses para notificar a la aseguradora, violando las condiciones de la póliza.
Si recibes una carta de denegación, lee cuidadosamente los motivos citados. Si crees que la decisión es incorrecta, el primer paso es solicitar una revisión formal con el supervisor del ajustador. Proporciona nueva evidencia que refute sus argumentos.
Si la aseguradora mantiene su postura de manera injustificada, puedes presentar una queja formal ante el Departamento de Seguros de tu estado. Esta entidad gubernamental regula a las aseguradoras y puede obligarlas a reconsiderar su decisión si encuentran prácticas de mala fe. Como último recurso, contratar a un abogado especializado en seguros puede forzar a la compañía a cumplir con su contrato mediante un litigio.
¿Vale la pena presentar reclamos menores a la aseguradora?
Presentar un reclamo por daños estéticos o menores es una decisión estratégica que requiere matemáticas básicas. Los reclamos menores por montos de dos mil dólares o menos disminuyeron, representando solo el 20% del total de reclamos en 2025, en comparación con el 33% que representaban en 2022 [7]. Esta tendencia indica que los conductores están absorbiendo el costo de reparaciones pequeñas.
La razón principal de esta disminución es el miedo al impacto financiero a largo plazo. Un 7% de los usuarios evitó presentar un reclamo por completo por temor a que aumentaran sus primas de seguro [7].
Elige pagar de tu bolsillo si el costo de la reparación es igual o solo ligeramente superior a tu deducible. Por ejemplo, si tienes un deducible de mil dólares y la reparación del parachoques cuesta mil doscientos, la aseguradora solo te pagará doscientos dólares. Sin embargo, ese reclamo quedará registrado en tu historial (reporte CLUE) durante tres a cinco años, lo que probablemente provocará un aumento en tu tarifa de renovación que superará con creces los doscientos dólares que recibiste.
Por otro lado, debes presentar el reclamo inevitablemente si el accidente involucra a otro vehículo, lesiones de cualquier tipo o daños a la propiedad pública. Incluso un choque a baja velocidad puede resultar en reclamos médicos por latigazo cervical semanas después. Si no reportaste el incidente inicialmente, tu aseguradora podría negarse a defenderte en caso de que el otro conductor te demande.
Preguntas Frecuentes (FAQ)
¿Cuánto tiempo tengo para hacer un reclamo a la aseguradora por accidente?
La mayoría de las pólizas exigen que el reporte se realice lo antes posible, típicamente entre 24 y 72 horas después del siniestro. Sin embargo, el plazo legal para demandar por daños (estatuto de limitaciones) varía por estado, generalmente entre uno y cuatro años.
¿Qué pasa si el accidente fue mi culpa?
Si eres el responsable, tu cobertura de Responsabilidad Civil pagará los daños y lesiones del otro conductor. Para reparar tu propio auto, necesitarás tener cobertura de Colisión activa y deberás pagar tu deducible.
¿Subirá el precio de mi seguro después del primer accidente?
Generalmente sí, si eres determinado como el conductor culpable. El aumento promedio varía, pero puede durar en tu historial de tres a cinco años. Algunas pólizas incluyen "perdón de accidentes", que evita el aumento tras tu primer siniestro.
¿Debo hablar con la aseguradora del otro conductor?
Es recomendable limitar la comunicación con la aseguradora contraria. Su objetivo es minimizar su pago. Es más seguro dejar que tu propio ajustador o tu abogado se comuniquen con ellos en tu nombre.
¿Puedo elegir el taller mecánico para reparar mi auto?
Sí. Aunque la aseguradora te recomendará talleres de su red preferida por rapidez y garantías directas, por ley tienes el derecho de llevar tu vehículo al taller de tu elección.
¿Qué hago si el presupuesto del taller es mayor al cheque de la aseguradora?
El taller debe enviar un "suplemento" a la aseguradora detallando los costos adicionales o daños ocultos descubiertos durante el desarme. La aseguradora revisará y, si es justificado, emitirá un pago adicional directamente al taller.
¿Me proporcionarán un auto de alquiler durante la reparación?
Solo si tienes la cobertura opcional de "reembolso de auto de alquiler" en tu póliza, o si el otro conductor fue el culpable y su seguro acepta la responsabilidad de proporcionarte transporte alternativo.
¿Qué pasa si me chocaron y el conductor se dio a la fuga?
Debes llamar a la policía inmediatamente para hacer un reporte. Luego, puedes presentar el reclamo bajo tu cobertura de Colisión o, si tu estado lo permite, bajo la cobertura de Daños a la Propiedad por Conductor sin Seguro (UMPD).
¿Cómo se determina quién tuvo la culpa del accidente?
Las aseguradoras determinan la culpa basándose en el reporte policial, las declaraciones de los conductores, testimonios de testigos, fotografías de la escena y las leyes de tránsito locales.
¿Puedo cancelar el reclamo si decido pagar la reparación yo mismo?
Sí, puedes retirar un reclamo de daños materiales a tu propio vehículo en cualquier momento antes de que la aseguradora emita un pago, aunque el incidente podría seguir apareciendo en tu historial interno.
Conclusión
Enfrentar tu primer reclamo a la aseguradora por accidente puede parecer un proceso abrumador, pero se reduce a documentar los hechos con precisión, actuar con rapidez y conocer los límites de tu póliza. Desde asegurar la escena y tomar fotografías clave hasta comprender cómo opera tu deducible y el proceso de evaluación de daños, cada paso está diseñado para proteger tu patrimonio. Recuerda que la comunicación oportuna, dentro de las primeras 72 horas, es fundamental. Si la aseguradora no cumple con sus obligaciones, siempre tienes vías para apelar y exigir una resolución justa. Mantén la calma, guarda toda la documentación y utiliza las herramientas digitales disponibles para agilizar la reparación de tu vehículo y volver a la normalidad lo antes posible.


0 $type={blogger}:
Publicar un comentario