Last updated: September 25, 2026
Un error de cálculo al elegir la póliza de auto puede costar miles de dólares en cuestión de segundos. En 2026, una gran cantidad de conductores descubre en el peor momento posible que su seguro "completo" no cubre los daños de su propio vehículo tras un accidente. Un seguro full cover no es una póliza mágica ni un término legal único, sino un paquete estratégico que combina responsabilidad civil, colisión y cobertura a todo riesgo para proteger tanto a terceros como tu propio patrimonio financiero [1]. Esta guía desglosa exactamente qué incluye, cuándo es obligatorio y cómo estructurarlo para no pagar de más.
Key Takeaways
- El seguro full cover es un paquete combinado que integra responsabilidad civil, colisión y cobertura a todo riesgo (comprehensive) [1].
- La responsabilidad civil paga los daños a terceros cuando tú tienes la culpa, pero nunca repara tu propio auto.
- La cobertura de colisión se encarga de reparar o reemplazar tu vehículo tras un choque, independientemente de quién sea el culpable.
- La cobertura a todo riesgo (comprehensive) te protege contra eventos fuera de tu control, como robo, vandalismo, incendios y desastres naturales [1].
- Los prestamistas y compañías de arrendamiento (leasing) exigen obligatoriamente mantener un seguro full cover hasta que el vehículo esté pagado en su totalidad.
- Ningún seguro cubre absolutamente todo; el mantenimiento mecánico y el desgaste normal del vehículo siempre están excluidos de estas pólizas.
¿Qué Significa Realmente Tener un Seguro Full Cover?
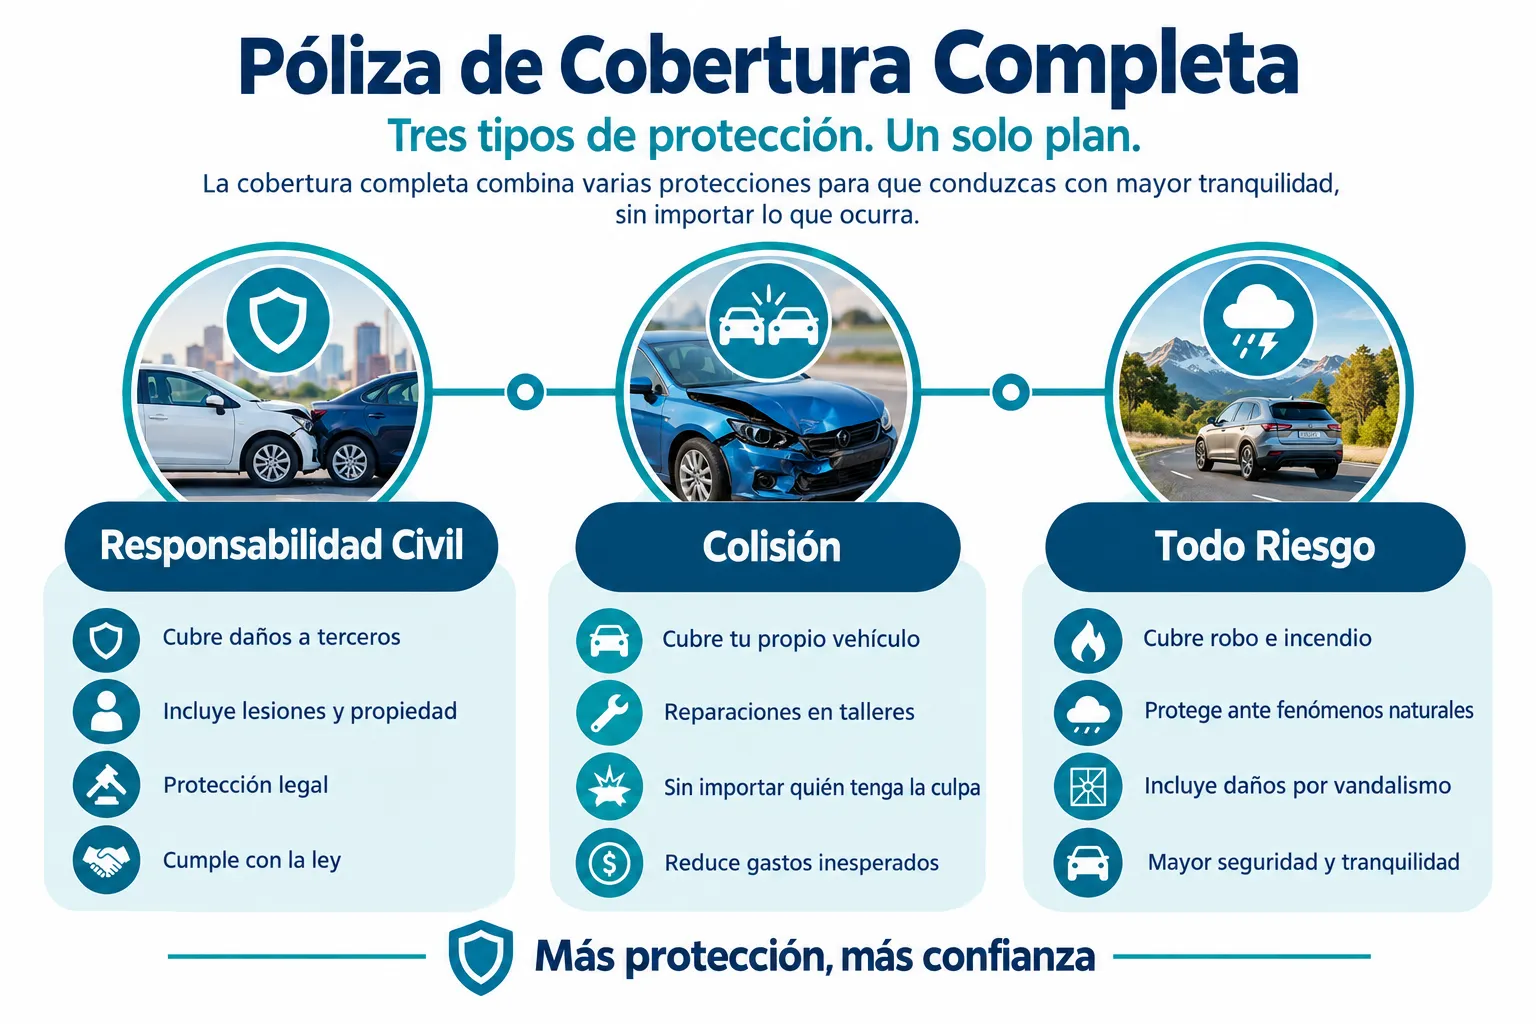
El término "full cover" (cobertura completa) es una expresión coloquial de la industria, no un producto individual que se compra con un solo clic. Para tener un Seguro Full Cover: Todo lo que Debes Saber Antes de Contratarlo, primero debes entender que se trata de un ensamblaje de tres coberturas fundamentales trabajando en conjunto [1].
El objetivo de este paquete es cerrar las brechas financieras que deja un seguro básico. Cuando compras una póliza estándar exigida por la ley, solo estás protegiendo a las otras personas en la vía. Si causas un accidente, tu seguro básico repara el auto del otro conductor y paga sus facturas médicas, pero tu vehículo queda completamente desprotegido.
El seguro full cover soluciona este problema al agregar capas de protección personal. Al combinar la responsabilidad civil (para los demás) con la colisión y la cobertura a todo riesgo (para ti), creas un escudo financiero de 360 grados [1]. Esta estructura garantiza que, ya sea que choques contra un poste, te roben el auto o un árbol caiga sobre tu techo durante una tormenta, la compañía de seguros asumirá la mayor parte del costo de reparación o reemplazo, menos tu deducible.
Regla de decisión: Elige armar un paquete full cover si no tienes la capacidad financiera para comprar un auto de reemplazo en efectivo mañana mismo en caso de pérdida total.
Cobertura de Responsabilidad Civil: La Base Legal
La responsabilidad civil es el cimiento sobre el cual se construye cualquier póliza de auto, incluido el full cover. Es la única parte del seguro que es legalmente obligatoria en casi todas las jurisdicciones. Esta cobertura nunca paga por tus propias lesiones ni por los daños a tu vehículo; su función exclusiva es proteger tu bolsillo de demandas cuando causas daños a otros.
Se divide en dos categorías principales:
- Lesiones corporales (Bodily Injury): Paga los gastos médicos, pérdida de salarios y compensación por dolor y sufrimiento de las personas en el otro vehículo si tú eres el culpable del accidente. También cubre tus gastos de defensa legal si te demandan.
- Daños a la propiedad (Property Damage): Cubre el costo de reparar o reemplazar el vehículo del otro conductor. También aplica si chocas contra estructuras físicas como cercas, buzones, postes de luz o escaparates comerciales.
Los límites de responsabilidad se expresan en tres números, por ejemplo, 50/100/50. Esto significa hasta 50,000 por lesiones a una persona, hasta 100,000 por lesiones en total por accidente, y hasta 50,000 para daños a la propiedad. Un error común al configurar un Seguro Full Cover: Todo lo que Debes Saber Antes de Contratarlo es mantener los límites mínimos exigidos por el estado. En 2026, con el costo promedio de los vehículos nuevos superando cifras récord, un límite de daños a la propiedad de 25,000 se agotará instantáneamente si chocas contra un auto de lujo, dejándote personalmente responsable por la diferencia.
Seguro de Colisión: Protección en Movimiento
La cobertura de colisión es el segundo pilar del paquete full cover. Entra en acción exclusivamente cuando tu vehículo sufre daños por un impacto, sin importar quién cometió el error que causó el accidente.
Esta cobertura se activa en escenarios específicos:
- Chocar contra otro vehículo en movimiento o estacionado.
- Impactar contra un objeto inanimado, como un árbol, una barrera de contención o un bache profundo que destruya la suspensión.
- Volcaduras del vehículo.
- Daños por atropello y fuga (hit-and-run), aunque en algunas regiones esto se maneja bajo la cobertura de conductor sin seguro.
La mecánica financiera de la colisión se basa en el deducible. Si tienes un accidente que causa 4,000 en daños a tu auto y tu deducible es de 500, pagarás los primeros 500 al taller mecánico, y tu aseguradora emitirá un cheque por los 3,500 restantes.
Es fundamental comprender que la cobertura de colisión nunca pagará más que el valor real en efectivo (Actual Cash Value) de tu auto en el momento del accidente. Si conduces un vehículo con diez años de antigüedad valorado en 3,000, y las reparaciones cuestan 4,000, la aseguradora declarará el auto como pérdida total y te entregará un cheque por 3,000 (menos tu deducible), quedándose con el vehículo dañado.
Cobertura a Todo Riesgo (Comprehensive): Más Allá de los Choques
La cobertura a todo riesgo, conocida en inglés como comprehensive, es la pieza final que completa el rompecabezas del full cover. A pesar de su nombre, no cubre "todo", sino que está diseñada específicamente para proteger tu vehículo de incidentes que no implican una colisión con otro auto u objeto [1].
Esta sección de la póliza es vital porque te protege contra la imprevisibilidad del entorno. Los eventos cubiertos típicamente incluyen:
- Robo y vandalismo: Si roban tu auto y no se recupera, o si lo encuentran desmantelado. También cubre ventanas rotas, pintura rayada o llantas cortadas [1].
- Desastres naturales y clima: Daños por granizo (una de las reclamaciones más comunes), inundaciones que arruinan el motor, huracanes, tornados y terremotos [1].
- Incendios y explosiones: Ya sea por un cortocircuito interno del vehículo o un incendio forestal externo.
- Impacto con animales: Chocar contra un ciervo, ganado o cualquier animal salvaje se clasifica bajo la cobertura a todo riesgo, no como colisión, porque el movimiento del animal se considera impredecible.
- Caída de objetos: Ramas de árboles, rocas, o incluso escombros de construcción que caigan sobre tu auto estacionado o en movimiento.
Al igual que la colisión, la cobertura a todo riesgo requiere que elijas un deducible. Muchos conductores optan por un deducible más bajo en esta sección (por ejemplo, 100 o 250) porque los reclamos como la rotura de parabrisas son frecuentes y los costos de reparación suelen ser menores que los de un choque mayor.
Seguro Full Cover: Todo lo que Debes Saber Antes de Contratarlo para tu Presupuesto
El costo de mantener una póliza full cover es significativamente mayor que el de un seguro de responsabilidad civil básico, a menudo costando entre un 100% y un 200% más. Sin embargo, el precio exacto no es arbitrario; se calcula mediante algoritmos complejos que evalúan el riesgo.
Para estructurar tu póliza de manera inteligente, debes equilibrar la prima mensual (lo que pagas cada mes) con el deducible (lo que pagas de tu bolsillo en caso de accidente). La relación es inversa: si aumentas tu deducible de 500 a 1,000, tu prima mensual disminuirá.
Factores que influyen en el costo en 2026:
- El costo de reparación del vehículo: Los autos eléctricos o con sensores avanzados de asistencia al conductor (ADAS) son mucho más caros de reparar, lo que aumenta el costo de las coberturas de colisión y todo riesgo.
- Historial de conducción: Accidentes previos y multas de tráfico elevan drásticamente las tarifas.
- Ubicación geográfica: Las zonas con altos índices de robo de autos, tráfico denso o clima extremo (como áreas propensas a granizo o huracanes) tienen primas más altas.
Cuándo considerar eliminar el full cover: Existe un punto de inflexión financiero donde pagar por colisión y todo riesgo deja de tener sentido. La regla general de la industria dicta que si el costo anual de tu seguro full cover supera el 10% del valor actual de tu vehículo, es momento de considerar reducir la cobertura a solo responsabilidad civil. Por ejemplo, si tu auto viejo vale solo 2,000 y estás pagando 400 al año solo por las porciones de colisión y todo riesgo, estás pagando de más por un beneficio máximo muy pequeño.
¿Quién Necesita Obligatoriamente esta Póliza Combinada?
Aunque las leyes estatales solo exigen la responsabilidad civil, existen situaciones donde el Seguro Full Cover: Todo lo que Debes Saber Antes de Contratarlo deja de ser opcional y se convierte en un requisito contractual estricto.
Si estás financiando la compra de tu auto a través de un banco, cooperativa de crédito o concesionario, el prestamista retiene el título de propiedad hasta que pagues el último centavo. Para proteger su garantía (el auto), el contrato de préstamo exigirá que mantengas coberturas de colisión y todo riesgo en todo momento. Si dejas que el seguro caduque o cancelas estas coberturas, el prestamista tiene el derecho legal de comprar un seguro de "protección de fuerza mayor" (force-placed insurance) a tu nombre, el cual es extremadamente costoso y se sumará a tu pago mensual del auto, protegiendo únicamente los intereses del banco, no los tuyos.
Lo mismo aplica para los vehículos arrendados (leasing). Las compañías de arrendamiento son las dueñas legales del vehículo y exigen límites altos de responsabilidad civil junto con deducibles específicos (generalmente no mayores a 500) para colisión y todo riesgo.
El factor del Seguro Gap (Brecha): Si estás financiando un auto nuevo, el full cover por sí solo puede no ser suficiente. Debido a la rápida depreciación, podrías deberle al banco 30,000 por un auto que, un año después, solo vale 22,000. Si el auto es declarado pérdida total, el full cover solo pagará los 22,000. El seguro Gap cubre esa "brecha" de 8,000 para que no tengas que seguir pagando un préstamo por un auto destruido.
Errores Comunes al Elegir un Seguro Full Cover
Incluso los conductores experimentados cometen errores costosos al configurar sus pólizas. Evitar estas trampas te ahorrará dolores de cabeza al momento de presentar un reclamo.
- Confundir "Full Cover" con cobertura absoluta: El mayor error es asumir que el paquete incluye asistencia en carretera, reembolso de auto de alquiler y cobertura de pagos médicos. Estos son complementos opcionales (riders) que deben agregarse explícitamente a la póliza. Si tu auto está en el taller por dos semanas tras un choque y no compraste la cobertura de reembolso de alquiler, tendrás que pagar el auto rentado de tu propio bolsillo.
- Elegir un deducible inasequible: Seleccionar un deducible de 1,500 o 2,000 para bajar la prima mensual parece inteligente hasta que ocurre un accidente. Si no tienes ese dinero en efectivo disponible inmediatamente, no podrás retirar tu auto reparado del taller.
- No actualizar el valor del vehículo: A medida que tu auto envejece, su valor de mercado disminuye, pero tus primas de colisión pueden mantenerse iguales si no revisas tu póliza. Pagar primas altas por un auto que se ha depreciado significativamente es tirar dinero a la basura.
- Ignorar el límite de cobertura de responsabilidad: Muchos compradores se enfocan tanto en proteger su propio auto (colisión) que dejan la responsabilidad civil en los mínimos estatales. Un accidente grave donde tú tengas la culpa puede resultar en demandas que superen fácilmente los 100,000.
Comparativa: Full Cover vs. Seguro Básico de Responsabilidad
Para visualizar claramente la diferencia entre mantener solo lo que exige la ley y optar por un paquete completo, revisa esta comparativa de escenarios comunes en la carretera.
Esta tabla ilustra por qué el Seguro Full Cover: Todo lo que Debes Saber Antes de Contratarlo es esencial para la tranquilidad financiera. El seguro básico te mantiene legalmente autorizado para conducir, pero el full cover protege tu inversión personal.
Pasos para Cotizar y Contratar la Mejor Póliza en 2026
El mercado de seguros es altamente competitivo. La lealtad a una sola compañía rara vez es recompensada; la mejor estrategia es comparar agresivamente. Sigue estos pasos para obtener la mejor protección al precio más justo.
Paso 1: Evalúa el valor real de tu vehículo. Utiliza herramientas en línea para determinar el "Actual Cash Value" de tu auto. Esto te ayudará a decidir si necesitas full cover y qué deducible tiene sentido.
Paso 2: Determina tus límites de responsabilidad. No escatimes aquí. Se recomienda un mínimo de 100/300/100 (100,000 por persona / 300,000 por accidente / 100,000 para daños a la propiedad) si tienes activos que proteger, como una casa o ahorros significativos.
Paso 3: Selecciona deducibles estratégicos. Un deducible de 500 es el estándar de la industria. Si tienes un fondo de emergencia sólido, considera subirlo a 1,000 para reducir tu pago mensual.
Paso 4: Identifica los complementos necesarios. ¿Necesitas seguro Gap? ¿Asistencia en carretera? ¿Reembolso de auto de alquiler? Haz una lista de lo que es indispensable para ti antes de hablar con un agente.
Paso 5: Compara al menos tres cotizaciones. Utiliza las mismas especificaciones (mismos límites y deducibles) en cada cotización para hacer una comparación de manzanas con manzanas.
Paso 6: Pregunta por descuentos apilables. En 2026, las aseguradoras ofrecen descuentos por agrupar pólizas (auto y hogar), instalar aplicaciones telemáticas de conducción segura, mantener un buen historial crediticio, y por características de seguridad avanzadas en el vehículo.
Preguntas Frecuentes (FAQ)
¿El seguro full cover incluye asistencia en carretera y grúa?
No automáticamente. Aunque se llama "full cover", servicios como la grúa, el cambio de llantas o el reembolso por alquiler de auto son coberturas adicionales (riders) que deben agregarse y pagarse por separado en la mayoría de las pólizas.
¿Cuánto tiempo tarda en bajar el precio del seguro full cover después de un accidente?
Por lo general, un accidente con culpa permanecerá en tu historial de seguros y afectará tus tarifas durante tres a cinco años, dependiendo de tu estado y la gravedad del reclamo.
¿El full cover paga si mi auto sufre una falla mecánica?
No. Las pólizas de seguro de auto están diseñadas para cubrir daños accidentales y eventos repentinos. El desgaste normal, las fallas del motor, la transmisión rota o el mantenimiento general nunca están cubiertos por el seguro full cover.
¿Puedo comprar cobertura a todo riesgo sin tener cobertura de colisión?
Sí, es posible en algunas aseguradoras. A menudo se le llama "seguro de almacenamiento" (storage insurance) y se usa para vehículos que no se conducen pero que necesitan protección contra robo, incendio o clima mientras están guardados.
¿Qué pasa con mi seguro full cover si viajo a otro país?
Las pólizas emitidas en Estados Unidos generalmente solo brindan cobertura dentro de EE. UU., sus territorios y Canadá. Si conduces hacia México, tu póliza full cover no será válida y deberás comprar un seguro de auto turístico mexicano específico.
¿El seguro full cover cubre los objetos personales robados de mi auto?
No. La cobertura a todo riesgo paga por el robo del vehículo en sí o sus componentes instalados permanentemente (como el estéreo de fábrica). Los objetos personales robados del interior (laptops, teléfonos, ropa) deben reclamarse a través de tu seguro de propietarios o inquilinos de vivienda.
Conclusión
Navegar por el mundo de los seguros de auto no tiene que ser un ejercicio de frustración. Al comprender que el Seguro Full Cover: Todo lo que Debes Saber Antes de Contratarlo es en realidad una combinación estratégica de responsabilidad civil, colisión y protección a todo riesgo, recuperas el control sobre tus finanzas personales [1].
No asumas que estás completamente protegido solo porque pagas una prima alta. Revisa tu página de declaraciones hoy mismo, verifica tus límites de responsabilidad, evalúa si tus deducibles son realistas para tu situación actual y asegúrate de haber agregado los complementos necesarios como el seguro Gap o el reembolso de alquiler. El mejor momento para auditar y optimizar tu póliza de seguro es ahora, mucho antes de que escuches el sonido de un choque o encuentres cristales rotos en el lugar donde estacionaste tu auto.


0 $type={blogger}:
Publicar un comentario