Last updated: September 22, 2026
Quick Answer: Si chocas un auto financiado y es declarado pérdida total, tu compañía de seguros no te pagará a ti, sino que enviará el cheque de indemnización directamente a tu prestamista o banco para saldar la deuda. El seguro estándar solo cubre el valor real en efectivo (ACV) del vehículo en el momento del accidente, no el saldo total de tu préstamo. Si debes más dinero del que vale el auto, serás legalmente responsable de pagar la diferencia de tu propio bolsillo a menos que cuentes con un seguro GAP.
Key Takeaways
- El seguro de auto paga el Valor Real en Efectivo (ACV) del vehículo, el cual incluye la depreciación y suele ser menor al precio de compra original.
- El cheque de indemnización se emite a nombre del acreedor prendario (el banco o financiera), no del conductor.
- Una aseguradora declara la pérdida total cuando las reparaciones superan el ACV o un porcentaje específico dictado por las leyes estatales.
- El capital negativo (deber más de lo que vale el auto) alcanzó un promedio récord de 7,214 dólares a finales de 2025.
- El seguro GAP cubre la diferencia entre el valor del auto y el saldo del préstamo, protegiendo tu bolsillo ante una pérdida total.
- Debes continuar realizando los pagos mensuales de tu préstamo automotriz después del accidente hasta que el seguro liquide la deuda.
- Si no tienes seguro GAP y el pago del seguro no cubre la deuda, el banco te exigirá el pago del saldo restante de forma inmediata.
La realidad financiera si chocas un auto con deuda pendiente
El mercado automotriz y las finanzas personales han creado un escenario de alto riesgo para los conductores. El monto promedio de un préstamo para autos nuevos alcanzó los 43,582 dólares en el cuarto trimestre de 2025 [2]. Esta cifra sin precedentes significa que los compradores están asumiendo deudas masivas, a menudo con plazos de financiamiento que se extienden hasta 72 u 84 meses.
Cuando financias un vehículo, el banco retiene el título de propiedad como garantía hasta que realizas el último pago. Por lo tanto, si chocas un auto financiado y este sufre daños irreparables, el principal afectado a nivel legal y financiero es el prestamista. La póliza de seguro de auto estándar está diseñada para proteger el valor del bien asegurado en el momento exacto del siniestro. Esto significa que la aseguradora solo paga el valor de mercado actual del vehículo, conocido como Valor Real en Efectivo (ACV por sus siglas en inglés), independientemente del saldo total de tu préstamo [1].
La exposición financiera ante choques ha crecido significativamente en 2026, aumentando la probabilidad de que los conductores deban más de lo que vale el auto al momento de un siniestro [2]. La depreciación de un vehículo nuevo es implacable: un automóvil puede perder hasta el 20 por ciento de su valor en el primer año y continuar depreciándose un 15 por ciento anual a partir de entonces. Dado que los pagos iniciales de los préstamos se destinan en gran medida a cubrir los intereses, el saldo del capital disminuye mucho más lento que el valor de mercado del auto.
Si el préstamo es mayor al valor del auto en el momento del accidente, el conductor es legalmente responsable de pagar la diferencia de su propio bolsillo [1]. Esta situación toma por sorpresa a miles de conductores cada año, quienes asumen erróneamente que tener un seguro de "cobertura completa" (full cover) significa que la aseguradora liquidará automáticamente cualquier deuda pendiente con el banco.
¿Cuándo se declara un vehículo como pérdida total?
No todos los accidentes graves resultan en una pérdida total. La decisión no se basa en el aspecto estético del vehículo tras el choque, sino en una fórmula matemática estricta aplicada por los ajustadores de seguros.
Una aseguradora declara un auto como pérdida total cuando el costo estimado de las reparaciones supera el Valor Real en Efectivo (ACV) del vehículo, o cuando el daño excede un porcentaje específico del valor dictado por las leyes estatales [4].
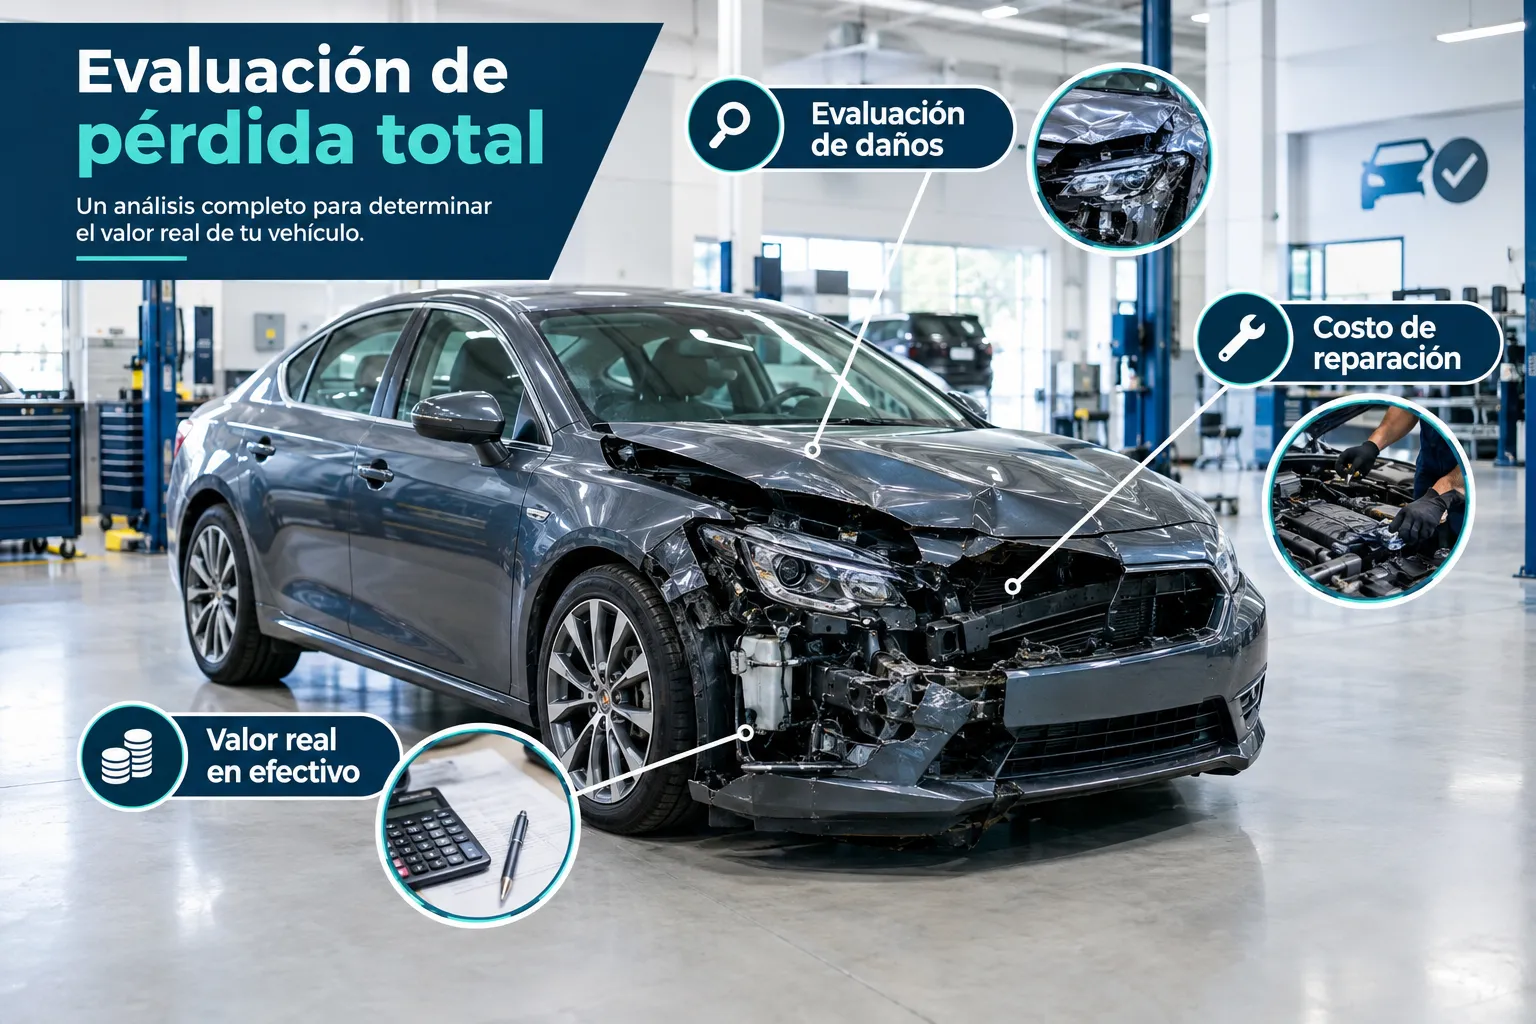
Existen dos métodos principales que utilizan las aseguradoras y los estados para determinar si un auto no tiene salvamento financiero:
1. El Umbral de Pérdida Total (Total Loss Threshold)
Muchos estados establecen un porcentaje fijo por ley. Si el costo de las reparaciones alcanza o supera este porcentaje del valor real del auto, la aseguradora está obligada a declararlo pérdida total.
- Ejemplo práctico: Si vives en un estado con un umbral del 75 por ciento y tu auto tiene un ACV de 20,000 dólares, cualquier daño que cueste 15,000 dólares o más en reparaciones convertirá automáticamente el vehículo en una pérdida total.
2. La Fórmula de Pérdida Total (Total Loss Formula)
En los estados que no tienen un umbral porcentual estricto, las aseguradoras aplican una fórmula estándar. Suman el costo de las reparaciones más el valor de rescate (lo que la aseguradora ganaría vendiendo el auto dañado como chatarra o por partes). Si esta suma es igual o mayor al ACV del vehículo antes del accidente, se declara pérdida total.
- Regla de decisión: Las aseguradoras elegirán la pérdida total si resulta más económico pagar el valor del auto y vender los restos, que pagarle a un taller mecánico para que lo reconstruya.
El proceso de evaluación incluye una inspección detallada por parte de un ajustador, quien revisará daños estructurales, bolsas de aire desplegadas y cotizaciones de talleres autorizados. Es importante destacar que el ACV se calcula considerando el año, marca, modelo, millaje, opciones de equipamiento y el desgaste general del auto antes del impacto.
A quién le paga la aseguradora si chocas un auto financiado
Uno de los mayores malentendidos en el proceso de reclamos es el destino de los fondos. Si el auto está financiado, el cheque de indemnización por pérdida total no se entrega directamente al conductor; la aseguradora emite el pago a nombre del prestamista o acreedor prendario (el banco o financiera) para saldar la deuda pendiente [5].
Este procedimiento protege los intereses financieros del banco, ya que ellos son los propietarios legales del vehículo hasta que se liquide el préstamo. El flujo de capital funciona de la siguiente manera:
- Determinación del ACV: La aseguradora calcula el valor de mercado del auto.
- Deducción del deducible: Si el accidente fue tu culpa (o si usas tu cobertura de colisión independientemente de la culpa), la aseguradora restará tu deducible del pago total. Por ejemplo, si el ACV es de 15,000 dólares y tu deducible es de 1,000 dólares, el pago será de 14,000 dólares.
- Emisión del pago al banco: La aseguradora contacta a tu prestamista para obtener el monto exacto de liquidación (payoff amount) y envía el cheque directamente a la institución.
Posibles escenarios de pago
El resultado financiero para ti dependerá de la relación entre el pago de la aseguradora y el saldo de tu préstamo:
- Escenario de Equidad Positiva: Si el pago de la aseguradora es mayor que el saldo de tu préstamo. El banco toma la cantidad necesaria para cerrar la cuenta y te envía a ti un cheque por el monto restante. Este dinero puedes usarlo como enganche para un auto nuevo.
- Escenario de Equilibrio: El pago de la aseguradora cubre exactamente el saldo del préstamo. Sales sin deudas, pero sin auto y sin dinero para un reemplazo.
- Escenario de Equidad Negativa: El pago de la aseguradora es menor que el saldo de tu préstamo. El banco aplica los fondos a tu cuenta, pero tú sigues debiendo la diferencia.
El problema del capital negativo (Negative Equity)
El capital negativo ocurre cuando debes más dinero en tu préstamo automotriz de lo que vale el vehículo en el mercado. En la industria, a esto se le conoce como estar "volcado" o "underwater". En la economía de 2026, este es el escenario más común al que se enfrentan los conductores tras una pérdida total.
Datos recientes revelan la gravedad de esta situación. Según estadísticas para el cuarto trimestre de 2025, el promedio de capital negativo alcanzó un récord de 7,214 dólares, y un 27 por ciento de los conductores con capital negativo debían más de 10,000 dólares por encima del valor de su auto [3].
Varios factores contribuyen a esta crisis de capital negativo:
- Préstamos a largo plazo: Financiar un auto a 72 u 84 meses reduce el pago mensual, pero significa que pasas años pagando principalmente intereses. El auto se deprecia más rápido de lo que tú pagas el capital.
- Bajos pagos iniciales: Comprar un auto sin dar un enganche (o uno muy pequeño) garantiza que entrarás en capital negativo en el momento en que saques el vehículo del concesionario.
- Costos y tarifas financiadas: Incluir los impuestos de venta, tarifas de registro y garantías extendidas dentro del préstamo infla el saldo inicial muy por encima del valor real del auto.
- Deuda transferida: Entregar un auto que ya tenía capital negativo como parte de pago para uno nuevo y sumar esa deuda al nuevo préstamo.
Si te encuentras en el 27 por ciento de personas que deben más de 10,000 dólares sobre el valor del auto [3], una pérdida total sin la protección adecuada puede resultar en una emergencia financiera severa. El banco no perdonará la deuda; exigirá el pago del saldo restante, a menudo en un plazo muy corto.
Seguro GAP: Tu protección principal si chocas un auto nuevo
Para mitigar el riesgo devastador del capital negativo, la industria financiera y de seguros ofrece un producto específico: el seguro GAP (Guaranteed Asset Protection, o Protección Garantizada de Activos).
El seguro GAP cubre la diferencia entre el valor de mercado actual del auto (lo que paga tu póliza principal) y el saldo pendiente de tu préstamo en el momento de la pérdida total.
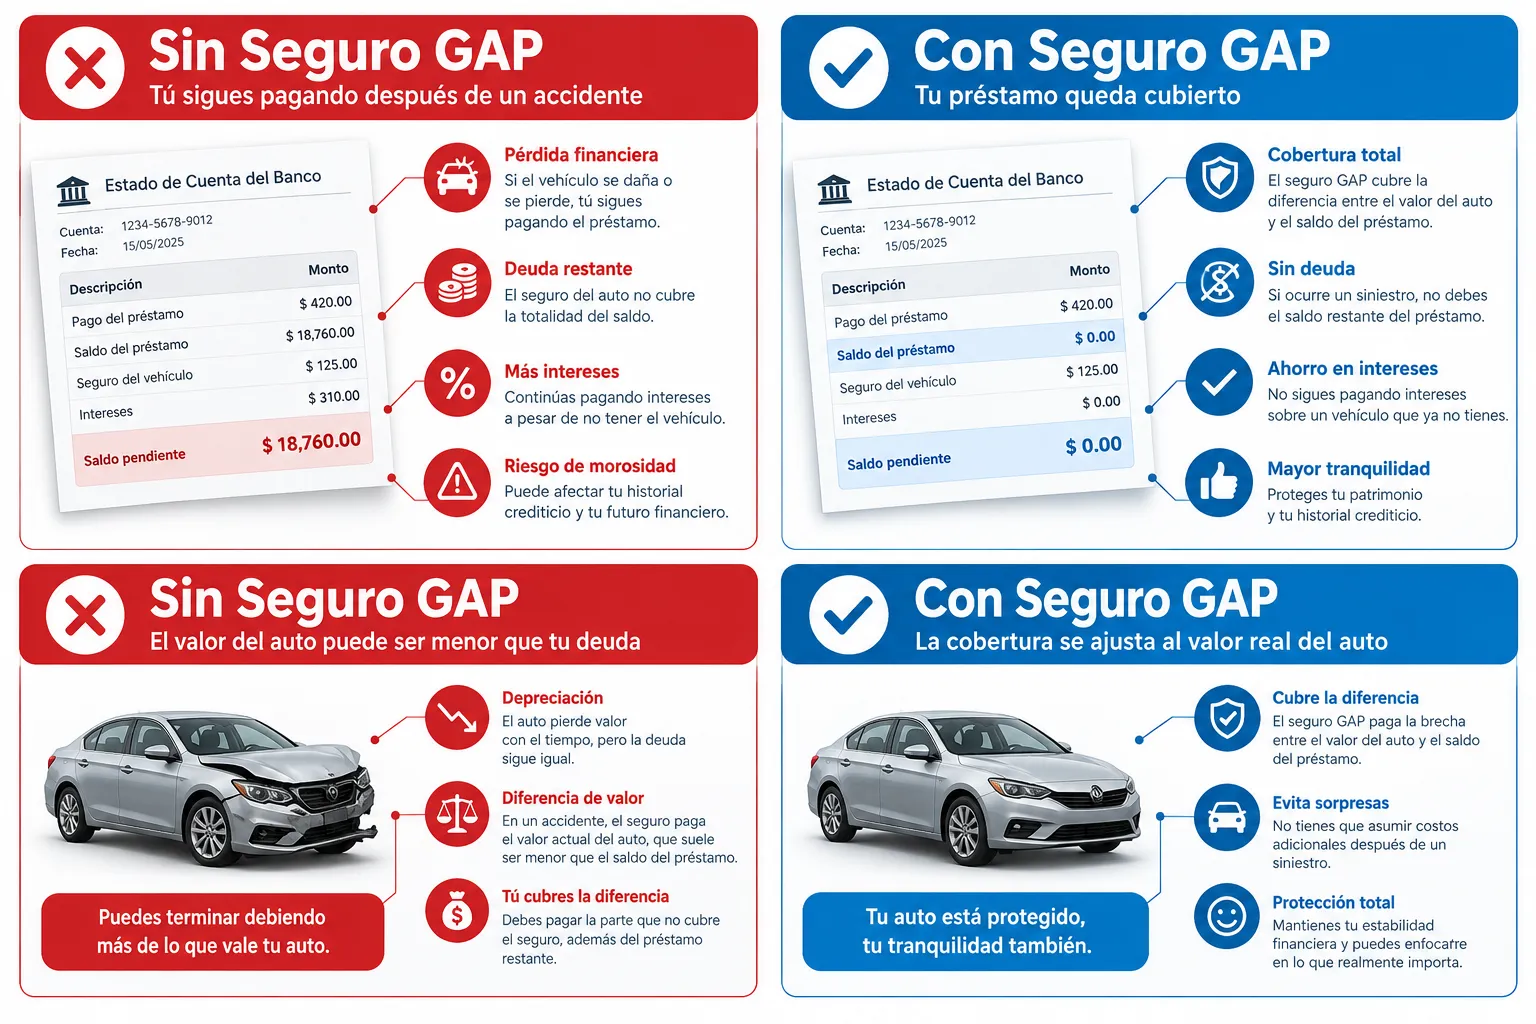
Cómo funciona el seguro GAP en la práctica
Supongamos que compraste un vehículo y, tras un año, sufres un accidente grave.
- Saldo actual de tu préstamo: 25,000 dólares.
- Valor Real en Efectivo (ACV) determinado por la aseguradora: 18,000 dólares.
- Tu deducible por colisión: 500 dólares.
- Pago de tu seguro de auto al banco: 17,500 dólares.
- Diferencia restante que le debes al banco: 7,500 dólares.
Si no tienes seguro GAP, eres legalmente responsable de pagar esos 7,500 dólares de tu propio bolsillo [1]. Si tienes seguro GAP, esta póliza secundaria emitirá un pago al banco por los 7,500 dólares restantes, dejando tu deuda en cero. (Nota: Algunas pólizas GAP también cubren el deducible de 500 dólares, pero esto depende de los términos específicos de tu contrato).
Cuándo debes considerar el seguro GAP
- Si realizaste un pago inicial menor al 20 por ciento del precio de compra.
- Si tu préstamo tiene una duración de 60 meses o más.
- Si financiaste un vehículo que se deprecia rápidamente (como los autos de lujo o los vehículos eléctricos).
- Si transferiste capital negativo de un préstamo anterior al préstamo actual.
- Si estás arrendando (leasing) el vehículo. De hecho, la mayoría de los contratos de arrendamiento incluyen el seguro GAP por defecto.
Puedes adquirir el seguro GAP a través del concesionario al momento de la compra, pero suele ser significativamente más económico si lo agregas como un endoso a tu póliza de seguro de auto habitual.
Pasos inmediatos tras el accidente con un vehículo financiado
El estrés de un accidente grave puede llevar a cometer errores administrativos que compliquen tu situación financiera. Si chocas un auto financiado y sospechas que los daños son catastróficos, debes seguir un protocolo estricto.
1. Garantiza la seguridad y documenta la escena
Antes de preocuparte por el préstamo, asegúrate de que todos los involucrados estén a salvo. Llama a la policía para que emitan un reporte oficial. Este documento es fundamental para que la aseguradora procese el reclamo por pérdida total rápidamente y sin disputas sobre la responsabilidad.
2. Notifica a tu compañía de seguros
Inicia el reclamo lo antes posible. Proporciona los detalles del accidente y menciona que el vehículo está financiado. La aseguradora asignará un ajustador para evaluar los daños y calcular el Valor Real en Efectivo (ACV).
3. Contacta a tu prestamista (Banco o Financiera)
No asumas que la aseguradora se encargará de toda la comunicación inicial. Llama a la institución financiera que te otorgó el préstamo, infórmales sobre el accidente y solicita un documento con el "monto de liquidación exacto" (payoff quote). Este número te servirá para compararlo con la oferta que te haga la aseguradora.
4. Sigue realizando tus pagos mensuales
Este es el error más común y costoso que cometen los conductores. Aunque el auto esté destruido en un lote de remolque, tu contrato de préstamo sigue activo. El proceso de declaración de pérdida total, negociación de ACV y emisión de cheques puede tardar de 30 a 45 días. Si dejas de pagar tu mensualidad durante este período, el banco reportará pagos atrasados a los burós de crédito, arruinando tu historial crediticio justo cuando más necesitas buen crédito para comprar un auto de reemplazo. Cualquier pago adicional que realices y que exceda el monto de liquidación final te será reembolsado.
5. Prepara el papeleo del título
Si tu estado requiere que tengas una copia del título, o si necesitas firmar un poder notarial para que la aseguradora transfiera el título de salvamento, ten estos documentos listos. La aseguradora no emitirá el pago al banco hasta que la transferencia del título esté legalmente asegurada.
Opciones si no tienes seguro GAP y debes dinero al banco
Si te encuentras en la difícil situación de tener capital negativo tras una pérdida total y no cuentas con seguro GAP, el banco te exigirá el pago del saldo restante. Ignorar esta deuda resultará en acciones de cobranza, demandas judiciales y un daño severo a tu puntaje de crédito.
A continuación, se detallan las estrategias financieras disponibles para manejar esta situación:
Pago de bolsillo
Si cuentas con ahorros de emergencia, la opción más limpia es pagar la diferencia directamente al banco. Aunque descapitaliza tus finanzas a corto plazo, te libera de la deuda inmediatamente y te permite empezar de cero para buscar un nuevo vehículo sin el peso de un préstamo anterior.
Préstamo personal no garantizado
Si la diferencia es sustancial (por ejemplo, los 7,214 dólares promedio de capital negativo reportados en 2025 [3]), y no tienes el efectivo, puedes solicitar un préstamo personal en un banco o cooperativa de crédito. Utiliza este dinero para liquidar el préstamo del auto. La desventaja es que los préstamos personales suelen tener tasas de interés más altas que los préstamos automotrices, ya que no están respaldados por ningún bien material.
Refinanciamiento o transferencia de deuda (Rollover)
Algunos concesionarios y prestamistas te permitirán transferir el saldo deudor de tu auto destruido al préstamo de un vehículo nuevo.
- Ventaja: Resuelve el problema inmediato y te proporciona transporte.
- Desventaja: Agrava el ciclo de deuda. Estarás pagando intereses por un auto que ya no existe y el nuevo préstamo comenzará con un capital negativo masivo. Si vuelves a chocar, la situación será aún peor. Si eliges esta ruta, es obligatorio adquirir un seguro GAP para el nuevo préstamo.
Negociación con el prestamista
En casos de extrema dificultad financiera, puedes contactar al departamento de mitigación de pérdidas de tu prestamista. Podrían aceptar un plan de pago a plazos para el saldo restante en lugar de exigir una suma global. Explica tu situación claramente antes de que la cuenta pase a un estado de morosidad.
Cómo negociar el Valor Real en Efectivo (ACV) con la aseguradora
La oferta inicial que te presenta la aseguradora no es una sentencia definitiva. Las compañías de seguros utilizan software de valoración propietario que, en ocasiones, puede subestimar el valor de mercado de tu vehículo. Si el ACV ofrecido te deja con un capital negativo inmanejable, tienes derecho a disputar la cifra.
Solicita el informe de valoración
Pide a tu ajustador una copia del informe detallado de cómo calcularon el ACV. Revisa que las características de tu auto sean correctas: nivel de equipamiento, motor, opciones premium (como asientos de cuero, sistemas de navegación avanzados o paquetes de seguridad) y el millaje exacto. Un error en el nivel de equipamiento puede significar una diferencia de miles de dólares.
Reúne tus propias pruebas
Busca vehículos idénticos al tuyo (mismo año, marca, modelo y millaje similar) que se estén vendiendo actualmente en concesionarios locales. Guarda los enlaces y toma capturas de pantalla. Presenta al menos tres o comparables ("comps") a tu ajustador para demostrar que el valor de mercado en tu área es superior a su oferta.
Presenta recibos de mantenimiento y mejoras
Si recientemente instalaste neumáticos nuevos, realizaste un mantenimiento mayor (como el reemplazo de la transmisión) o agregaste accesorios permanentes, envía estos recibos a la aseguradora. Si bien no te reembolsarán dólar por dólar, estas mejoras pueden aumentar el ACV final.
Invoca la cláusula de tasación
Si las negociaciones se estancan, revisa tu póliza de seguro. La mayoría incluye una "cláusula de tasación" (appraisal clause). Esto te permite contratar a un tasador independiente a tu cargo. La aseguradora contratará al suyo. Si ambos tasadores no se ponen de acuerdo, elegirán a un árbitro imparcial cuya decisión será vinculante. Utiliza esta opción solo si la diferencia de dinero justifica el costo de contratar a un profesional.
El impacto en tu seguro y futuras compras
Perder un auto financiado tiene repercusiones que van más allá del cierre del préstamo. Tu perfil de riesgo ante las aseguradoras y los bancos cambiará.
Si el accidente fue tu culpa, es altamente probable que las primas de tu seguro de auto aumenten cuando compres un vehículo de reemplazo. Las aseguradoras te clasificarán en una categoría de mayor riesgo durante los próximos tres a cinco años.
Al momento de buscar un auto nuevo, los bancos evaluarán tu solicitud de crédito. Si manejaste la pérdida total correctamente (continuando con los pagos y liquidando el saldo), tu crédito permanecerá intacto. Sin embargo, si transferiste deuda negativa al nuevo préstamo, el banco evaluará la relación préstamo-valor (Loan-to-Value o LTV). Un LTV muy alto puede resultar en la denegación del crédito o en la asignación de una tasa de interés significativamente más alta, encareciendo aún más tu movilidad.
Preguntas Frecuentes (FAQ)
¿Puedo quedarme con el auto si es declarado pérdida total?
Sí, en la mayoría de los estados puedes optar por retener el vehículo con un "título de salvamento". Sin embargo, la aseguradora deducirá el valor de rescate del pago final. Si el auto está financiado, el prestamista debe aprobar esta decisión, lo cual es muy poco probable, ya que prefieren el pago completo en efectivo para cerrar la deuda.
¿Cuánto tiempo tarda la aseguradora en pagarle al banco?
El proceso suele durar entre 30 y 45 días desde la fecha del accidente. Esto incluye la inspección, la determinación del ACV, la aceptación de la oferta, el envío de documentos por parte del banco y el procesamiento del cheque.
¿Qué pasa con mi pago inicial (enganche) si mi auto es pérdida total?
Lamentablemente, el pago inicial se pierde. Ese dinero sirvió para reducir el monto original del préstamo, pero no se te reembolsa tras un accidente. El seguro solo cubre el valor actual del vehículo, no tu inversión inicial.
¿El seguro GAP cubre los pagos atrasados?
No. El seguro GAP solo cubre la diferencia entre el ACV y el saldo de capital del préstamo. No cubrirá pagos mensuales atrasados, cargos por mora, ni intereses acumulados por falta de pago antes del accidente.
¿Debo seguir pagando mi seguro de auto después del accidente?
Sí, mantén tu póliza activa hasta que la aseguradora haya emitido el cheque al banco, el préstamo esté formalmente cerrado y hayas transferido o cancelado el registro del vehículo en el Departamento de Vehículos Motorizados (DMV). Cancelar el seguro prematuramente puede causar problemas legales.
¿Qué sucede si el accidente no fue mi culpa?
Si otro conductor causó el choque, el reclamo se procesará a través del seguro de responsabilidad civil de esa persona. Su aseguradora pagará el ACV de tu vehículo a tu banco. Si su cobertura es insuficiente, podrías tener que usar tu propia cobertura contra conductores sin seguro o con seguro insuficiente.
¿Puedo cancelar mi garantía extendida si el auto es pérdida total?
Sí. Si compraste una garantía extendida o un contrato de mantenimiento al adquirir el auto, contacta al proveedor inmediatamente. Puedes solicitar un reembolso prorrateado por la parte no utilizada de la garantía, y ese dinero se enviará al banco para ayudar a reducir el saldo de tu préstamo.
¿Qué pasa si mi auto valía más que mi deuda con el banco?
Este es el mejor escenario. La aseguradora enviará al banco la cantidad exacta para liquidar el préstamo, y te emitirá un segundo cheque a ti por el saldo restante. Ese dinero es tuyo y puedes usarlo como desees.
Conclusión
Saber qué pasa si chocas un auto financiado y es declarado pérdida total es fundamental para proteger tu estabilidad económica. La regla de oro es comprender que el seguro estándar protege el valor de mercado del vehículo, no el contrato de tu préstamo. Ante la creciente tendencia de préstamos a largo plazo y la rápida depreciación automotriz, la brecha entre lo que debes y lo que vale tu auto puede convertirse en una trampa financiera de miles de dólares.
Si actualmente financias un vehículo y tu saldo supera su valor real, verifica inmediatamente si cuentas con seguro GAP. Si sufres un accidente, mantén la calma, continúa realizando tus pagos mensuales sin interrupción y comunícate proactivamente tanto con tu aseguradora como con tu prestamista. Entender el proceso de valoración, conocer tus derechos para negociar el Valor Real en Efectivo y manejar adecuadamente cualquier capital negativo te permitirá superar este obstáculo y volver a la carretera con tus finanzas intactas.


0 $type={blogger}:
Publicar un comentario