Un choque de cinco segundos puede desencadenar una pesadilla financiera de cinco años. En 2026, con el costo promedio de los vehículos nuevos superando cifras récord y las reparaciones tecnológicas alcanzando miles de dólares por la simple sustitución de un parachoques con sensores, los límites mínimos legales de los seguros de auto se han vuelto peligrosamente obsoletos. Te encuentras en la escena de un accidente, la otra persona admite la culpa y te entrega su tarjeta de seguro. Respiras aliviado pensando que todo está resuelto, hasta que recibes la temida llamada del ajustador semanas después: la póliza del responsable se ha agotado y tu auto aún necesita reparaciones mayores.
Esta situación es mucho más común de lo que los conductores imaginan. Muchos automovilistas circulan con las coberturas mínimas exigidas por la ley, las cuales, ante un accidente moderado o grave, resultan insuficientes. Si te estás preguntando exactamente ¿qué pasa si el seguro del culpable no cubre todos los daños de mi vehículo?, estás en el lugar indicado. Navegar por el laberinto de las reclamaciones por daños a la propiedad, las cláusulas de subrogación y las posibles demandas civiles requiere una comprensión clara de tus derechos y las herramientas financieras a tu disposición.
En este artículo, desglosaremos paso a paso la mecánica de los límites de responsabilidad civil, las opciones que te ofrece tu propia póliza para proteger tu patrimonio y las vías legales disponibles cuando te enfrentas a un conductor con seguro insuficiente.
Puntos Clave
- Los límites son absolutos para la aseguradora rival: La compañía de seguros del conductor culpable solo pagará hasta el límite máximo establecido en su contrato de responsabilidad civil; no están obligados a cubrir ni un centavo más.
- Tu póliza es tu mejor red de seguridad: Coberturas opcionales como la de conductor con seguro insuficiente (UIMPD) o la cobertura de colisión pueden absorber el costo excedente de las reparaciones.
- La subrogación trabaja a tu favor: Si usas tu propio seguro de colisión, tu aseguradora puede demandar al culpable para recuperar los costos y, eventualmente, reembolsarte tu deducible.
- Demandar al conductor es una opción, pero con riesgos: Puedes llevar al responsable a los tribunales por la diferencia, pero el éxito de cobrar la deuda dependerá íntegramente de los activos y bienes embargables que posea dicha persona.
Comprendiendo los Límites de Responsabilidad Civil
Para entender por qué te encuentras en esta situación, primero debemos examinar cómo funciona la póliza de la persona que causó el accidente. La cobertura que entra en juego aquí se conoce como Responsabilidad Civil por Daños a la Propiedad (Property Damage Liability).
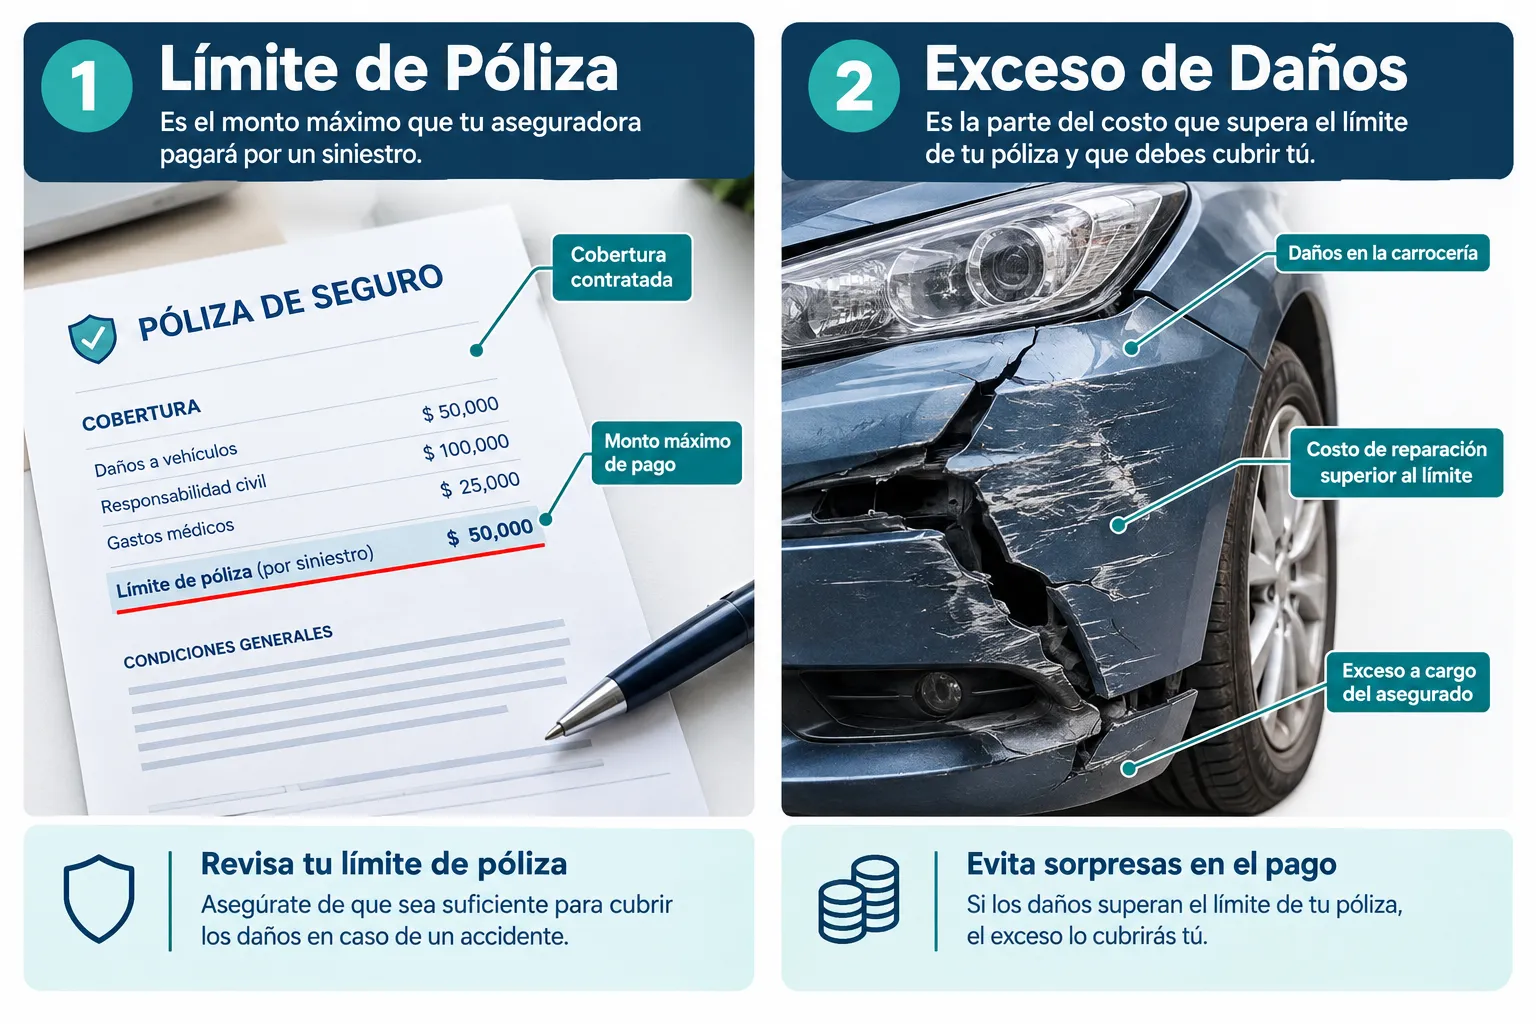
Cuando un conductor adquiere un seguro de auto, selecciona un límite máximo que su compañía pagará en caso de que él sea legalmente responsable de causar daños a la propiedad de un tercero. Este límite se establece claramente en la página de declaraciones de su póliza.
Cuando el conductor culpable tiene seguro, su póliza de responsabilidad civil solo pagará los daños a tu vehículo y tus lesiones hasta el límite máximo establecido en su contrato; la aseguradora del responsable no pagará ningún monto que exceda dicho límite [1]. Esto significa que la responsabilidad financiera de la compañía de seguros tiene un techo duro e innegociable.
El Problema de los Mínimos Estatales
El origen de este problema radica en las leyes de tránsito. Cada jurisdicción establece un requisito mínimo legal para la cobertura de responsabilidad civil por daños a la propiedad. En muchos lugares, este mínimo puede ser tan bajo como 5,000, 10,000 o 15,000 dólares.
Considerando el mercado automotriz de 2026, donde un vehículo promedio puede costar más de 45,000 dólares y una reparación de colisión frontal fácilmente supera los 15,000 dólares debido a faros LED avanzados, sensores de radar, cámaras y materiales de carrocería especializados, los mínimos legales son trágicamente inadecuados. Si tu vehículo sufre daños por valor de 25,000 dólares y el límite del culpable es de 10,000 dólares, existe un déficit de 15,000 dólares. La compañía de seguros rival emitirá un cheque por 10,000 dólares y cerrará su expediente, dejando el resto del problema en tus manos.
Cómo Evalúa la Aseguradora el Daño
El ajustador de la compañía del culpable evaluará tu vehículo basándose en el valor actual en el mercado (Actual Cash Value) o el costo de reparación, el que sea menor. Si el costo de reparación excede el valor del vehículo (o un porcentaje específico del mismo), el auto será declarado pérdida total.
Si el auto es pérdida total por un valor de 30,000 dólares, pero el límite de la póliza es de 20,000 dólares, la aseguradora solo te ofrecerá los 20,000 dólares máximos de su contrato. No puedes obligar a la aseguradora a pagar más de lo que su cliente contrató. Su obligación legal y contractual termina en el límite de la póliza.
¿Qué Pasa si el Seguro del Culpable No Cubre Todos los Daños de Mi Vehículo? Opciones Inmediatas
Una vez que recibes la notificación oficial de que los daños de tu vehículo superan la cobertura del responsable, entras en una fase crítica de toma de decisiones. Es fundamental no firmar ningún documento de exención de responsabilidad (Release of Liability) con la aseguradora rival sin antes explorar todas tus opciones. Si firmas un acuerdo aceptando el límite de la póliza como pago total y final, podrías estar renunciando a tu derecho de buscar compensación adicional por otras vías.
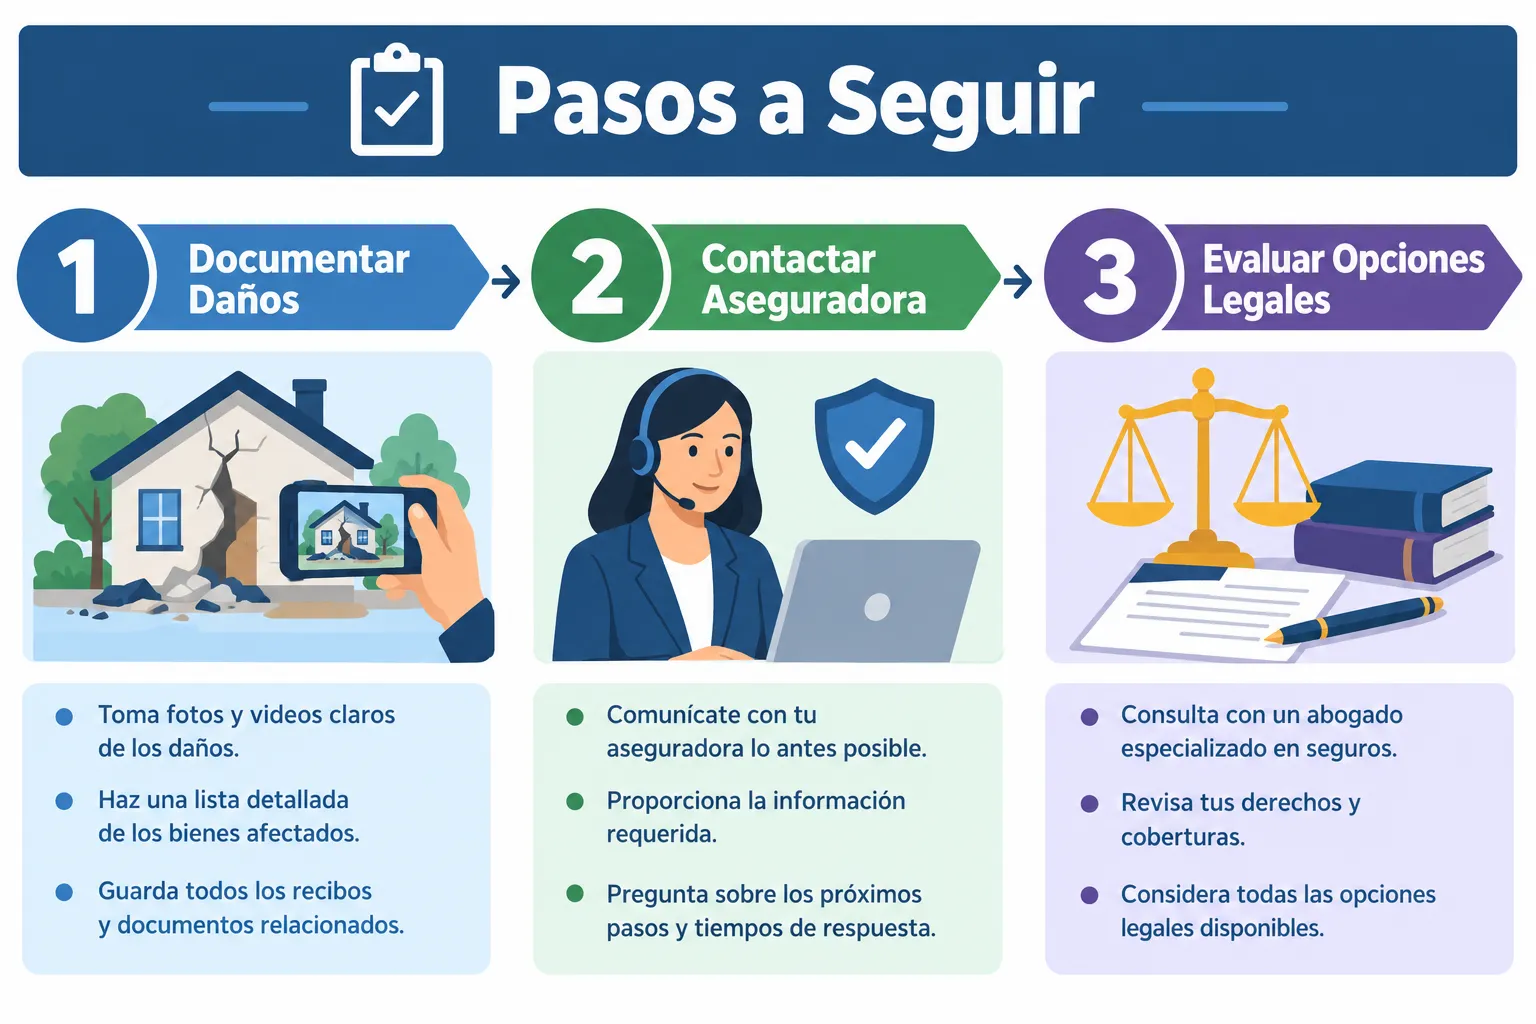
A continuación, exploramos las diferentes rutas financieras y legales que puedes tomar para recuperar el valor total de tus daños.
Recurrir a Tu Propia Póliza de Seguro
La respuesta más eficiente y rápida a la pregunta de qué pasa si el seguro del culpable no cubre todos los daños de mi vehículo, reside en tu propio contrato de seguro. Aunque no tuviste la culpa del accidente, tu póliza está diseñada exactamente para protegerte de las deficiencias de otros conductores. Existen dos coberturas principales que pueden salvarte en este escenario.
1. Cobertura contra Conductores con Seguro Insuficiente (UIMPD)
La Cobertura de Daños a la Propiedad por Conductores con Seguro Insuficiente (Underinsured Motorist Property Damage, o UIMPD) es una protección específica que puedes añadir a tu póliza. Su función exclusiva es entrar en acción cuando el conductor responsable tiene seguro, pero su límite no es suficiente para pagar la totalidad de tus daños.
¿Cómo funciona?
Supongamos que tus daños son de 20,000 dólares y el límite del culpable es de 10,000 dólares. La aseguradora del culpable te paga los primeros 10,000 dólares. Luego, presentas un reclamo bajo tu cobertura UIMPD, y tu propia aseguradora te paga los 10,000 dólares restantes (menos cualquier deducible aplicable de UIMPD, si lo hay).
Ventajas del UIMPD:
- Suele tener deducibles más bajos que la cobertura de colisión, o a veces no tiene deducible.
- En la mayoría de las jurisdicciones, usar esta cobertura no debería aumentar significativamente tus primas, ya que tú no tuviste la culpa del accidente.
- Mantiene el proceso de reparación en movimiento sin tener que esperar largos litigios.
Es importante notar que el UIMPD no está disponible en todos los territorios. Algunas regiones solo ofrecen esta cobertura para lesiones corporales (UIMBI) y no para daños a la propiedad.
2. Cobertura de Colisión (Collision Coverage)
Si no tienes UIMPD, o si vives en una zona donde no se ofrece, tu siguiente mejor opción es la Cobertura de Colisión. Esta cobertura paga por los daños a tu vehículo resultantes de un impacto con otro auto u objeto, independientemente de quién tenga la culpa.
El proceso con la Cobertura de Colisión:
Si el seguro del culpable se queda corto, puedes optar por procesar todo el reclamo a través de tu propio seguro de colisión desde el principio. Tu aseguradora pagará la reparación completa de tu vehículo (o el valor real si es pérdida total), menos el deducible que hayas elegido (por ejemplo, 500 o 1,000 dólares).
El papel del Deducible y la Subrogación:
La principal desventaja de usar tu cobertura de colisión es que debes pagar tu deducible de tu propio bolsillo por adelantado. Sin embargo, aquí es donde entra el proceso legal de "subrogación".
Una vez que tu aseguradora repara tu auto, asume legalmente tu derecho a demandar al conductor culpable. Tu aseguradora buscará recuperar el dinero que gastó de la póliza del responsable (hasta su límite) y, si es posible, directamente del responsable. Si tu aseguradora logra recuperar los fondos con éxito, te reembolsarán tu deducible. Este proceso puede tardar meses, pero es la forma más segura de que tu auto vuelva a la carretera rápidamente.
La Vía Legal: Demandar al Conductor Responsable
Si no tienes cobertura de colisión ni UIMPD, o si tus daños superan incluso tus propias coberturas, te enfrentarás a la realidad de tener que buscar el dinero directamente del bolsillo del conductor culpable.
Responder a qué pasa si el seguro del culpable no cubre todos los daños de mi vehículo a través del sistema judicial es un camino arduo. Legalmente, el conductor que causó el accidente es personalmente responsable de cualquier daño que exceda los límites de su póliza. Tienes el derecho de presentar una demanda civil en su contra por la diferencia.
Consideraciones Antes de Demandar
Antes de contratar a un abogado o presentar una demanda en la corte de reclamos menores, debes realizar un análisis frío y calculador sobre la viabilidad de cobrar una sentencia. En el mundo legal, existe un dicho: "No se le puede sacar sangre a una piedra".
Si el conductor culpable solo compró el seguro mínimo estatal, existe una alta probabilidad de que lo haya hecho porque tiene recursos financieros limitados. Ganar un juicio es solo la mitad de la batalla; cobrar el dinero es el verdadero desafío.
1. Verificación de Activos (Asset Check):
Antes de demandar, un abogado o un investigador privado puede realizar una búsqueda de activos. Esto determina si el conductor culpable tiene bienes que puedan ser utilizados para satisfacer una sentencia judicial, tales como:
- Propiedades inmobiliarias (casas, terrenos).
- Cuentas bancarias con fondos sustanciales.
- Vehículos adicionales u otros bienes de valor.
- Ingresos fijos embargables.
Si el conductor es insolvente (no tiene bienes de valor a su nombre y vive de cheque en cheque), gastar dinero en honorarios legales para obtener una sentencia a tu favor podría ser una pérdida de tiempo y recursos. La corte puede otorgarte un documento que dice que te deben 15,000 dólares, pero la corte no recolectará el dinero por ti.
2. Corte de Reclamos Menores vs. Corte Civil:
Dependiendo de la cantidad que se te deba, podrías manejar el caso tú mismo en la corte de reclamos menores (Small Claims Court). Cada jurisdicción tiene un límite máximo para reclamos menores (que en 2026 puede oscilar entre 5,000 y 25,000 dólares, según la región). Este proceso es más rápido, económico y no requiere obligatoriamente un abogado. Si la cantidad excede el límite de reclamos menores, deberás presentar una demanda civil formal, lo cual requiere representación legal y conlleva honorarios significativos.
Mecanismos de Cobro de Sentencias
Si decides proceder, ganas la demanda y el culpable se niega a pagar, existen herramientas legales para forzar el pago:
- Embargo de Salario (Wage Garnishment): Una orden judicial que obliga al empleador del culpable a retener un porcentaje de su salario y enviártelo a ti hasta pagar la deuda.
- Gravamen sobre la Propiedad (Property Lien): Colocar un reclamo legal sobre su casa o terreno. Si venden o refinancian la propiedad, se te debe pagar primero.
- Embargo de Cuentas Bancarias: Congelar y confiscar fondos directamente de su cuenta bancaria.
Es vital recordar que las leyes de protección de deudores varían enormemente. Algunas jurisdicciones protegen la residencia principal o un porcentaje alto del salario contra embargos.
El Problema del Valor Disminuido (Diminished Value)
Un factor frecuentemente ignorado al preguntar qué pasa si el seguro del culpable no cubre todos los daños de mi vehículo, es el concepto de "Valor Disminuido".
Incluso si un vehículo es reparado perfectamente, su historial ahora incluye un accidente. En el mercado de reventa de 2026, los informes de historial del vehículo (como Carfax) son consultados rutinariamente. Un auto con un accidente en su historial vale inherentemente menos que un auto idéntico sin accidentes. Esta pérdida de valor de mercado se conoce como valor disminuido.
Si el seguro del culpable ya está al límite solo pagando las reparaciones físicas, no habrá fondos restantes en su póliza para compensarte por el valor disminuido de tu auto. Además, la mayoría de las pólizas de seguro propias (tu cobertura de colisión) excluyen explícitamente el pago por valor disminuido. Por lo tanto, recuperar esta pérdida específica casi siempre requiere demandar directamente al conductor culpable, enfrentando los mismos desafíos de cobro mencionados anteriormente.
Pasos Inmediatos a Seguir Tras Descubrir la Insuficiencia de Cobertura
Si el ajustador te informa que los límites de la póliza del responsable se han agotado, debes actuar con cautela y estrategia. Aquí tienes un plan de acción:
- No firmes exenciones prematuras: La aseguradora del culpable puede ofrecerte un cheque por el límite de la póliza a cambio de que firmes un documento liberando a su cliente de toda responsabilidad futura. Si firmas esto, pierdes el derecho de demandar al conductor por el resto del dinero. Consulta con un abogado o con tu propia aseguradora antes de firmar cualquier documento.
- Solicita una declaración de límites por escrito: Exige que la aseguradora del responsable te proporcione una confirmación oficial por escrito de los límites de la póliza de su asegurado y una declaración de que se han agotado.
- Contacta a tu aseguradora inmediatamente: Abre un reclamo bajo tu propia póliza (Colisión o UIMPD). Proporciónales la declaración de límites agotados de la otra compañía. Deja que los profesionales de tu aseguradora manejen la logística.
- Conserva toda la documentación: Guarda copias de las estimaciones de reparación, facturas de grúas, costos de autos de alquiler y cualquier comunicación escrita con ambas compañías de seguros.
- Evalúa el impacto de los gastos de bolsillo: Si debes pagar un deducible, evalúa tu liquidez financiera. Si el auto no es manejable, considera los costos de transporte alternativo, ya que la cobertura de auto de alquiler del culpable también estará limitada por el mismo tope de responsabilidad civil.
Negociación con Talleres de Reparación
En el peor de los casos, donde no tienes cobertura propia y el conductor culpable no tiene bienes para ser demandado, te quedarás asumiendo parte del costo de reparación. En esta situación, la comunicación con el taller de carrocería es crucial.
Explica la situación al gerente del taller. A veces, pueden ofrecer opciones para reducir la factura:
- Piezas de repuesto (Aftermarket) o Usadas: En lugar de utilizar piezas originales del fabricante (OEM), que son mucho más costosas, el taller puede buscar piezas de repuesto de alta calidad o piezas recuperadas de depósitos de chatarra que estén en perfectas condiciones.
- Reparaciones cosméticas vs. Estructurales: Si los fondos son muy limitados, puedes pedirle al taller que priorice las reparaciones estructurales y de seguridad (chasis, alineación, bolsas de aire, sensores críticos) y posponga o ignore daños puramente cosméticos (rasguños en la pintura, abolladuras menores) hasta que tengas los fondos para arreglarlos.
Estrategias de Prevención Financiera para el Futuro
La frustración de descubrir qué pasa si el seguro del culpable no cubre todos los daños de mi vehículo es una experiencia que nadie quiere repetir. La mejor defensa contra los conductores con seguro insuficiente es una ofensa proactiva en la estructuración de tu propia póliza. En 2026, depender de la responsabilidad de los demás es un riesgo financiero inaceptable.
Auditoría de tu Póliza de Seguro
- Añade o Aumenta el UIMPD: Si está disponible en tu área, asegúrate de tener cobertura de conductor con seguro insuficiente para daños a la propiedad. Los límites de esta cobertura deben ser al menos iguales al valor actual de tu vehículo.
- Mantén la Cobertura de Colisión: Incluso si tu auto tiene algunos años, si no puedes permitirte reemplazarlo de tu bolsillo mañana, necesitas cobertura de colisión. Ajusta el deducible a una cantidad que puedas pagar cómodamente en caso de emergencia.
- Revisa tus propios límites de Responsabilidad Civil: Así como sufres cuando otros tienen límites bajos, tú podrías causar la ruina financiera de alguien (y arriesgar tus propios bienes) si tienes límites mínimos. Aumenta tu responsabilidad civil a niveles adecuados (por ejemplo, 100,000/300,000/100,000) para proteger tu patrimonio de demandas.
- Considera una Póliza Paraguas (Umbrella Policy): Para una protección patrimonial total, una póliza paraguas proporciona cobertura de responsabilidad civil por encima de los límites de tu seguro de auto y hogar.
El Impacto de la Tecnología Automotriz en los Reclamos
Es vital entender por qué los límites de seguro se agotan tan rápido hoy en día. En décadas pasadas, un choque a baja velocidad resultaba en un parachoques abollado que un taller podía enderezar y pintar por unos cientos de dólares.
En 2026, ese mismo parachoques alberga tecnología crítica: sensores ultrasónicos para el estacionamiento autónomo, radares de corto alcance para el control de crucero adaptativo y cámaras periféricas. Un impacto menor no solo destruye el plástico, sino que requiere la sustitución de componentes electrónicos costosos y, lo que es más importante, horas de mano de obra altamente especializada para recalibrar los sistemas avanzados de asistencia al conductor (ADAS).
Esta inflación tecnológica en las reparaciones significa que los límites de póliza que parecían razonables hace cinco años ahora son insuficientes para cubrir incluso accidentes moderados. Las aseguradoras están ajustando sus modelos de riesgo, pero las leyes estatales que dictan los mínimos obligatorios avanzan a un ritmo mucho más lento que la innovación automotriz.
Conclusión
Descubrir que el conductor que arruinó tu auto no tiene suficiente cobertura para pagar los daños es una píldora amarga de tragar. La respuesta a ¿qué pasa si el seguro del culpable no cubre todos los daños de mi vehículo? se reduce a una cruda realidad financiera: la aseguradora rival cerrará el grifo una vez que se alcance el límite de la póliza, dejándote a ti la tarea de buscar el resto de los fondos.
Tu mejor protección siempre será tu propia previsión. Al mantener una cobertura de colisión sólida y añadir protección contra conductores con seguro insuficiente, transfieres el riesgo y el dolor de cabeza de la cobranza a tu compañía de seguros. Si te encuentras en esta situación sin la cobertura adecuada, prepárate para un proceso legal que requerirá paciencia, investigación de activos y, posiblemente, decisiones difíciles sobre compromisos en la reparación de tu vehículo.
Toma acción hoy mismo: revisa tu póliza de seguro, comprende tus coberturas y asegúrate de que tu patrimonio y tu movilidad no dependan de las decisiones financieras del conductor que está en el auto de al lado.


0 $type={blogger}:
Publicar un comentario