En 2024, el costo promedio anual de un seguro de auto con cobertura completa en Estados Unidos alcanzó los 2,543 dólares, impulsado por la inflación, la frecuencia de accidentes y el aumento en los costos de reparación [1]. Para los conductores que utilizan sus vehículos para aplicaciones de reparto de comida, este panorama financiero es aún más complejo. Una póliza personal estándar no cubre los accidentes que ocurren mientras trabajas para una plataforma comercial. Si estás buscando opciones, este artículo te mostrará cómo encuentra el seguro de carro ideal para proteger tu vehículo y conducir con mayor tranquilidad, evitando los vacíos legales que las aplicaciones de entrega a menudo no mencionan.
Quick Answer: Repartir comida o paquetes con tu vehículo personal requiere una póliza comercial o un anexo específico para viajes compartidos (rideshare endorsement). Las pólizas personales estándar anulan su cobertura en el momento en que te conectas a una aplicación de reparto. Para estar completamente protegido, debes declarar tu actividad comercial a la aseguradora y comparar al menos tres cotizaciones con límites idénticos.
Key Takeaways
- Las pólizas de seguro de auto personales excluyen explícitamente el uso comercial del vehículo, lo que significa que no te cubrirán si tienes un accidente mientras trabajas para una aplicación de reparto.
- Las aplicaciones de comida ofrecen seguros de responsabilidad civil limitados que solo se activan en fases específicas del viaje, dejando vacíos de cobertura (especialmente cuando esperas un pedido).
- El costo de los seguros ha experimentado aumentos drásticos recientemente; en España, por ejemplo, la prima media subió un 15% en un solo año [8].
- Contratar la póliza más barata es un error financiero grave, ya que suele ocultar límites de cobertura insuficientes o deducibles excesivamente altos [5].
- Un anexo de "viajes compartidos" o seguro de uso mixto suele ser más económico que una póliza comercial completa y cubre los vacíos que dejan las aplicaciones.
- La comparación de seguros debe hacerse "manzanas con manzanas", solicitando cotizaciones con los mismos deducibles y coberturas en al menos tres compañías distintas [6]
¿Por Qué Tu Póliza Personal No Cubre los Viajes de Reparto?
Las aseguradoras calculan el riesgo basándose en el uso personal de un vehículo, como ir al trabajo o hacer compras. Cuando enciendes una aplicación de reparto, el perfil de riesgo cambia drásticamente. Pasas más tiempo en la carretera, conduces en zonas desconocidas, te estacionas en lugares improvisados y operas bajo la presión del tiempo.
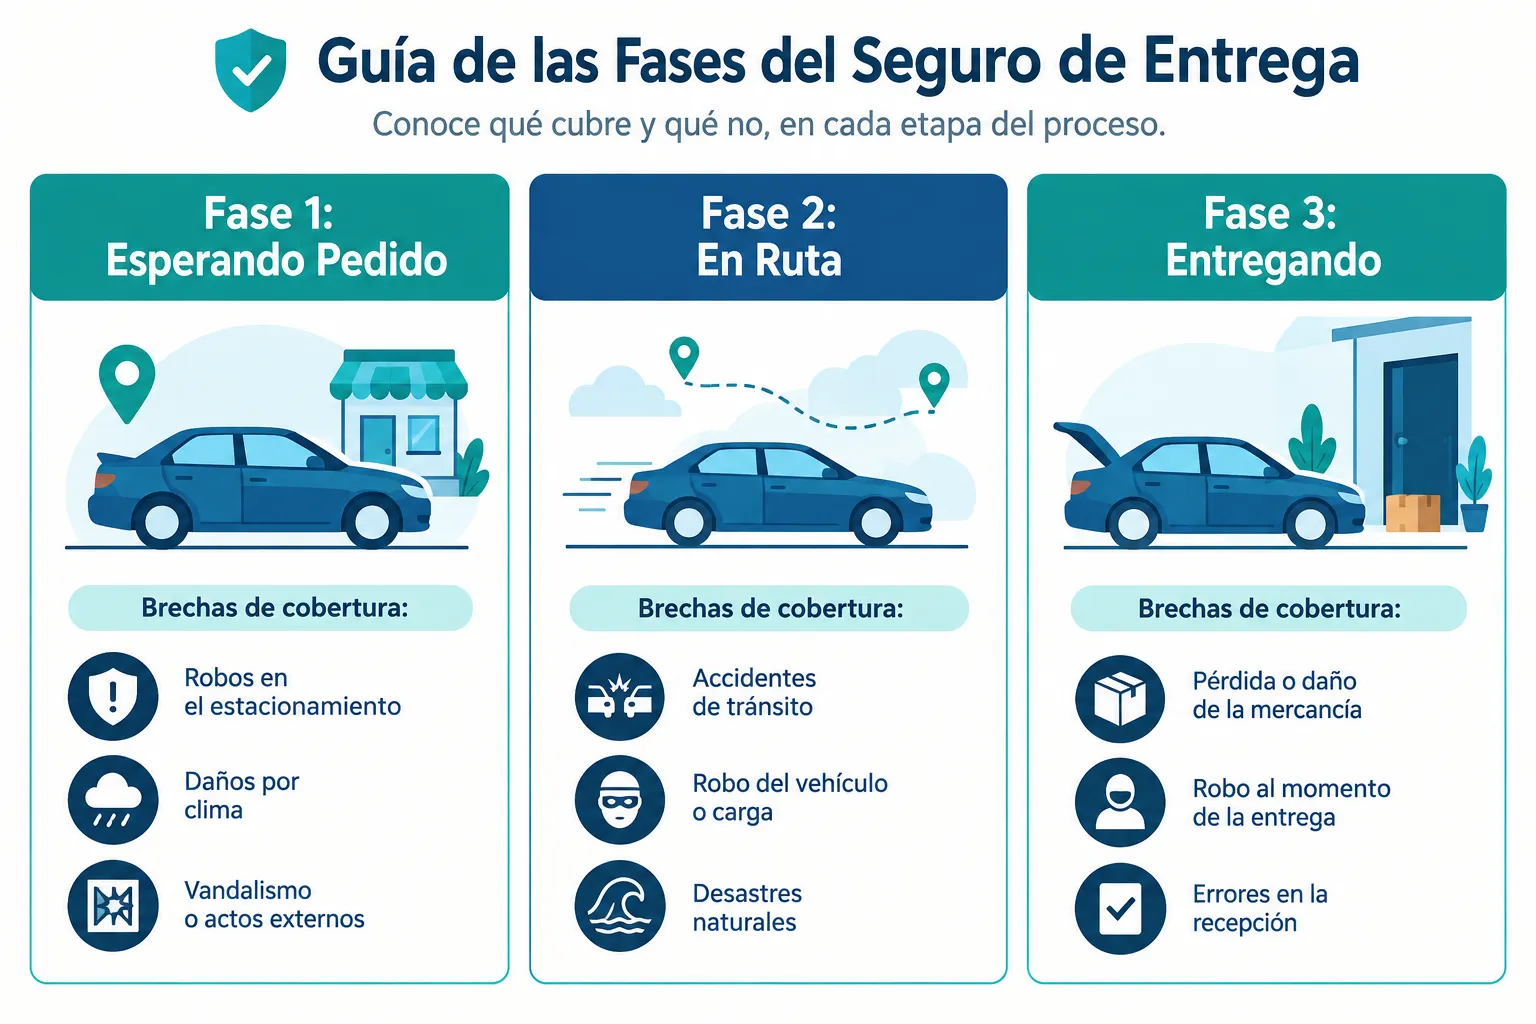
Por esta razón, los contratos de seguros personales incluyen una cláusula de exclusión comercial. Si sufres un accidente mientras llevas un pedido de comida y solo tienes un seguro personal, la compañía rechazará tu reclamo, cancelará tu póliza y te dejará como único responsable de los daños a terceros, facturas médicas y reparaciones de tu propio auto.
Las aplicaciones de reparto promocionan que ofrecen seguro para sus conductores, pero la realidad técnica se divide en tres periodos distintos, y la cobertura de la aplicación varía en cada uno:
- Periodo 1 (Aplicación encendida, esperando pedido): Este es el vacío más peligroso. Tu seguro personal ya no te cubre porque estás "trabajando", pero la mayoría de las aplicaciones solo ofrecen una responsabilidad civil muy baja en esta fase, y ninguna cobertura para daños a tu propio vehículo.
- Periodo 2 (Pedido aceptado, en camino al restaurante): La aplicación comienza a proporcionar una cobertura de responsabilidad civil más alta, pero el deducible para reparar tu propio auto suele ser extremadamente alto (frecuentemente entre 1,000 y 2,500 dólares o su equivalente local).
- Periodo 3 (Comida en el auto, en camino al cliente): Aplica la misma cobertura que en el Periodo 2. Una vez que entregas el pedido, regresas inmediatamente al Periodo 1.
Regla de decisión: Elige contratar un anexo de seguro para viajes compartidos (rideshare endorsement) si trabajas a tiempo parcial para cubrir el vacío del Periodo 1. Si el reparto es tu trabajo a tiempo completo (más de 30 horas a la semana), evalúa una póliza comercial pura, ya que algunas aseguradoras limitan el número de horas que un anexo puede cubrir.
Cómo Encuentra el Seguro de Carro Ideal para Proteger Tu Vehículo y Conducir con Mayor Tranquilidad
Para cerrar las brechas de cobertura sin pagar de más, necesitas una estrategia de compra estructurada. No se trata simplemente de llamar a tu agente actual y pedir "más cobertura"; se trata de estructurar una póliza que responda exactamente a la mecánica de tu trabajo diario.
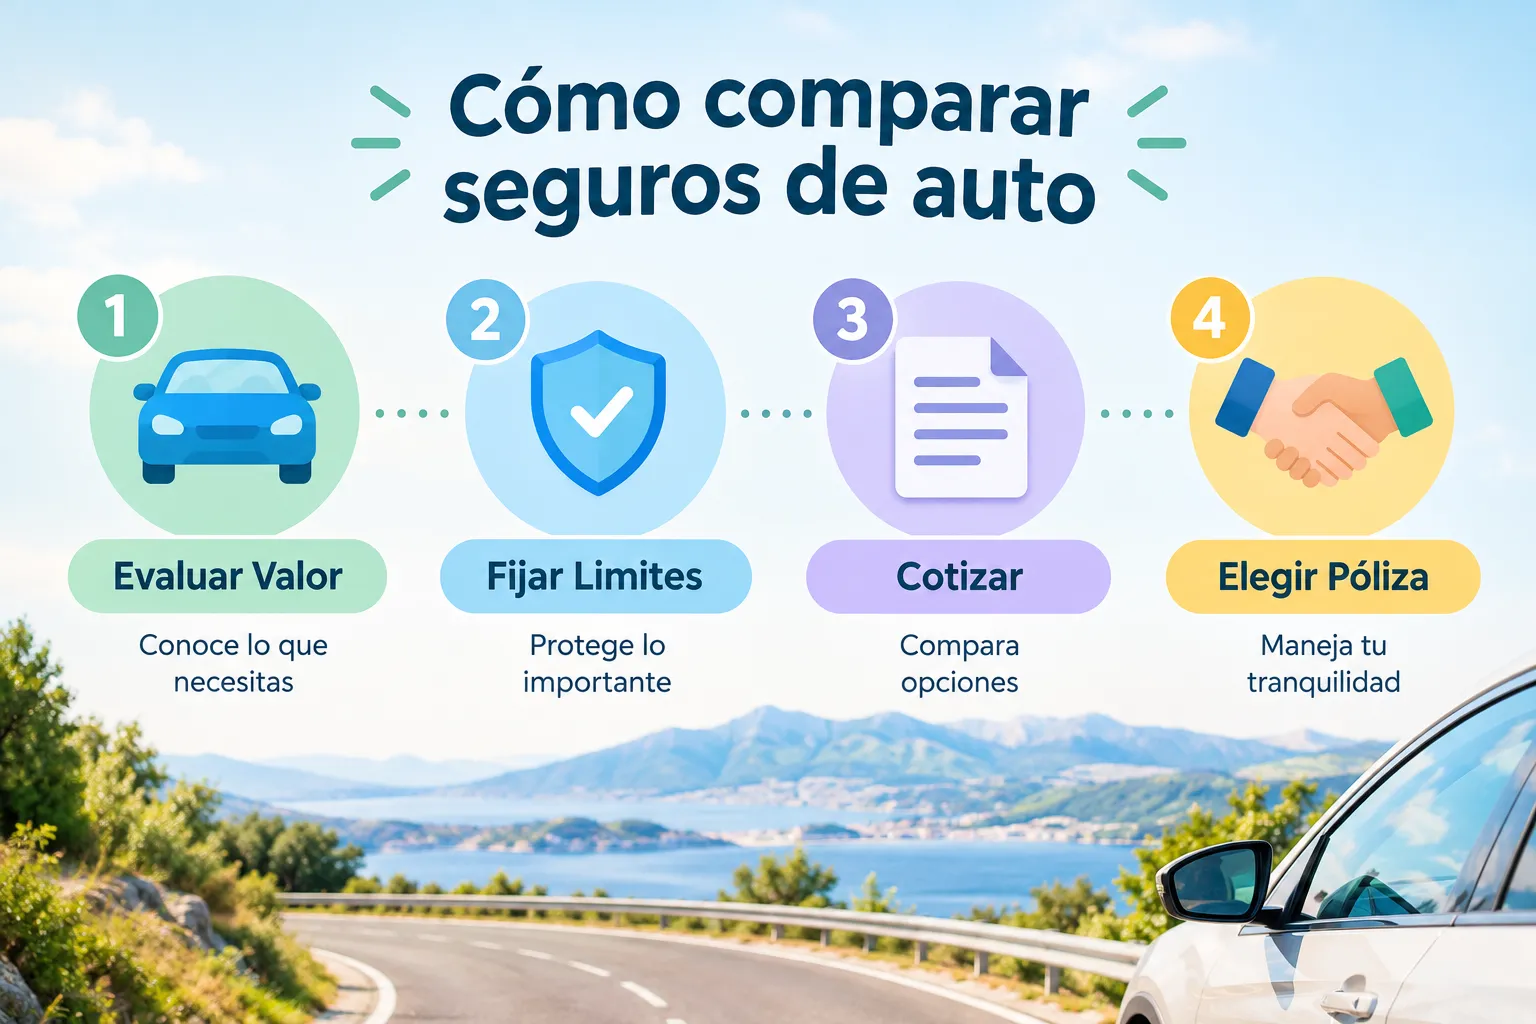
El proceso para asegurar un vehículo de uso mixto requiere transparencia total con la compañía aseguradora. Ocultar que eres repartidor para mantener una prima baja es considerado fraude de seguros y resultará en la denegación de cualquier reclamo futuro.
Pasos para Configurar tu Póliza de Reparto
- Revisa tu póliza actual: Lee la página de declaraciones de tu seguro personal. Busca la sección de "Exclusiones" para confirmar que el transporte de bienes por pago está excluido.
- Contacta a tu aseguradora actual: Pregunta directamente si ofrecen un anexo (endorsement) para conductores de aplicaciones de entrega. Algunas compañías lo añaden por un porcentaje menor sobre tu prima actual.
- Verifica los deducibles de la aplicación: Revisa los términos de servicio de la plataforma para la que trabajas en 2026. Si su seguro contingente tiene un deducible de 2,500 dólares, necesitas que tu seguro personal cubra esa diferencia.
- Solicita cotizaciones especializadas: Si tu compañía actual no cubre repartidores o te obliga a pasar a una póliza comercial costosa, busca aseguradoras que se especialicen en pólizas híbridas para la economía colaborativa.
Error común: Muchos conductores asumen que el seguro de transporte de pasajeros (como UberX) es idéntico al seguro de entrega de bienes (como Uber Eats). Algunas aseguradoras clasifican el transporte de comida como un riesgo menor que el transporte de personas, lo que puede resultar en tarifas más bajas si especificas claramente tu actividad.
¿Cómo Afecta la Inflación y el Mercado al Costo de Tu Póliza en 2026?
Comprender el mercado es vital para saber si una cotización es justa o abusiva. Los costos de los seguros de auto han experimentado un aumento histórico en los últimos años, impulsados por la inflación de las piezas de repuesto, la escasez de mano de obra en los talleres mecánicos y el aumento en la severidad de los accidentes.
Los datos recientes muestran un panorama de encarecimiento global. En España, por ejemplo, la prima media de los seguros de coche subió un 15% durante 2024, alcanzando una media anual de 902 euros, lo que representó un incremento de 117 euros respecto al año anterior [8]. Las fluctuaciones dentro del mismo año también fueron notables; el primer trimestre de 2024 vio un aumento drástico del 28%, empujando las primas medias hasta 938.49 euros, antes de estabilizarse ligeramente en 895.61 euros para el tercer trimestre [3].
El impacto es aún mayor cuando se buscan coberturas completas. Las pólizas a todo riesgo sin franquicia experimentaron las mayores subidas en el mercado español, incrementándose casi un 17% y llevando las primas medias hasta los 2,663.7 euros anuales [2].
En América Latina, la tendencia de crecimiento es similar. La Asociación Mexicana de Instituciones de Seguros (AMIS) registró un crecimiento del 26.3% en las primas emitidas para seguros de auto durante 2024, reflejando una mayor demanda de protección vehicular en un entorno de altos costos [4].
Estos datos indican que en 2026, los conductores profesionales parten de una base de precios históricamente alta. Por lo tanto, optimizar la cobertura y evitar pagos innecesarios es más importante que nunca.
¿Qué Tipos de Cobertura Son Indispensables para un Repartidor?
La estructura de tu póliza determinará si un accidente es un inconveniente temporal o una crisis financiera que termine con tu capacidad de generar ingresos. Las pautas de la industria sugieren alinear la cobertura con el valor del vehículo: los vehículos nuevos o de alto valor justifican un seguro a todo riesgo, mientras que las estrategias para vehículos más antiguos pueden variar [7].
Para un vehículo utilizado en reparto, las siguientes coberturas forman el escudo financiero necesario:
Responsabilidad Civil (Liability)
Es la base obligatoria en casi todas las jurisdicciones. Cubre los daños corporales y materiales que causes a terceros si eres culpable del accidente. Dado que los repartidores pasan más tiempo en zonas urbanas densas, los límites mínimos exigidos por la ley suelen ser insuficientes. Se recomienda optar por límites superiores (por ejemplo, 100/300/100 en el formato estadounidense o coberturas ampliadas en Europa) para proteger tu patrimonio personal ante una demanda.
Cobertura de Colisión y Comprensiva (Daños Físicos)
- Colisión: Paga las reparaciones de tu propio auto tras un choque con otro vehículo u objeto, independientemente de quién tenga la culpa.
- Comprensiva (Otros Riesgos): Cubre daños no relacionados con choques, como robo, vandalismo, caída de ramas, granizo o inundaciones. Los repartidores suelen dejar sus autos encendidos o con las llaves puestas durante entregas rápidas, lo que aumenta exponencialmente el riesgo de robo.
Protección contra Conductores sin Seguro (UM/UIM)
Si un conductor sin seguro (o con seguro insuficiente) te choca y se da a la fuga, esta cobertura paga tus facturas médicas y, dependiendo de la región, las reparaciones de tu vehículo. Es una cobertura crítica para quienes pasan jornadas completas en el tráfico urbano.
Regla de decisión: Si el costo anual de la cobertura de colisión y comprensiva supera el 10% del valor actual de mercado de tu vehículo, considera mantener solo la responsabilidad civil y guardar el equivalente a las primas en un fondo de emergencia. Sin embargo, si tienes un préstamo automotriz activo, el prestamista te obligará a mantener la cobertura completa.
Estrategias Clave: Encuentra el Seguro de Carro Ideal para Proteger Tu Vehículo y Conducir con Mayor Tranquilidad
El proceso de compra requiere metodología. Los expertos financieros advierten que no se debe seleccionar una póliza basándose únicamente en la prima mensual más baja, ya que las pólizas baratas frecuentemente ocultan límites de cobertura insuficientes o deducibles excesivamente altos que dejan a los conductores expuestos financieramente durante un siniestro [5].
La Regla de la Comparación Idéntica
Para evaluar con precisión a los diferentes proveedores de seguros, las guías del consumidor recomiendan obtener al menos tres cotizaciones diferentes con límites de cobertura, deducibles y términos idénticos para garantizar una comparación equitativa [6].
Si a la Compañía A le pides una cotización con un deducible de 500 y a la Compañía B una con un deducible de 1,000, la Compañía B parecerá más barata, pero te ofrecerá menos protección.
Sigue esta lista de verificación al solicitar cotizaciones:
- Declara exactamente cuántas horas a la semana planeas hacer repartos.
- Solicita el mismo límite de responsabilidad civil en todas las aseguradoras.
- Fija el mismo deducible para colisión y cobertura comprensiva.
- Pregunta específicamente: "¿Esta cotización incluye cobertura durante el Periodo 1 (esperando pedidos en la app)?"
Gestión Inteligente de Deducibles
El deducible es la cantidad que pagas de tu bolsillo antes de que la aseguradora cubra el resto de la factura de reparación. Un deducible más alto reduce tu prima mensual, pero requiere que tengas ese efectivo disponible en todo momento.
Para un repartidor, un deducible de 1,000 puede ser peligroso. Si ganas 100 al día y sufres un daño menor que cuesta 900 reparar, el seguro no te pagará nada si tu deducible es de 1,000. Tendrás que absorber el costo total de la reparación y, si el auto queda inmovilizado, perderás tus ingresos diarios. Equilibrar un deducible de 500 con una prima ligeramente superior suele ser la decisión matemática más segura para mantener el flujo de caja del negocio de reparto.
Errores Comunes que Cometen los Repartidores al Contratar un Seguro
Incluso los conductores experimentados cometen errores al estructurar sus pólizas comerciales o de uso mixto. Evitar estos fallos es fundamental para mantener la rentabilidad de la actividad.
1. Mentir por Omisión sobre el Uso del Vehículo
El error más destructivo es no informar a la aseguradora sobre el trabajo de reparto. En caso de accidente, las aseguradoras investigan. Solicitarán informes policiales, que a menudo mencionan si el conductor llevaba parafernalia de reparto (bolsas térmicas, uniformes). También pueden solicitar registros a las empresas de tecnología mediante citaciones legales. Si descubren fraude, la póliza se anula retroactivamente al momento del accidente.
2. Confiar Exclusivamente en el Seguro de la Aplicación
Como se analizó en la sección de los periodos de cobertura, el seguro de la aplicación está diseñado para proteger a la empresa tecnológica, no al conductor. Sus pólizas contingentes de daños físicos suelen tener deducibles masivos que hacen inviable la reparación de daños menores.
3. Ignorar la Depreciación del Vehículo (Gap Insurance)
Los repartidores acumulan kilómetros a un ritmo acelerado, lo que deprecia el valor del vehículo mucho más rápido que el de un conductor promedio. Si financiaste el auto y este es declarado pérdida total en un accidente, el seguro tradicional solo pagará el valor actual de mercado. Si debes más al banco de lo que vale el auto, tendrás que pagar la diferencia de tu bolsillo. El seguro de brecha (Gap Insurance) cubre esta diferencia exacta y es altamente recomendado para vehículos financiados utilizados en la economía colaborativa.
4. No Actualizar la Póliza al Cambiar de Plataforma
Las condiciones varían entre plataformas. El seguro contingente que ofrece Amazon Flex no es idéntico al de Uber Eats o al de empresas de paquetería local. Si cambias tu principal fuente de ingresos o añades nuevas aplicaciones, debes informar a tu agente de seguros, ya que algunas aseguradoras tienen convenios específicos o exclusiones particulares según la plataforma.
¿Cuándo es Rentable el Seguro a Todo Riesgo para tu Vehículo de Trabajo?
Determinar la rentabilidad de una póliza a todo riesgo (comprehensive and collision) frente a una póliza de solo responsabilidad civil básica requiere un cálculo matemático simple pero crucial.
La regla general de la industria establece que si el costo anual de tu seguro a todo riesgo supera el 10% del valor de mercado de tu automóvil, deberías considerar cancelarlo. Sin embargo, para los vehículos comerciales ligeros y de reparto, esta regla debe ajustarse.
Dado que tu vehículo es tu principal herramienta de generación de ingresos, el cálculo debe incluir el "costo de oportunidad" de no tener el vehículo. Si tu auto vale 4,000 y el seguro a todo riesgo cuesta 600 al año (15% del valor), la regla tradicional diría que lo canceles. Pero si un accidente destruye tu auto y no tienes los 4,000 en efectivo para reemplazarlo al día siguiente, perderás tus ingresos de reparto durante semanas. En este escenario, pagar esa prima ligeramente superior actúa como una garantía de continuidad de negocio, no solo como protección patrimonial.
Regla de decisión: Mantén la cobertura a todo riesgo, independientemente del valor del auto, si no dispones de un fondo de emergencia líquido capaz de comprar un vehículo de reemplazo en menos de 48 horas tras un accidente grave.
Preguntas Frecuentes (FAQ)
¿Mi seguro personal me cubre si tengo un accidente mientras entrego comida?
No. Las pólizas personales excluyen estrictamente el uso comercial. Si sufres un accidente mientras estás conectado a una aplicación de reparto, tu aseguradora personal denegará el reclamo a menos que tengas un anexo específico para viajes compartidos o uso comercial.
¿Qué es el Periodo 1 en el seguro de aplicaciones de reparto?
El Periodo 1 es el lapso en el que tienes la aplicación encendida y estás esperando recibir un pedido. Es la fase más vulnerable, ya que tu seguro personal se anula por estar "trabajando", pero las aplicaciones ofrecen una cobertura mínima o nula por daños a tu propio vehículo en este momento.
¿El seguro que provee la aplicación de reparto es suficiente?
No. El seguro de la aplicación está diseñado para proteger principalmente a la empresa contra demandas de terceros. Ofrece coberturas contingentes con deducibles muy altos (a menudo superiores a 1,000) para reparar tu vehículo, y deja vacíos de cobertura mientras esperas pedidos.
¿Cuánto más cuesta un seguro para repartidores en comparación con uno personal?
Añadir un anexo de viajes compartidos (rideshare endorsement) a una póliza personal suele incrementar la prima entre un 10% y un 25%. Una póliza comercial completa puede costar el doble o el triple que una póliza personal, dependiendo de la región y el historial de conducción.
¿Cómo puedo reducir el costo de mi seguro si soy repartidor?
Compara cotizaciones de al menos tres aseguradoras diferentes con los mismos límites. Además, mantén un historial de conducción limpio, opta por un vehículo con altas calificaciones de seguridad y pregunta por descuentos por pago anual o telemática (dispositivos que monitorean tu conducción segura).
¿Qué pasa si no le digo a mi aseguradora que trabajo como repartidor?
Cometes fraude por omisión. Si tienes un accidente, la aseguradora investigará el siniestro. Al descubrir que estabas realizando una actividad comercial no declarada, rechazarán el pago de los daños y cancelarán tu póliza permanentemente, dejándote responsable de todos los costos legales y médicos.
¿Necesito seguro comercial si solo reparto en bicicleta o scooter eléctrico?
Las bicicletas tradicionales generalmente están cubiertas por la responsabilidad civil de un seguro de inquilino o propietario. Sin embargo, los scooters eléctricos y bicicletas motorizadas a menudo requieren pólizas específicas, ya que las pólizas de auto estándar y de hogar suelen excluir vehículos de dos ruedas motorizados.
¿Qué es el seguro de brecha (Gap Insurance) y lo necesito?
El seguro de brecha cubre la diferencia entre lo que debes en tu préstamo automotriz y el valor actual de mercado de tu auto si es declarado pérdida total. Es altamente recomendado para repartidores con autos financiados, ya que el alto kilometraje deprecia el vehículo rápidamente.
Conclusión
El uso de tu vehículo personal para generar ingresos en la economía de las aplicaciones cambia por completo tu perfil de riesgo financiero. Operar bajo la suposición de que tu póliza personal estándar te protegerá durante una entrega es un error que puede derivar en deudas paralizantes y la pérdida de tu herramienta de trabajo.
Para proteger tu patrimonio, debes asumir el control de tu cobertura. Revisa las exclusiones de tu contrato actual hoy mismo. Comunícate con tu agente para exigir opciones de anexos para viajes compartidos y no te conformes con la primera oferta. Aplica la estrategia de comparar cotizaciones idénticas en al menos tres compañías distintas para garantizar que estás pagando un precio justo por una protección real. Al estructurar una póliza que cubra los peligrosos vacíos del Periodo 1 y alinee los deducibles con tu liquidez, lograrás proteger tu vehículo, asegurar tu fuente de ingresos y conducir con verdadera tranquilidad en cada entrega.


0 $type={blogger}:
Publicar un comentario