Conducir con una aplicación de reparto activa invalida tu póliza de seguro personal estándar en el instante en que te conectas a la plataforma. La mayoría de los conductores asumen que las empresas tecnológicas cubren cualquier accidente ocurrido durante su turno, pero la realidad es que existe un vacío legal y financiero masivo que deja tu patrimonio expuesto. Si trabajas entregando alimentos y sufres un siniestro sin la cobertura adecuada, podrías enfrentar la pérdida total de tu vehículo y demandas por daños a terceros que deberás pagar de tu propio bolsillo.
Quick Answer:
Las pólizas de seguro de auto personal excluyen estrictamente el uso comercial o de reparto. Esto significa que si tienes un accidente mientras trabajas para una aplicación, tu aseguradora personal negará el reclamo. Aunque las plataformas ofrecen ciertas coberturas, estas solo se activan bajo condiciones muy específicas y dejan una "brecha de cobertura" peligrosa cuando estás conectado pero aún no has aceptado un pedido, obligándote a contratar un endoso o seguro comercial para estar verdaderamente protegido.
Key Takeaways
- Las aseguradoras tradicionales negarán cualquier reclamo si descubren que el accidente ocurrió mientras realizabas entregas comerciales sin una póliza específica.
- Existe una "brecha de cobertura" crítica: cuando la aplicación está encendida pero no has aceptado un pedido, la protección de la plataforma es mínima y tu seguro personal queda invalidado.
- En México, plataformas como Uber Eats ofrecen responsabilidad civil gratuita, pero exigen que el conductor pague un deducible del 10% del valor comercial en caso de daños materiales.
- Para acceder a la cobertura de daños materiales de ciertas aplicaciones, es un requisito obligatorio contar previamente con una póliza de "Cobertura Amplia" personal.
- DoorDash ofrece hasta un millón de dólares en cobertura, pero solo bajo circunstancias específicas y durante fases exactas del proceso de entrega.
- Ocultar a tu aseguradora que trabajas como repartidor se considera fraude y es motivo de cancelación inmediata de la póliza.
- Adquirir un endoso de viaje compartido o de reparto suele ser más económico que comprar una póliza comercial completa.
El gran mito de la cobertura automática
Muchos conductores inician su jornada en las plataformas de entrega de alimentos con una falsa sensación de seguridad. Creen que el simple hecho de estar registrados en la aplicación y tener un seguro de auto vigente es suficiente para operar sin riesgos. Sin embargo, las pólizas de seguro de auto personal estándar excluyen el uso comercial o de reparto, lo que significa que las aseguradoras negarán reclamos por accidentes ocurridos mientras el conductor realiza entregas de comida si no cuenta con un endoso específico o póliza comercial [1].
Esta exclusión no es una letra pequeña oculta; es una regla fundamental de la industria aseguradora. El cálculo del riesgo que hace una compañía de seguros para un conductor que va de su casa a la oficina es completamente distinto al riesgo de un conductor que navega por tráfico pesado, busca direcciones desconocidas, se estaciona en doble fila y tiene la presión del tiempo para entregar un pedido caliente.
Cuando firmas un contrato de seguro personal, declaras que el vehículo se utilizará para fines privados. Al momento de encender la aplicación de reparto, el vehículo cambia su naturaleza legal a una herramienta de trabajo comercial. Si ocurre un siniestro en ese instante y la aseguradora descubre la actividad (lo cual es sumamente fácil de investigar hoy en día), el reclamo será rechazado de inmediato. Esto deja al conductor responsable de pagar los daños a su propio auto, los gastos médicos propios, y lo más grave, los daños materiales y lesiones causadas a terceros.
Para evitar esta catástrofe financiera, los repartidores tienen dos opciones legítimas. La primera es adquirir una póliza comercial completa, la cual está diseñada específicamente para vehículos de negocios, aunque suele tener un costo elevado. La segunda opción, mucho más popular y accesible en 2026, es agregar un "endoso de viaje compartido" o "endoso de red de transporte" a la póliza personal existente. Este complemento ajusta el contrato para permitir actividades de reparto, cerrando la brecha legal entre el uso privado y el comercial.
La "brecha de cobertura": El peligro silencioso
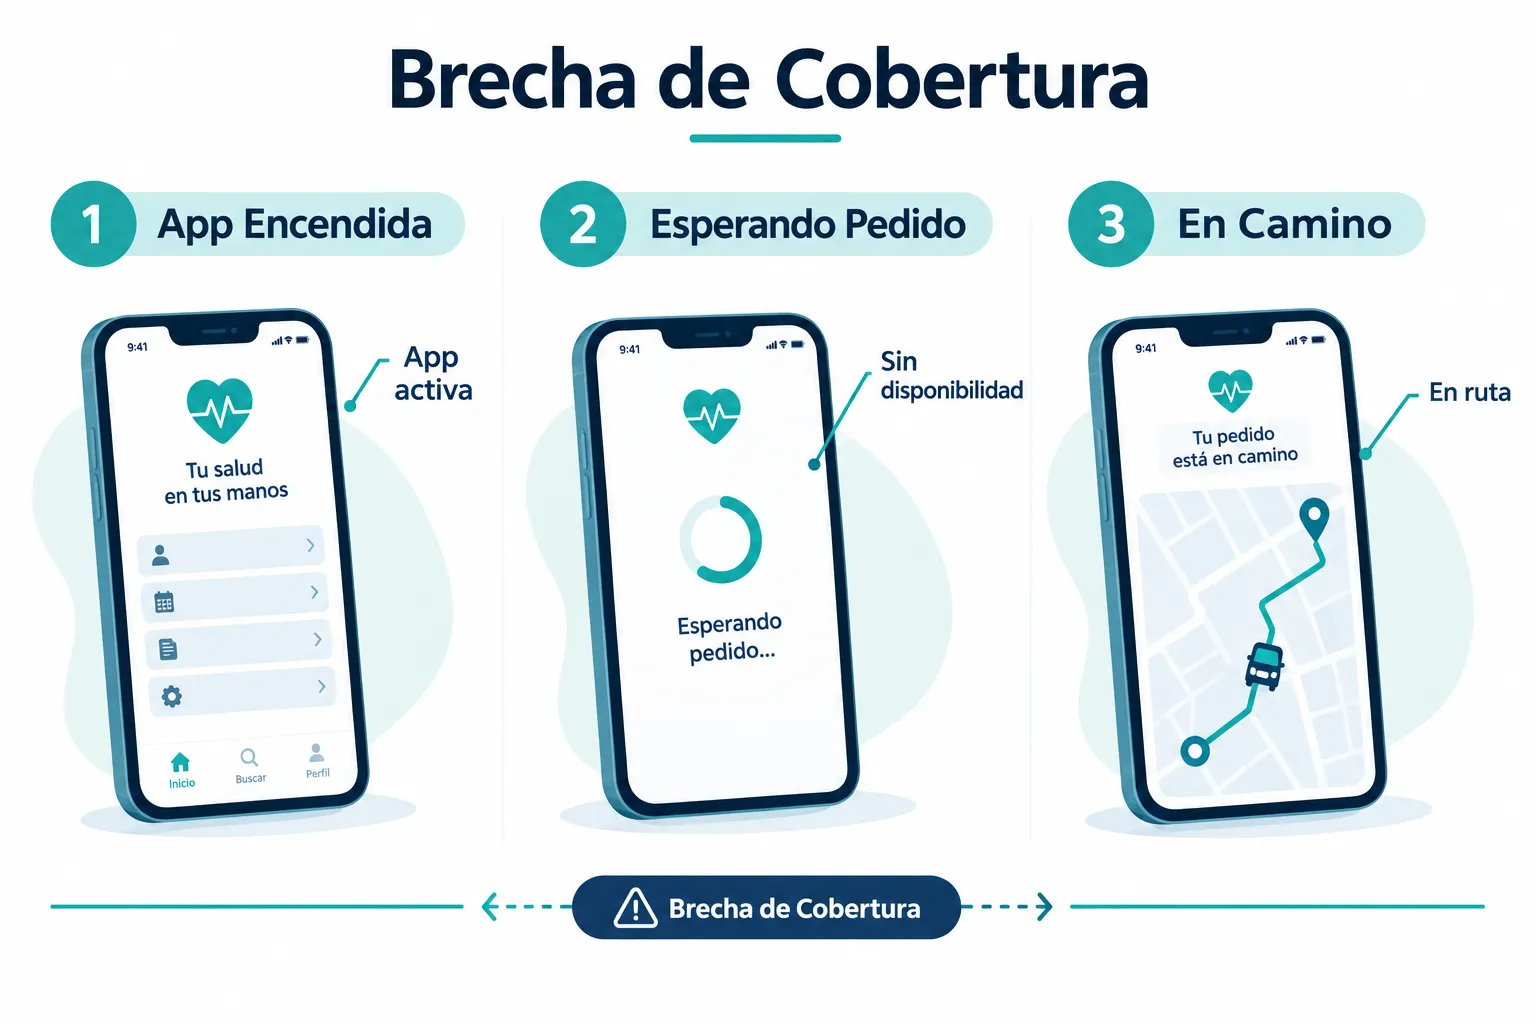
El concepto más crítico que debes entender sobre el Seguro de auto para repartidores de comida: Lo que las Apps no te dicen, es la estructuración del tiempo en períodos. Las compañías de seguros y las aplicaciones dividen tu tiempo de trabajo en tres fases distintas, y el nivel de protección cambia drásticamente de una a otra.
Existe una brecha de cobertura ("insurance gap") durante el período en que el repartidor tiene la aplicación encendida pero aún no ha aceptado un pedido; en esta fase, la cobertura de la plataforma es mínima o nula, y la póliza personal del conductor se invalida por estar en horario laboral [2].
Para comprender exactamente dónde radica el peligro, es necesario desglosar los tres períodos de la entrega:
Período 1: Aplicación encendida, esperando pedido
Este es el momento de mayor vulnerabilidad. Has encendido la aplicación, estás en tu auto esperando que suene una alerta, pero no tienes un pedido asignado. Para tu aseguradora personal, ya estás trabajando, por lo que tu póliza estándar queda suspendida. Para la aplicación de reparto, aún no estás realizando una entrega activa, por lo que su póliza corporativa ofrece una protección extremadamente limitada (generalmente solo responsabilidad civil de bajo límite) o absolutamente ninguna. Si chocas en este momento, estás prácticamente por tu cuenta.
Período 2: Pedido aceptado, en camino al restaurante
En el instante en que tocas la pantalla para aceptar un pedido, entras en el Período 2. Aquí, la póliza de la aplicación de reparto suele activarse de manera más robusta. La cobertura corporativa comienza a aplicarse porque estás activamente cumpliendo un contrato para la empresa. Sin embargo, las condiciones, los deducibles y los límites de esta cobertura varían salvajemente de una plataforma a otra.
Período 3: Comida en el auto, en camino al cliente
Este período abarca desde que recoges el alimento en el restaurante hasta que lo entregas en las manos del cliente. Al igual que el Período 2, la cobertura de la aplicación está en su punto máximo de activación. No obstante, si sufres un accidente, la plataforma exigirá pruebas de que estabas en esta fase exacta (mediante registros de GPS y marcas de tiempo en la app) antes de autorizar cualquier pago.
El problema fundamental es que muchos repartidores pasan gran parte de su turno en el Período 1, moviéndose de zonas de baja demanda a zonas de alta demanda (hotspots) para conseguir mejores pedidos. Durante todo ese trayecto, conducen con una protección financiera casi inexistente. Solucionar esta brecha requiere obligatoriamente que el conductor adquiera un seguro especializado que cubra específicamente el Período 1.
Seguro de auto para repartidores de comida: Lo que las Apps no te dicen sobre sus pólizas
Las aplicaciones de reparto promocionan constantemente que sus conductores están "protegidos" durante las entregas. Utilizan esto como una herramienta de reclutamiento. Sin embargo, los detalles operativos de estas pólizas corporativas están llenos de condiciones previas, deducibles altos y requisitos estrictos que rara vez se explican con claridad durante el proceso de registro.
Tomemos como ejemplo el mercado mexicano, uno de los más grandes para estas plataformas. En México, Uber Eats mantiene una alianza con AXA Seguros que otorga cobertura de Responsabilidad Civil a terceros sin costo adicional para los repartidores (en auto, moto, bicicleta o a pie) mientras se encuentran conectados a la aplicación [4]. Esto suena excelente en papel, ya que garantiza que si atropellas a alguien o dañas propiedad ajena, hay un respaldo.
Pero la historia cambia drásticamente cuando se trata de los daños a tu propio vehículo. Para que un repartidor de Uber Eats en auto acceda a la cobertura contingente de daños materiales y robo total durante una entrega, la plataforma exige que el vehículo cuente previamente con una póliza de "Cobertura Amplia" emitida por AXA Seguros, aplicando un deducible del 10% del valor comercial [3].
Esto revela dos secretos que las apps no suelen destacar:
Primero, la cobertura de daños a tu auto es "contingente". Esto significa que la póliza de la plataforma solo actúa como un respaldo secundario. Si no cumples con el requisito de tener tu propia póliza de Cobertura Amplia vigente, la aplicación no pagará un solo centavo por la reparación de tu vehículo ni por el robo del mismo, incluso si el incidente ocurrió en medio de una entrega (Período 3).
Segundo, el deducible. Un deducible del 10% sobre el valor comercial del vehículo es considerablemente alto. Si tu auto tiene un valor de mercado de 250,000 pesos, tendrías que pagar 25,000 pesos de tu bolsillo antes de que la aseguradora de la plataforma cubra el resto de la reparación.
Por otro lado, en el mercado estadounidense y otras regiones, plataformas como DoorDash proporcionan hasta $1 millón de dólares en cobertura de responsabilidad civil [2]. Nuevamente, esta es una cifra impresionante diseñada para proteger a la empresa de demandas masivas si un repartidor causa un accidente catastrófico. Pero esta póliza de un millón de dólares está destinada a proteger a terceros (los heridos o dueños de propiedad dañada), no a reparar el auto del repartidor ni a cubrir sus lesiones personales si él fue el culpable del siniestro.
Tipos de pólizas y endosos que realmente necesitas
Para navegar este complejo panorama en 2026, necesitas conocer exactamente qué productos financieros existen en el mercado y cuál se adapta a tu situación. Depender exclusivamente de lo que ofrece la plataforma tecnológica es una receta para el desastre financiero.
Póliza personal estándar (Inadecuada)
Como se mencionó anteriormente, esta es la póliza que la mayoría de las personas tienen. Cubre viajes al trabajo, vacaciones, compras y uso familiar. No cubre ninguna actividad donde el vehículo se use para generar ingresos mediante el transporte de bienes o personas. Mantener solo esta póliza mientras repartes comida es operar sin red de seguridad.
Endoso de viaje compartido o reparto (La opción recomendada)
Un endoso (rider o add-on) es una modificación a tu póliza personal existente. Al agregar este endoso, la aseguradora acepta extender tu cobertura personal para que siga vigente durante el Período 1 (cuando la app está encendida pero no tienes pedido).
Elige un endoso de reparto si:
- Trabajas a tiempo parcial o como ingreso extra.
- Quieres mantener los costos bajos (suele agregar un porcentaje menor al costo total de tu prima anual).
- Tu aseguradora actual ofrece este producto (no todas lo hacen).
Póliza de auto comercial (La protección total)
Una póliza comercial es un contrato completamente independiente diseñado para vehículos de negocios. Cubre el vehículo en todo momento, sin importar en qué período de la aplicación te encuentres, y ofrece límites de responsabilidad mucho más altos.
Elige una póliza comercial si:
- Trabajas a tiempo completo (40+ horas a la semana) en aplicaciones de reparto.
- Utilizas el vehículo exclusivamente para trabajar.
- Repartes para múltiples aplicaciones simultáneamente y necesitas una cobertura que no dependa de los términos y condiciones de una sola plataforma.
- Realizas entregas de catering a gran escala o bienes de alto valor, además de comida rápida.
Es vital sentarse con un agente de seguros certificado y explicarle exactamente qué aplicaciones utilizas, cuántas horas a la semana trabajas y qué tipo de vehículo conduces. Solo a través de una evaluación transparente se puede determinar la estructura de póliza correcta.
Cómo afecta el deducible a tus ganancias reales
Uno de los aspectos menos comprendidos del Seguro de auto para repartidores de comida: Lo que las Apps no te dicen, es el impacto económico de los deducibles en caso de un siniestro. Un deducible es la cantidad de dinero que debes pagar de tu propio bolsillo antes de que la aseguradora comience a cubrir los gastos.
Como vimos en el caso de las alianzas entre plataformas y aseguradoras en México, se aplica un deducible del 10% del valor comercial en situaciones de daños materiales y robo total [3]. Para un repartidor promedio, reunir este capital de emergencia puede representar meses de ganancias netas.
Considera la siguiente matemática operativa:
Si un repartidor genera una ganancia neta de 15,000 pesos al mes, y su vehículo de 200,000 pesos sufre daños severos durante una entrega, el deducible del 10% equivale a 20,000 pesos. Esto significa que un solo accidente puede borrar más de un mes de trabajo ininterrumpido, sin contar los días que el vehículo pasará en el taller, durante los cuales el conductor no podrá generar ingresos.
Para mitigar este riesgo, los conductores profesionales en 2026 aplican las siguientes estrategias:
- Fondo de emergencia intocable: Mantener en una cuenta separada el equivalente exacto al deducible de su póliza. Este dinero no se toca para mantenimiento ni gasolina; existe única y exclusivamente para liberar el vehículo en caso de accidente.
- Contratar pólizas con deducibles bajos: Al buscar un endoso personal, algunos conductores optan por pagar una prima mensual ligeramente más alta a cambio de reducir su deducible al 5% o incluso al 3%. A largo plazo, en un trabajo con alta exposición al riesgo de tráfico, esta suele ser la decisión financieramente más inteligente.
Pasos para elegir el seguro correcto sin gastar de más
El proceso de asegurar tu herramienta de trabajo no tiene que ser abrumador si sigues una metodología clara. Aquí tienes los pasos exactos para auditar tu situación actual y obtener la cobertura necesaria:
Paso 1: Lee los términos actualizados de tus aplicaciones
No asumas que las reglas de 2024 o 2025 siguen vigentes. Entra al portal de conductores de cada aplicación que utilices (DoorDash, Uber Eats, etc.) y descarga el certificado de seguro actual. Revisa específicamente los límites de responsabilidad civil y las condiciones para daños materiales.
Paso 2: Revisa tu póliza personal actual
Llama a tu compañía de seguros actual. Esta es la parte que asusta a muchos conductores, pero es obligatoria. Pregunta directamente: "¿Mi póliza actual me cubre si sufro un accidente mientras la aplicación de reparto está encendida pero no he aceptado un pedido?". La respuesta casi siempre será no.
Paso 3: Solicita una cotización de endoso
En la misma llamada, pregunta si ofrecen un endoso para conductores de aplicaciones de reparto. Si lo ofrecen, pide una cotización detallada. Asegúrate de preguntar cómo afectará esto a tus deducibles actuales.
Paso 4: Compara con aseguradoras especializadas
Si tu aseguradora actual no ofrece el endoso o el precio es exorbitante, es momento de buscar en el mercado. En 2026, existen aseguradoras "Insurtech" que se especializan exclusivamente en trabajadores de la economía colaborativa (gig economy). Estas empresas suelen ofrecer tarifas calculadas por kilómetro o por hora de conexión, lo cual puede ser mucho más rentable si trabajas a tiempo parcial.
Paso 5: Verifica la compatibilidad de requisitos
Antes de firmar cualquier contrato nuevo, asegúrate de que la póliza cumpla con los requisitos específicos de la aplicación. Por ejemplo, si Uber Eats exige que tengas "Cobertura Amplia" para activar su protección contingente [3], asegúrate de que tu nueva póliza personal o endoso tenga esa clasificación exacta.
Errores comunes que cometen los nuevos repartidores
La falta de experiencia en la industria del reparto a menudo conduce a errores financieros devastadores. Conocer estas trampas te permitirá operar con tranquilidad.
El error del silencio (Fraude de seguros)
El error número uno es el miedo a que la aseguradora suba la tarifa mensual. Por este motivo, miles de conductores deciden simplemente no decirle a su agente de seguros que están utilizando el auto para repartir comida. Piensan que si chocan, simplemente apagarán la aplicación y dirán que iban de compras.
Esto es fraude de seguros. Las aseguradoras tienen equipos de investigación especializados. En caso de un accidente grave, solicitarán registros a las plataformas tecnológicas, revisarán cámaras de tráfico y entrevistarán a testigos. Si descubren que estabas trabajando, cancelarán tu póliza retroactivamente, negarán el pago, y podrían incluirte en una base de datos de riesgo que te impedirá contratar seguros en el futuro.
Confiar ciegamente en el soporte de la aplicación
Cuando ocurre un accidente, el instinto del repartidor novato es contactar inmediatamente al soporte técnico de la aplicación esperando que ellos resuelvan todo. La realidad es que los agentes de soporte de primera línea están entrenados para documentar el incidente y proteger a la empresa, no para asesorarte legalmente. Debes reportar el accidente a la aplicación, sí, pero tu primera llamada seria, después de los servicios de emergencia, debe ser a tu propio agente de seguros.
Ignorar la devaluación del vehículo
Aunque no es un riesgo de accidente directo, es un riesgo financiero. Repartir comida añade miles de kilómetros adicionales a tu vehículo en tiempo récord. Si sufres un siniestro de pérdida total, la aseguradora te pagará el valor comercial del auto en ese momento. Debido al alto kilometraje, ese valor será significativamente menor de lo que esperas. Contratar una cláusula de "Valor Factura" o "Valor Acordado" en tu póliza (si tu auto es relativamente nuevo) puede salvarte de esta dura realidad.
Cómo actuar inmediatamente después de un accidente
Si ocurre lo impensable y sufres un choque mientras trabajas, los primeros 15 minutos son críticos para garantizar que tus coberturas (tanto la personal como la de la plataforma) se activen correctamente.
- Asegura la escena y la salud: Tu bienestar y el de los terceros es primordial. Mueve el vehículo si es seguro hacerlo y llama a los servicios médicos si hay lesionados.
- Toma capturas de pantalla: Antes de cerrar o manipular la aplicación de reparto, toma capturas de pantalla de tu teléfono. Necesitas evidencia visual del estado exacto de la app (si estabas esperando pedido, en camino al restaurante, o en camino al cliente). Esto definirá qué póliza entra en vigor.
- Contacta a las autoridades: Un reporte policial oficial es un requisito no negociable tanto para tu aseguradora como para la póliza de la plataforma.
- Llama a tu aseguradora personal: Repórtales el siniestro indicando que cuentas con el endoso de uso comercial (si seguiste los consejos de este artículo).
- Notifica a la plataforma: Utiliza el botón de emergencia o la sección de soporte de la app para registrar el incidente. Ellos iniciarán el protocolo para activar coberturas como la de responsabilidad civil o la cobertura contingente de daños, siempre y cuando cumplas con los requisitos como el deducible del 10% [3].
Preguntas Frecuentes
¿Mi seguro de auto normal cubre accidentes si estoy entregando comida?
No. Las pólizas de seguro de auto personal estándar excluyen el uso comercial o de reparto. Si tienes un accidente mientras trabajas, la aseguradora negará el reclamo a menos que tengas un endoso específico.
¿Qué es la brecha de cobertura en los seguros de reparto?
Es el período de tiempo en el que tienes la aplicación encendida esperando un pedido. Durante esta fase, la plataforma ofrece poca o nula protección, y tu seguro personal se invalida, dejándote financieramente expuesto.
¿Uber Eats ofrece seguro gratuito a sus repartidores?
En países como México, Uber Eats ofrece cobertura de Responsabilidad Civil sin costo mientras estás conectado. Sin embargo, para cubrir los daños a tu propio auto, exigen que tengas una póliza personal de "Cobertura Amplia" y aplican un deducible del 10% del valor comercial.
¿Cuánto cubre la póliza de DoorDash en caso de accidente?
DoorDash proporciona hasta $1 millón de dólares en cobertura de responsabilidad civil, pero esta protección está destinada a cubrir daños a terceros, no las reparaciones de tu propio vehículo.
¿Es ilegal no decirle a mi aseguradora que reparto comida?
No es un delito penal en la mayoría de las jurisdicciones, pero constituye un incumplimiento de contrato y fraude de seguros. La aseguradora tiene el derecho legal de cancelar tu póliza y negar cualquier pago de siniestro.
¿Qué pasa si choco mientras llevo la comida al cliente?
Durante esta fase (Período 3), la póliza comercial de la aplicación suele estar completamente activa. Deberás reportar el accidente a la plataforma, pagar el deducible correspondiente, y ellos gestionarán los daños según los límites de su póliza corporativa.
¿Es muy caro agregar un endoso de reparto a mi seguro?
Generalmente, un endoso de viaje compartido o reparto incrementa tu prima mensual entre un 10% y un 20%. Es una inversión mínima comparada con el costo de pagar la pérdida total de un vehículo de tu propio bolsillo.
¿Puedo deducir de impuestos el costo de mi seguro comercial?
En la mayoría de los países, si trabajas como contratista independiente (freelance) para estas aplicaciones, la porción de tu seguro de auto que corresponde al uso comercial es deducible de impuestos. Consulta con un contador local para aplicar esto en tu declaración de 2026.
Conclusión
El Seguro de auto para repartidores de comida: Lo que las Apps no te dicen es una realidad financiera que no puedes darte el lujo de ignorar. Depender exclusivamente de las promesas de marketing de las plataformas tecnológicas es jugar a la ruleta rusa con tu patrimonio. La brecha de cobertura es real, las exclusiones de las pólizas personales son estrictas y los deducibles corporativos pueden ser paralizantes.
Tu vehículo no es solo un medio de transporte; es tu fuente principal de ingresos. Protegerlo requiere proactividad. El paso más importante que puedes dar hoy es levantar el teléfono, contactar a tu agente de seguros y solicitar una revisión de tu póliza actual para incluir un endoso de uso comercial. Asegúrate de comprender exactamente en qué período de la entrega te protege cada contrato y mantén un fondo de emergencia que cubra el deducible más alto al que estés expuesto. Al tomar el control de tu cobertura, garantizas que un accidente de tráfico sea solo un mal día en el trabajo, y no el fin de tu estabilidad financiera.


0 $type={blogger}:
Publicar un comentario