Last updated: September 23, 2026
Ocultar a tu aseguradora que utilizas tu vehículo para entregar comida a través de aplicaciones puede resultar en la cancelación inmediata de tu póliza y la negación total de cobertura en caso de accidente. Si te preguntas cual es mejor seguro para mi primer carro, la respuesta cambia drásticamente cuando el vehículo se usa para fines comerciales. La póliza ideal debe incluir un endoso específico para viajes compartidos o entregas (delivery), garantizando que estés protegido durante los vacíos legales que dejan las aplicaciones entre un pedido y otro.
Conclusiones clave
- Las pólizas de auto personales estándar excluyen explícitamente el uso comercial, lo que incluye el reparto de comida para plataformas.
- Las aplicaciones de entrega ofrecen seguros limitados que solo se activan en momentos específicos del viaje, dejando al conductor vulnerable mientras espera pedidos.
- Para vehículos nuevos o financiados, las organizaciones de consumidores recomiendan invariablemente una cobertura a todo riesgo.
- Para vehículos de segunda mano más antiguos, una póliza a terceros ampliada ofrece el mejor equilibrio entre protección y rentabilidad.
- Un endoso de uso comercial (o cláusula de delivery) suele incrementar la prima, pero es la única forma legal y segura de operar.
- Mentir sobre el uso del vehículo se considera fraude de seguros y exime a la compañía de pagar cualquier indemnización.
El riesgo oculto del delivery: Por qué la póliza estándar te dejará desprotegido
Para la mayoría de los conductores novatos, la principal preocupación es cumplir con el requisito legal mínimo para circular. Sin embargo, cuando decides generar ingresos extra repartiendo comida, las reglas del juego cambian por completo. Un seguro de auto personal está diseñado y tarifado basándose en un riesgo estadístico de uso privado: ir al trabajo, hacer compras y viajes de ocio.
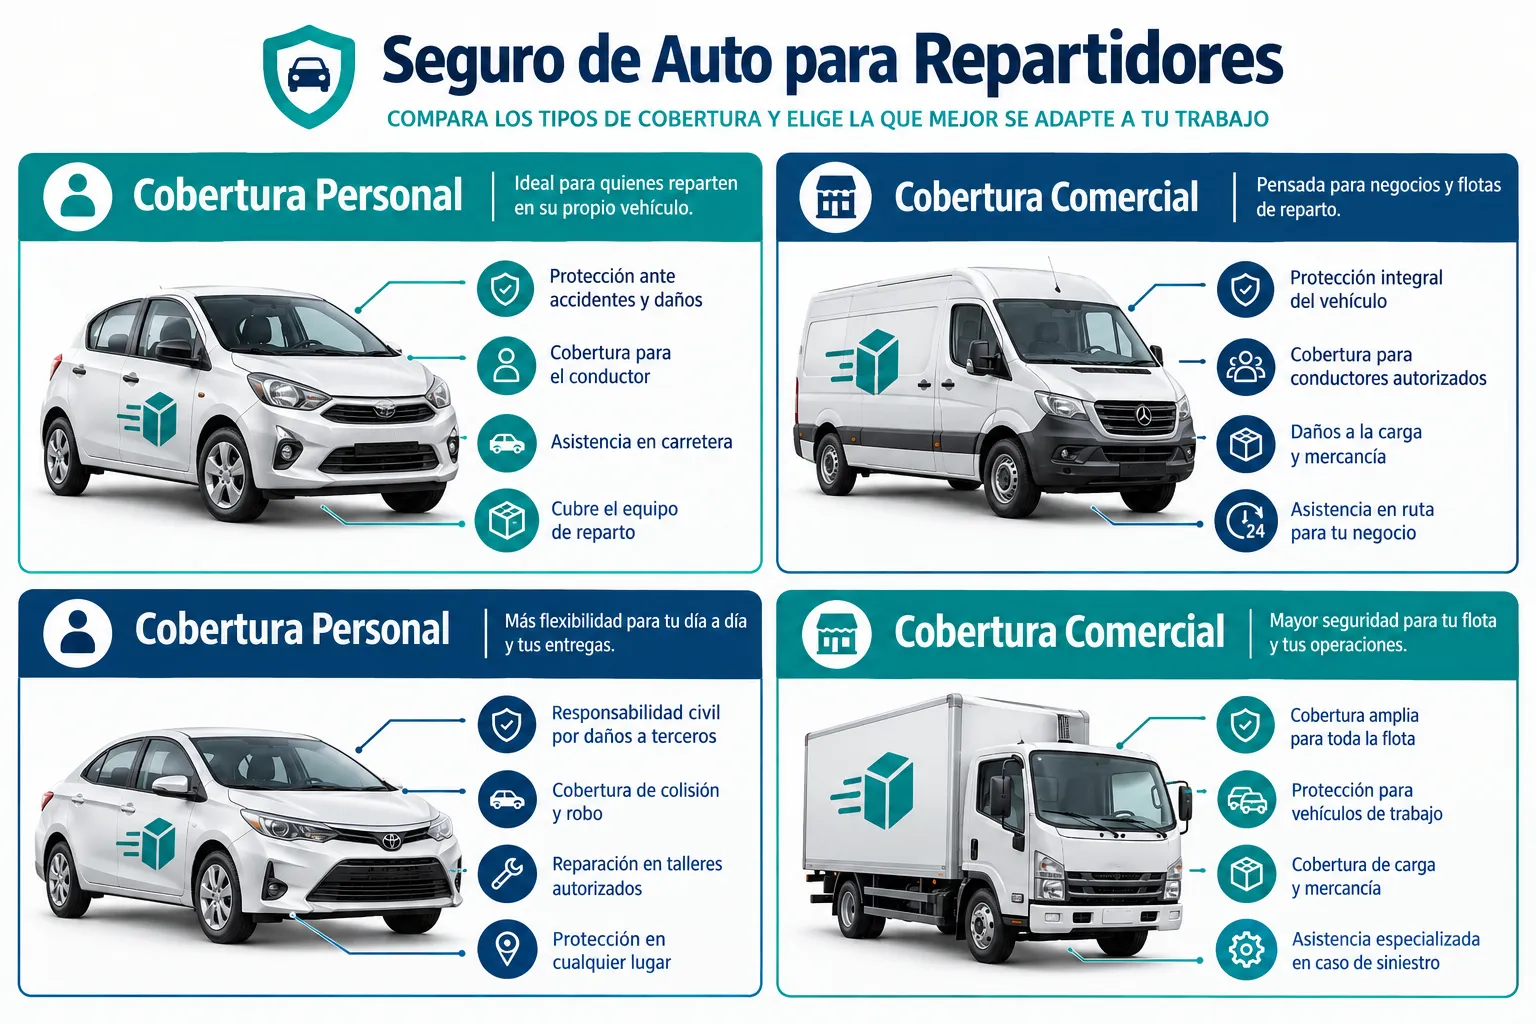
En el momento en que enciendes una aplicación de reparto, tu vehículo se convierte en una herramienta comercial. Las aseguradoras consideran que los repartidores pasan más tiempo en la carretera, conducen bajo presión de tiempo, transitan por zonas desconocidas y se detienen frecuentemente en lugares con tráfico denso. Este incremento exponencial del riesgo es la razón por la cual las pólizas personales incluyen una cláusula de exclusión comercial.
Si sufres un accidente mientras llevas un pedido (o incluso mientras tienes la aplicación abierta esperando uno), el ajustador de seguros investigará el siniestro. Si descubren parafernalia de reparto, aplicaciones activas en tu teléfono o declaraciones de testigos que indiquen actividad comercial, tu reclamación será denegada. Esto significa que serás financieramente responsable de los daños a tu propio vehículo, los daños a terceros, los gastos médicos y los posibles honorarios legales. Determinar cual es mejor seguro para mi primer carro implica, ante todo, asegurar que la póliza reconozca y acepte la realidad de tu actividad diaria.
Factores clave para decidir cual es mejor seguro para mi primer carro como repartidor
Elegir la protección adecuada requiere analizar variables que van más allá del precio mensual. Un conductor que utiliza su vehículo exclusivamente para ir a la universidad tiene necesidades muy distintas a las de alguien que recorre 100 kilómetros diarios entregando pedidos.
La antigüedad y el valor del vehículo
El factor determinante más importante para estructurar tu póliza es la edad de tu coche. Las organizaciones de consumidores son claras respecto a esta división estratégica. Para un primer coche nuevo o financiado, se recomienda encarecidamente una cobertura a todo riesgo (o cobertura amplia), mientras que para los primeros coches más antiguos o económicos es más adecuado un seguro a terceros ampliado para minimizar los costes conservando las protecciones esenciales [1].
- Vehículos nuevos (0-4 años): La depreciación inicial es agresiva, pero el valor de mercado sigue siendo alto. Si el auto está financiado, el banco exigirá una póliza a todo riesgo.
- Vehículos intermedios (5-9 años): El valor venal (valor de mercado actual) disminuye. Aquí se debe evaluar si el costo anual de la cobertura a todo riesgo supera el 10% del valor actual del vehículo.
- Vehículos antiguos (más de 10 años): En caso de un accidente grave, la reparación probablemente superará el valor del auto, resultando en una pérdida total. Un seguro a terceros ampliado (que cubra robo, incendio y lunas) es la decisión financiera más inteligente [1].
Frecuencia y horarios de conducción
Las aseguradoras en 2026 utilizan telemática avanzada para evaluar el riesgo. Si trabajas principalmente de noche o durante los fines de semana (los horarios pico para el delivery), tu perfil de riesgo aumenta debido a la menor visibilidad y la mayor presencia de conductores ebrios en las calles. Al cotizar, debes ser preciso sobre cuántos kilómetros estimas recorrer anualmente. Subestimar el kilometraje para obtener una tarifa más baja puede ser motivo de cancelación de la póliza si se descubre la discrepancia tras un siniestro.
Límites de responsabilidad civil
El requisito legal mínimo en la mayoría de las jurisdicciones es insuficiente para proteger el patrimonio de un conductor comercial. Si provocas un accidente múltiple o causas lesiones graves a un peatón, los gastos médicos y las demandas pueden superar fácilmente los límites mínimos. Para un repartidor, se recomienda elevar la cobertura de responsabilidad civil al menos al triple del mínimo legal. Aunque esto aumenta la prima, el costo adicional es marginal en comparación con la protección financiera que otorga.
Lo que las aplicaciones de comida realmente cubren (y lo que no)
Existe un mito peligroso entre los nuevos repartidores: la creencia de que la plataforma (Uber Eats, Rappi, PedidosYa, etc.) proporciona un seguro completo durante toda la jornada de trabajo. La realidad es que estas pólizas corporativas están diseñadas para proteger a la empresa, no al conductor, y su cobertura es altamente fragmentada.
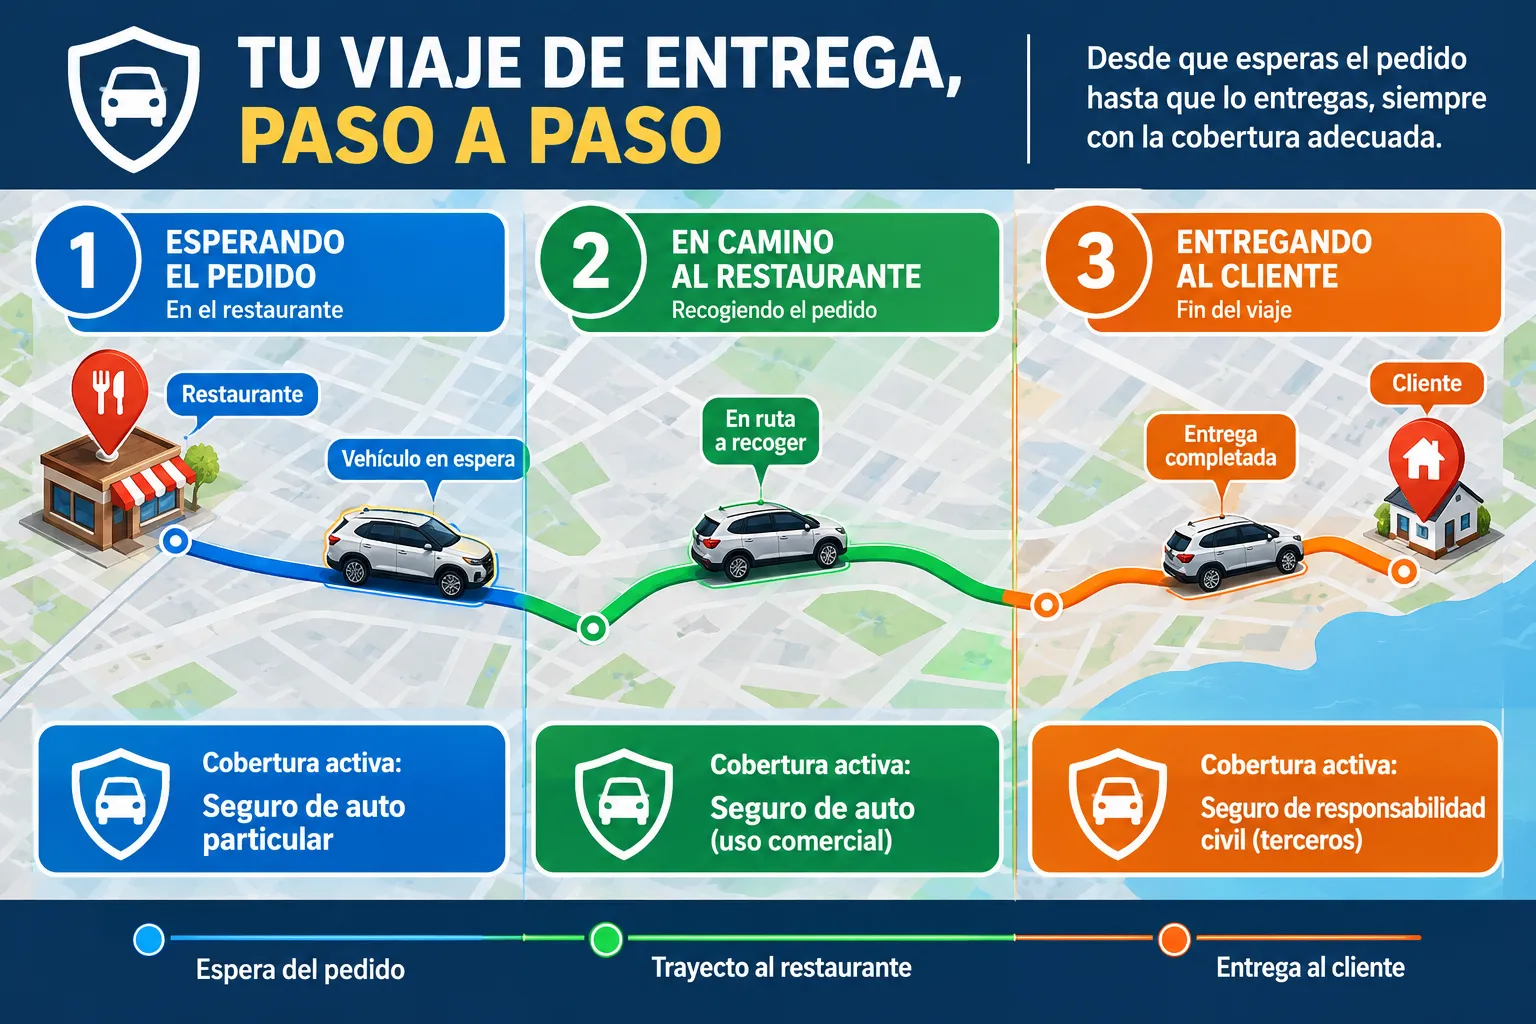
Para entender tu nivel de riesgo, debes conocer las tres fases operativas del delivery:
- Fase 1 (Aplicación encendida, esperando pedido): Este es el vacío de cobertura más crítico. Durante este periodo, la mayoría de las aplicaciones proporcionan una cobertura de responsabilidad civil extremadamente baja o nula, y no ofrecen ninguna protección para tu vehículo. Al mismo tiempo, tu seguro personal estándar queda anulado porque la aplicación está activa. Si tienes un accidente aquí, estás completamente desprotegido.
- Fase 2 (Pedido aceptado, en camino al restaurante): La cobertura comercial de la aplicación se activa, pero suele ser contingente. Esto significa que la aplicación solo pagará si tu seguro personal rechaza primero la reclamación. Los deducibles en esta fase suelen ser sumamente altos (a menudo superando los 1,000 o 2,500 dólares/euros), lo que hace que la cobertura sea inútil para daños menores.
- Fase 3 (Comida recogida, en camino al cliente): La póliza de la aplicación está en pleno vigor, cubriendo responsabilidad civil y, dependiendo de la plataforma, daños físicos a tu auto. Sin embargo, el deducible alto se mantiene. Una vez que deslizas "entregado", regresas inmediatamente a la Fase 1.
Saber cual es mejor seguro para mi primer carro significa encontrar una póliza que elimine la vulnerabilidad de la Fase 1 y reduzca los deducibles abusivos de las Fases 2 y 3.
Tipos de coberturas: Todo Riesgo vs. Terceros Ampliado en el entorno comercial
La elección entre los distintos niveles de protección dictará cómo te recuperas financieramente de un imprevisto. Como repartidor, tu auto es tu fuente de ingresos; si se avería y no tienes el capital para repararlo, pierdes tu herramienta de trabajo.
Cobertura a Todo Riesgo (Cobertura Amplia)
Esta póliza cubre los daños a terceros y los daños a tu propio vehículo, independientemente de quién tenga la culpa del accidente. En el contexto de un primer auto que se usará para delivery, esta es la opción más segura si el vehículo tiene un valor considerable [1].
- Ventajas: Tranquilidad total. Cubre choques contra objetos fijos, vuelcos y daños por culpa propia. Si otro conductor te choca y no tiene seguro, tu póliza se encarga de la reparación.
- Desventajas: Es la opción más costosa. Requiere el pago de un deducible o franquicia por cada evento.
Cobertura a Terceros Ampliado (Limitada)
Esta opción cubre la responsabilidad civil (daños a otras personas y sus propiedades) y añade protecciones específicas para tu auto que no dependen de colisiones, como el robo total, el incendio, los fenómenos meteorológicos y la rotura de cristales.
- Ventajas: Mucho más económica que el Todo Riesgo. Protege contra los riesgos catastróficos más comunes (como que te roben el auto mientras entregas un pedido en un edificio).
- Desventajas: Si causas un choque, la aseguradora pagará los daños del otro vehículo, pero tú tendrás que pagar la reparación del tuyo de tu propio bolsillo. Es ideal para autos de menor valor donde el costo de la reparación superaría el valor del coche [1].
Tabla Comparativa: Opciones de Protección para Repartidores
Soluciones del mercado: Endosos de uso comercial vs. Pólizas comerciales
Para cerrar la brecha de cobertura y operar legalmente, la industria aseguradora en 2026 ofrece dos vías principales. Conocerlas es fundamental para resolver cual es mejor seguro para mi primer carro sin gastar dinero innecesariamente.
El Endoso de Viajes Compartidos y Delivery (Rideshare/Delivery Endorsement)
Esta es la solución más popular y accesible para los conductores de aplicaciones. No es una póliza nueva, sino un complemento (o anexo) que se añade a tu seguro personal existente.
Este endoso extiende tu cobertura personal para que permanezca activa durante la Fase 1 (cuando tienes la app abierta pero no has aceptado un pedido). Además, en algunos casos, puede ayudar a cubrir la diferencia entre el alto deducible de la aplicación y tu deducible personal durante las Fases 2 y 3.
Elige el endoso si:
- Trabajas como repartidor a tiempo parcial (menos de 20 horas a la semana).
- Las aplicaciones son tu fuente de ingresos secundaria.
- Quieres mantener los costos operativos bajos.
La Póliza Comercial Pura
Una póliza de auto comercial está diseñada desde cero para vehículos que operan como negocios. Reemplaza por completo tu seguro personal. Ofrece límites de responsabilidad civil mucho más altos y no depende en absoluto de los seguros contingentes de las plataformas.
Elige la póliza comercial pura si:
- Eres repartidor a tiempo completo.
- Trabajas simultáneamente con múltiples aplicaciones (multiapping) de manera constante.
- Utilizas un vehículo especializado (como una furgoneta de carga ligera) o transportas mercancías de alto valor además de comida.
Cómo calcular el costo real del seguro y su impacto en tus ganancias
Al iniciar en el mundo del delivery, muchos conductores calculan sus ganancias restando únicamente el costo del combustible a los ingresos brutos. Esta matemática incompleta lleva al fracaso a largo plazo. El seguro adecuado debe presupuestarse correctamente.
Para determinar si el costo del seguro tiene sentido financiero, aplica la regla del costo por kilómetro.
- Solicita una cotización para tu seguro con el endoso de delivery.
- Resta el costo de lo que sería tu prima personal estándar. La diferencia es tu "Costo Operativo de Seguro".
- Divide ese costo adicional entre los kilómetros estimados que recorrerás trabajando.
Por ejemplo, si el endoso cuesta 300 unidades monetarias adicionales al año, y planeas conducir 15,000 kilómetros trabajando, tu costo de seguro es de 0.02 por kilómetro. Debes sumar este valor al costo de combustible, mantenimiento, depreciación e impuestos. Si al restar todos estos costos por kilómetro de la tarifa promedio que paga la aplicación el número es negativo, el trabajo no es rentable con ese vehículo.
Esta es la razón por la que utilizar un coche nuevo y costoso (que requiere un seguro a todo riesgo muy caro) a menudo no es rentable para el reparto de comida. Un vehículo compacto, confiable y con algunos años de antigüedad, asegurado a terceros ampliado, maximiza el margen de ganancia [1].
Pasos para cotizar y contratar la póliza correcta
El proceso de asegurar un vehículo para uso comercial requiere transparencia y comparación exhaustiva. Sigue estos pasos para garantizar que adquieres la protección adecuada sin pagar de más.
- Recopila la información exacta de tu vehículo: Ten a mano el número de identificación vehicular (VIN), el año, la marca, el modelo y el kilometraje actual.
- Define tu perfil de uso: Calcula cuántas horas a la semana trabajarás en las aplicaciones y cuántos kilómetros estimas recorrer anualmente en total (uso personal + uso comercial).
- Contacta a múltiples proveedores: No todas las aseguradoras ofrecen endosos para repartidores. Llama directamente a agentes o utiliza comparadores en línea, pero asegúrate de marcar la casilla que indica "uso para aplicaciones de entrega".
- Declara la verdad: Informa explícitamente al agente: "Voy a usar este auto para entregar comida a través de plataformas". Pide que te confirmen por escrito que la póliza cubre esta actividad.
- Compara los deducibles: Un seguro barato con un deducible altísimo no sirve de nada si no tienes ahorros para cubrirlo en caso de accidente. Busca un equilibrio; un deducible de 500 suele ser el estándar más manejable.
- Verifica las exclusiones: Lee la letra pequeña. Algunas pólizas cubren el transporte de personas (Uber X) pero excluyen mercancías o comida, y viceversa.
Errores comunes que cometen los nuevos repartidores al asegurar su auto
Incluso después de investigar cual es mejor seguro para mi primer carro, los conductores novatos suelen caer en trampas financieras que pueden costarles miles.
Mentir por omisión a la aseguradora
El error número uno es contratar una póliza personal estándar y simplemente no mencionar el trabajo de delivery para obtener una tarifa más baja. En el sector asegurador, esto se conoce como "falsa declaración material". Si tienes un accidente, la aseguradora tiene el derecho legal de investigar. Revisarán tu teléfono, pedirán informes a las plataformas y, al descubrir el fraude, anularán la póliza desde su inicio.
Ignorar la cobertura de motorista no asegurado
Como repartidor, pasas mucho tiempo en la calle, lo que aumenta las probabilidades de ser chocado por alguien que no tiene seguro o que se da a la fuga. No incluir la cobertura de motorista no asegurado (o infrasegurado) te deja responsable de tus propios gastos médicos y reparaciones si el culpable huye de la escena.
Comprar coberturas duplicadas innecesarias
Algunas aplicaciones ofrecen seguros de accidentes personales (para gastos médicos propios) que puedes pagar por viaje. Si tu póliza de auto ya tiene una excelente cobertura de pagos médicos y tienes un buen seguro de salud, pagar extra a la aplicación podría ser redundante. Analiza qué se superpone para no pagar dos veces por la misma protección.
Preguntas Frecuentes (FAQ)
¿Puedo usar el seguro a nombre de mis padres si hago delivery con su auto?
No, a menos que estés listado como conductor principal o secundario en la póliza y la aseguradora haya sido notificada de que el vehículo se utiliza para servicios de entrega. Omitir esta información invalidará cualquier reclamación.
¿Qué pasa si tengo un accidente y apago la aplicación rápido antes de reportarlo?
Esto es fraude de seguros. Las aseguradoras colaboran directamente con las plataformas tecnológicas. Durante una investigación de siniestro, la aseguradora solicitará los registros digitales de tiempo a la aplicación para verificar si estabas conectado en el momento exacto del impacto.
¿El seguro de la aplicación cubre el robo de mi vehículo mientras entrego un pedido?
Generalmente no. Las pólizas de las plataformas se centran principalmente en la responsabilidad civil (daños a terceros). El robo de tu auto debe estar cubierto por tu propia póliza a través de la cobertura a todo riesgo o terceros ampliado con cobertura de robo.
¿Cuánto más caro es el seguro con un endoso de delivery?
Depende de tu ubicación, edad y vehículo, pero en promedio en 2026, un endoso para uso de plataformas incrementa la prima mensual entre un 15% y un 25% respecto a una póliza personal estándar.
¿Debo notificar a mi banco si el auto está financiado y lo uso para reparto?
Sí. Los contratos de financiamiento suelen estipular que el vehículo es para uso personal. Si lo usas comercialmente, el banco asume un mayor riesgo de depreciación acelerada. Revisa tu contrato de préstamo para evitar violaciones de los términos.
¿Cual es mejor seguro para mi primer carro si solo trabajo los fines de semana?
Para un uso de fin de semana, una póliza comercial completa es excesiva. Lo ideal es mantener tu seguro personal y añadir un endoso específico de rideshare/delivery, ajustando la estimación de kilómetros anuales a la realidad de tu jornada parcial.
Conclusión
Ingresar a la economía colaborativa como repartidor ofrece flexibilidad y una excelente oportunidad de generar ingresos, pero requiere tratar tu vehículo como lo que es: un activo comercial. Determinar cual es mejor seguro para mi primer carro en este contexto no se trata de buscar la prima mensual más baja, sino de blindar tu estabilidad financiera frente a los riesgos reales de la carretera.
Recuerda que las pólizas estándar excluirán cualquier siniestro ocurrido mientras trabajas, y las coberturas que ofrecen las aplicaciones están llenas de vacíos legales y deducibles prohibitivos. Evalúa la edad de tu vehículo para decidir entre una cobertura a todo riesgo o un terceros ampliado [1], exige transparencia a tu agente de seguros y contrata el endoso comercial necesario. Al hacerlo correctamente desde el primer día, garantizarás que cada kilómetro recorrido se traduzca en ganancias reales y no en deudas imprevistas.


0 $type={blogger}:
Publicar un comentario